


- Tenggat setor dan lapor pajak masa sudah seragam sejak 2025. Perbedaan kepatuhan antarentitas lahir dari proses internal.
- Denda dihitung per SPT, per masa, dan per entitas, sehingga satu kelalaian bisa berlipat di grup usaha.
- Relaksasi Coretax terbit tidak menentu, bahkan tepat di hari tenggat, sehingga tidak bisa dijadikan rencana.
- Kalender yang matang memuat peta kewajiban, pemilik tugas, cutoff internal, quality gate, dan playbook gangguan sistem.
- Keberhasilannya diukur lewat KPI: lead time sebelum tenggat, first-pass rate dokumen, dan jumlah STP keterlambatan.
Hampir semua tim pajak punya kalender kepatuhan pajak. Biasanya bentuknya spreadsheet berisi kolom jenis pajak, tanggal setor, dan tanggal lapor, kadang ditambah pengingat otomatis di kalender email.
Masalahnya, kalender seperti itu hanya menjawab satu pertanyaan: kapan. Ia tidak menjawab:
- siapa yang bertanggung jawab di tiap entitas?
- kapan data harus sudah bersih?
- apa yang terjadi kalau dokumen vendor belum masuk?
- atau langkah apa yang diambil ketika sistem DJP bermasalah dua hari sebelum jatuh tempo?
Di perusahaan dengan satu entitas, celah itu masih bisa ditambal dengan kerja lembur. Di grup dengan banyak PT (Perseroan Terbatas), banyak brand, dan model bisnis berbeda, celah yang sama berlipat ganda. Inilah tantangan utama kepatuhan pajak grup perusahaan multi entitas.

Tenggatnya Sudah Seragam, Kepatuhannya Belum Tentu
Dari sisi regulasi, batas waktu setor dan lapor pajak sebenarnya makin sederhana sejak berlakunya PMK 81/2024.
Berdasarkan Pasal 94 ayat (2) PMK 81/2024:
- Jatuh tempo pembayaran dan penyetoran beberapa jenis pajak diseragamkan menjadi tanggal 15 bulan berikutnya setelah masa pajak berakhir, dan aturan ini berlaku mulai 1 Januari 2025.
- Untuk pelaporan, batas pelaporan SPT Masa PPh 21, PPh Pasal 23, dan PPh final Pasal 4 ayat (2) paling lambat 20 hari setelah masa pajak berakhir.
Penyeragaman ini tidak berlaku mutlak. Berdasarkan Pasal 94 ayat (3) PMK 81/2024, setidaknya terdapat 7 jenis pajak yang jatuh temponya bukan pada tanggal 15, termasuk PPN yang disetor paling lambat akhir bulan berikutnya dan sebelum SPT Masa PPN disampaikan.
Jika jatuh tempo bertepatan dengan hari libur, penyetoran dapat dilakukan paling lambat pada hari kerja berikutnya (Pasal 100 PMK 81/2024).
Artinya, setiap entitas dalam grup menghadapi tanggal yang sama. Perbedaannya ada pada apa yang terjadi sebelum tanggal itu tiba.
Sermin E.N. Situmorang, Tax Manager di perusahaan ritel multi-brand skala nasional, menangani kepatuhan pajak untuk seluruh entitas dalam grupnya tanpa pembagian scope.
Ia menggambarkan karakter bisnis yang dalam satu struktur bisa berperan sebagai importir, distributor, dan retailer sekaligus, dengan perlakuan PPN (Pajak Perambahan Nilai) dan PPh (Pajak Penghasilan) yang berbeda untuk tiap peran.
Setiap SBU (Sertifikat Badan Usaha) diharapkan mampu melapor secara independen ke manajemen, meski hasilnya juga terlihat dalam laporan konsolidasi.
Di struktur seperti ini, “tanggal 15” punya arti berbeda bagi entitas yang mengimpor setiap hari, entitas yang menerbitkan faktur atau membuat faktur pajak ke pemungut PPN, dan entitas ritel yang mencatat PPN digunggung dari ribuan transaksi toko.
Mengapa Tenggat yang Sama Menghasilkan Denda yang Berbeda
Kalau aturannya sama, sumber perbedaan ada di hulu: kapan dokumen masuk, siapa yang memeriksa, dan seberapa konsisten data dicatat.
Dari pengalaman Sermin, ada tiga titik yang paling sering membuat satu entitas aman sementara entitas lain tergelincir.
1. Dokumen vendor yang terlambat atau tidak cocok
Kasus yang sering ia temui adalah nilai invoice berbeda dengan nilai di faktur pajak, misalnya invoice Rp1 juta tetapi faktur Rp1,5 juta.
Penyebabnya, di sebagian vendor bagian penagihan dan bagian pajak dipegang orang berbeda.
Dokumen seperti ini dikembalikan dan harus diganti dengan faktur pajak pengganti, dan prosesnya memakan waktu.
Semakin cepat vendor menyampaikan dokumen, semakin cepat pula kita dapat mengantisipasi apabila ada ketidaksesuaian.

Waktu juga punya batas regulasi. Faktur pajak masukan hanya dapat dikreditkan paling lambat tiga masa pajak setelah masa faktur dibuat.
Dokumen yang tertahan terlalu lama bukan hanya mengganggu kalender bulan ini, tetapi juga bisa menghilangkan hak kredit.
2. Tekanan “urgent” dari unit bisnis
Ini indikator yang menurut Sermin paling jelas bahwa sebuah organisasi belum siap:
Jika tim marketing menyatakan semua transaksi mendesak tanpa memastikan kelengkapan dokumennya, menurut saya itu adalah red flag.
Ketika tim pajak dan finance mengalah demi target pendapatan, dokumen yang belum lengkap ikut lolos.
Dampaknya baru terasa saat pemeriksaan, ketika jawabannya berubah menjadi “dokumennya hilang” atau “orangnya sudah resign”.
3. Ketidakkonsistenan pencatatan antar-PIC
Dalam grup dengan banyak PT, transaksi yang sama bisa dicatat oleh orang berbeda dengan deskripsi berbeda.
Misal, bulan ini tertulis “tagihan listrik Mei PT ABC”, bulan depan hanya “biaya listrik Juni”. Bagi pemeriksa, inkonsistensi kecil seperti ini membuka ruang untuk menelusuri dokumen, kontrak, dan ketepatan pemotongan.
Ketiga titik ini tidak terlihat di kalender berbentuk tabel tanggal. Semuanya terjadi di minggu-minggu sebelum tenggat.
Baca Juga: Tantangan Compliance saat Volume Transaksi Melonjak: 5 Titik yang Sering Lolos dari Kontrol EnterpriseLangkah Pertama: Petakan Kewajiban per Entitas, Bukan per Jenis Pajak
Kebanyakan kalender disusun per jenis pajak: satu baris untuk PPN, satu untuk PPh 21, satu untuk PPh Unifikasi.
Format ini menyembunyikan fakta bahwa setiap entitas punya profil kewajiban yang berbeda, dan profil itulah yang menentukan beban kerja menjelang tenggat.
Di grup ritel seperti yang ditangani Sermin, perbedaannya terlihat jelas:
| Peran entitas | Karakter kewajiban yang menonjol | Titik rawan bagi kalender |
|---|---|---|
| Importir | PPN impor dipungut saat impor dan dokumennya menjadi dasar kredit pajak masukan | Volume dokumen impor harian yang harus cocok dengan pencatatan sebelum SPT Masa PPN |
| Distributor (B2B) | Faktur pajak per transaksi, sebagian ke pembeli pemungut PPN | Faktur pengganti, perbedaan harga jual dan DPP, konfirmasi ke pembeli |
| Retailer (B2C) | Struk dipersamakan dengan faktur, dilaporkan sebagai PPN digunggung | Rekonsiliasi ribuan transaksi toko dan kanal penjualan |
| Entitas jasa / pendukung | Banyak jenis pemotongan PPh (21, 23, 26, Pasal 4 ayat 2) | Ketepatan tarif dan deskripsi transaksi |
Tabel di atas adalah ringkasan dari gambaran yang dijelaskan Sermin, bukan daftar kewajiban lengkap.
Gunanya untuk menunjukkan bahwa satu tanggal tenggat yang sama menuntut pekerjaan hulu yang berbeda di tiap entitas.
Dari peta ini, langkah berikutnya adalah menetapkan pemilik tugas. Matriks RACI (Responsible, Accountable, Consulted, dan Inform) pajak membantu memastikan setiap kewajiban punya satu pihak yang akuntabel (A), bukan “semua orang” yang akhirnya berarti tidak ada siapa-siapa.
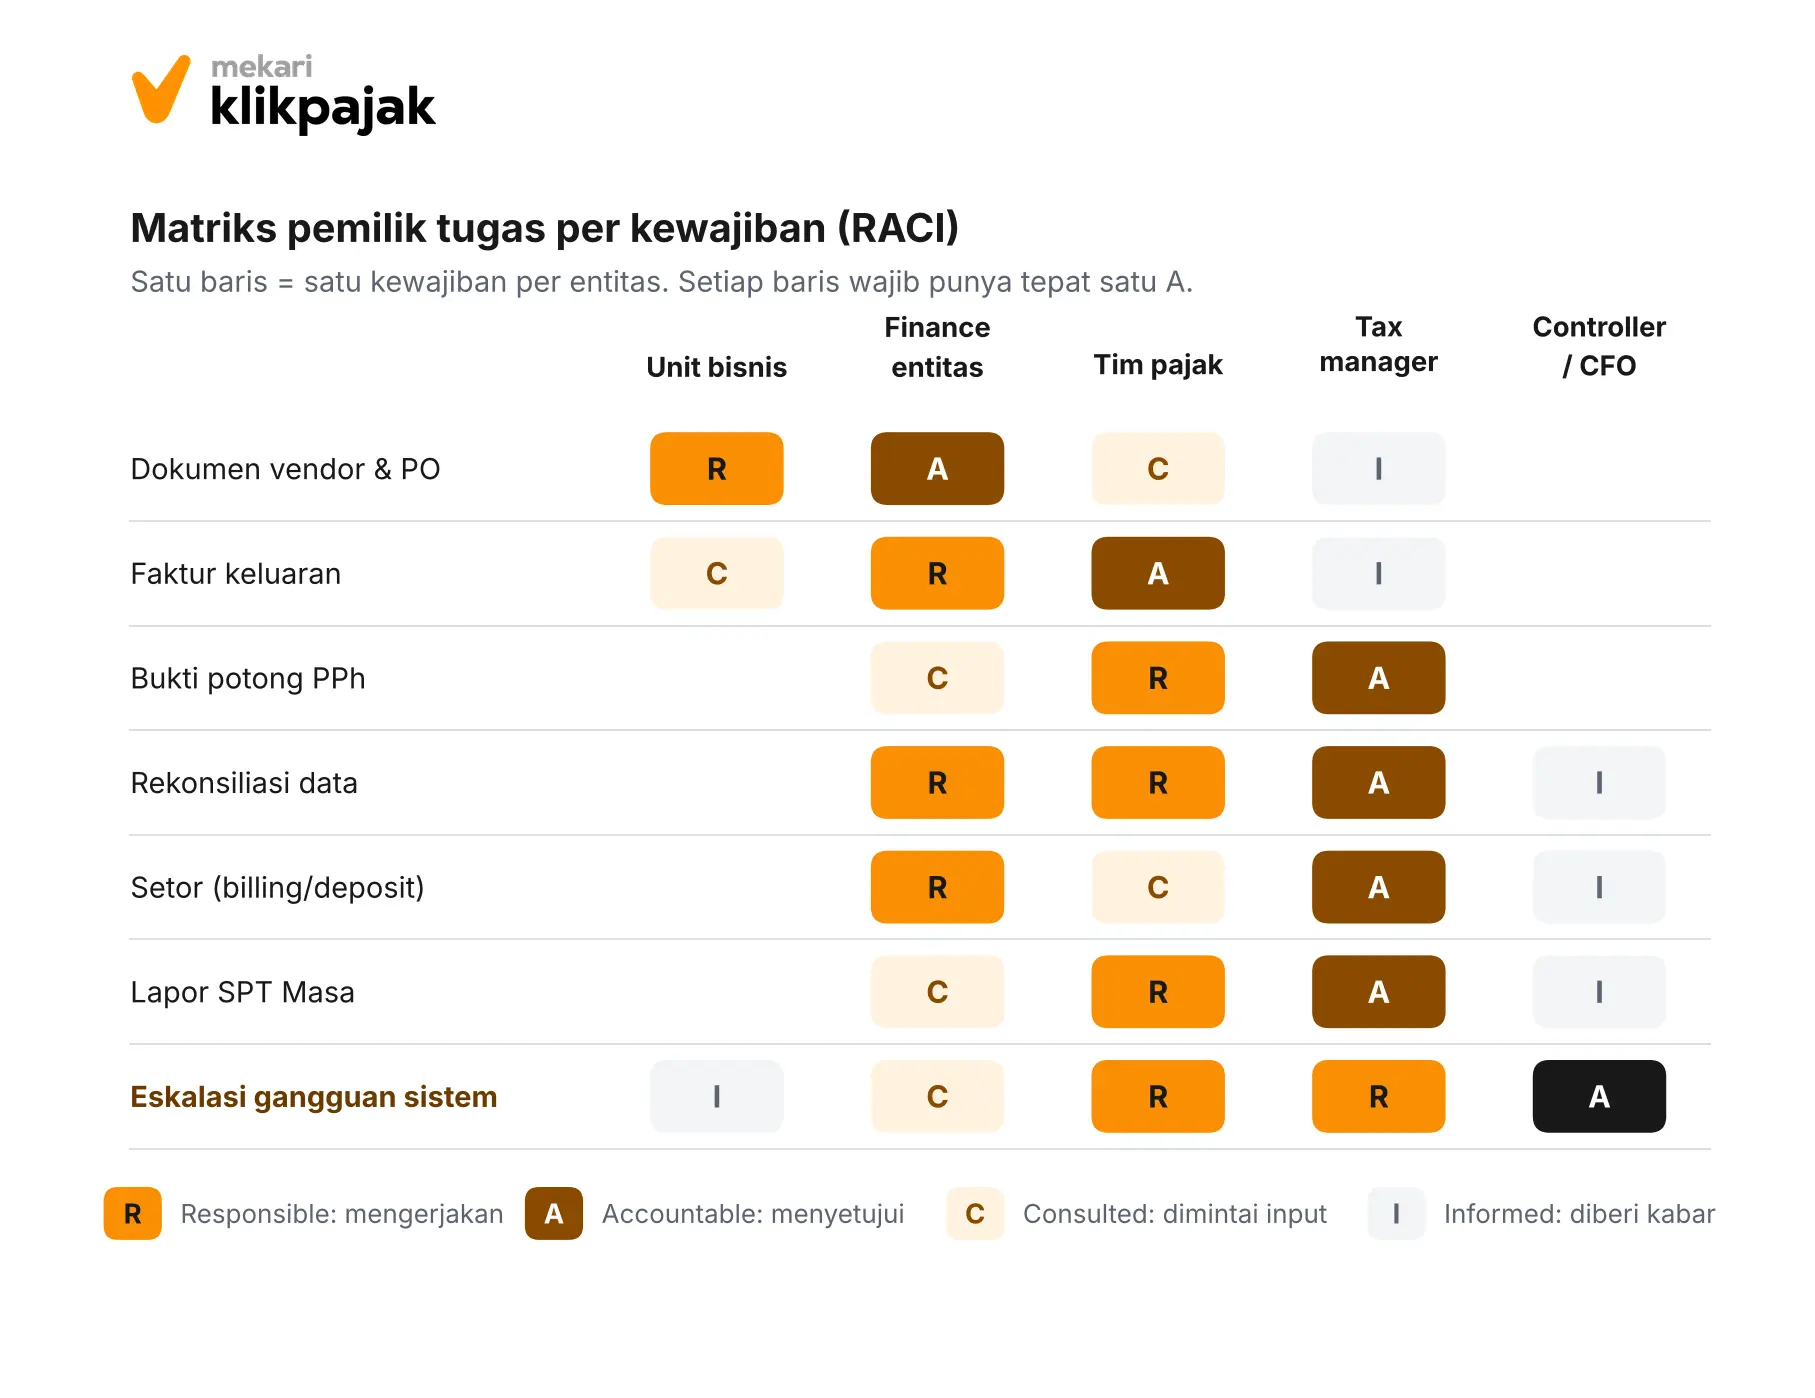
Sermin menyoroti bahwa kesiapan data pajak sangat ditentukan oleh kesadaran pengguna di luar tim pajak.
Karena itu, unit bisnis tetap masuk dalam matriks sebagai pihak yang bertanggung jawab atas kelengkapan dokumen vendor, bukan sekadar penerima kabar.
Hitungan Denda yang Sering Diremehkan
Denda keterlambatan lapor memang terlihat kecil kalau dilihat per SPT. Sesuai Pasal 7 UU KUP, denda telat lapor SPT Masa PPN adalah Rp500.000, sedangkan Rp100.000 untuk SPT Masa lainnya dan Rp1.000.000 untuk SPT Tahunan PPh Wajib Pajak badan.
Masalahnya, denda ini melekat per SPT, per masa, dan per NPWP entitas.
Sebagai ilustrasi: grup dengan delapan entitas yang terlambat melaporkan SPT Masa PPN, PPh Unifikasi, dan PPh 21 pada satu masa yang sama akan menghadapi delapan kali (Rp500 ribu + Rp100 ribu + Rp100 ribu), atau Rp5,6 juta denda lapor. Itu belum termasuk sanksi keterlambatan pembayaran pajak badan berupa bunga menurut Pasal 9 UU KUP, yang dihitung per bulan sesuai tarif bunga sanksi administrasi pajak berdasarkan suku bunga acuan yang ditetapkan Menteri Keuangan.
Namun angka denda jarang menjadi kerugian terbesar. Bagi enterprise, biaya sebenarnya muncul di tempat lain:
- Status dan restitusi
Ketepatan waktu lapor menjadi salah satu syarat Wajib Pajak Kriteria Tertentu, yang berkaitan dengan pengembalian pendahuluan.
Sermin menyebut manajemennya menargetkan pengembalian pajak atau restitusi pajak (tax refund) di atas 95%, dan target itu bergantung pada rekam jejak kepatuhan yang bersih.
- Pemeriksaan dan koreksi
Menurut Sermin, kesalahan penerapan tarif adalah sumber ketidakakuratan nomor satu. Di pemeriksaan, selisih tarif bisa menjadi koreksi beserta sanksinya.
- Kredibilitas di depan manajemen
Ekspektasi manajemen terhadap fungsi pajak, kata Sermin, adalah compliance, completeness, akurasi, dan nol toleransi untuk keterlambatan lapor maupun bayar.
Baca Juga: Kesiapan Data Pajak Perusahaan: Insight Compliance dari Tax Manager Perusahaan Ritel Terbesar di IndonesiaKetika Sistem Otoritas Bermasalah Menjelang Tenggat
Ini lapisan risiko yang tidak pernah ada di kalender berbentuk tabel: melainkan sistem otoritas pajak itu sendiri.
Pengalaman penghapusan sanksi Coretax dalam dua tahun terakhir memberi pelajaran yang jelas.
Pada 2025, DJP menetapkan KEP-67/PJ/2025 tanggal 27 Februari 2025 tentang penghapusan sanksi administratif atas keterlambatan pembayaran dan penyampaian SPT sehubungan dengan implementasi Coretax DJP.
Padahal tenggat lapor SPT Masa PPh untuk masa Januari 2025 sudah jatuh pada 20 Februari, sehingga relaksasi baru terbit sekitar seminggu setelah tenggat itu lewat (perhitungan penulis).
Cakupannya pun terbatas: penghapusan sanksi atas keterlambatan pembayaran pajak belum diberikan untuk masa pajak di atas Januari 2025.
Pola serupa terulang pada musim SPT Tahunan 2026. Menteri Keuangan menyebut perpanjangan dipertimbangkan karena masa penyampaian SPT beririsan dengan libur panjang Idul Fitri dan karena gangguan teknis pada sistem Coretax.
- Untuk orang pribadi, KEP-55/PJ/2026 ditetapkan pada 27 Maret 2026, empat hari sebelum tenggat 31 Maret.
- Untuk wajib pajak badan, relaksasi tertuang dalam Pengumuman Nomor PENG-31/PJ.09/2026 yang diterbitkan pada 30 April 2026, tepat di hari jatuh tempo SPT Tahunan badan.
Relaksasi badan kemudian diformalkan lewat KEP-71/PJ/2026, setelah wajib pajak banyak mengeluhkan error pada Coretax.
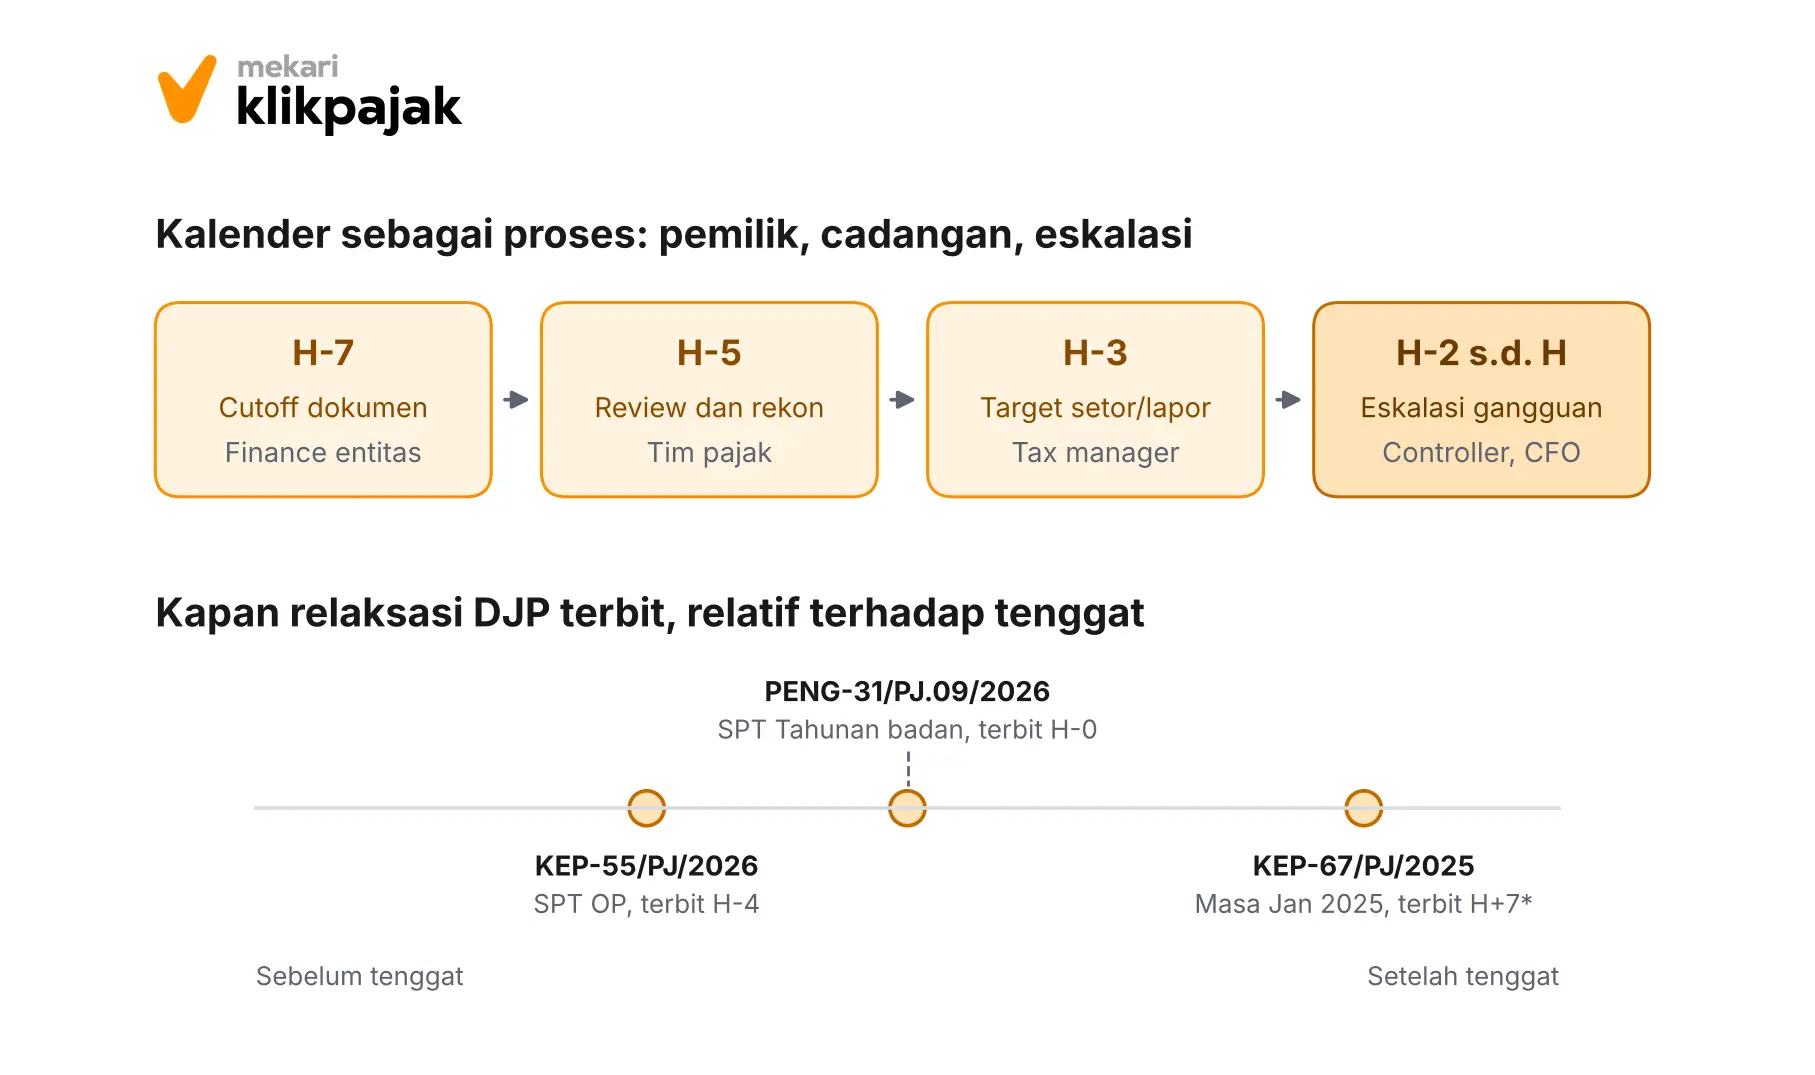
Grafik di atas merangkum pola ini: relaksasi bisa datang sebelum, tepat saat, atau sesudah tenggat.
Tim pajak yang menunggu pengumuman sebelum bertindak sama saja menggantungkan kepatuhan pada keputusan yang waktunya tidak bisa diprediksi.
Bahkan saat relaksasi diberikan, wajib pajak tetap diimbau segera merampungkan kewajiban tanpa menunggu hingga mepet deadline.
Sermin menyebut risiko serupa dari sisi regulasi: perubahan aturan bisa terjadi dua sampai tiga kali setahun.
Setiap transaksi harus diperlakukan sesuai regulasi yang berlaku saat transaksi itu terjadi. Jika kita tertinggal dalam memperbarui regulasi, artinya kita kalah dalam berargumen ketika ada pemeriksaan.
Dari Tabel Tanggal ke Desain Proses
Kalender kepatuhan yang matang tidak berhenti di kolom “tanggal jatuh tempo”. Ia berfungsi sebagai SOP (Standar Operasional Prosedur) pelaporan pajak bulanan perusahaan dengan empat komponen yang saling mengunci.
1. Pemilik tugas per entitas, per kewajiban
Setiap baris kalender perlu nama, bukan sekadar divisi, seperti dalam matriks RACI di atas.
Di organisasi Sermin, kontrol dipisahkan dari finance hingga cash management, dan review pajak dilakukan berlapis: setelah three-way matching oleh finance, tim pajak memeriksa ulang tarif, jurnal, dan deskripsi transaksi sebelum dicatat dan sebelum pembayaran dilakukan.
2. Cutoff internal dan waktu cadangan
Tenggat regulasi adalah batas terakhir, bukan target kerja. Kalender yang sehat menetapkan cutoff internal, misalnya:
- dokumen masuk paling lambat H-7
- review selesai H-5
- setor serta lapor ditargetkan H-3
Sisa hari menjadi waktu cadangan untuk faktur pengganti, klarifikasi vendor, atau gangguan sistem.
Untuk memisahkan risiko pembayaran dari risiko pelaporan, deposit pajak Coretax bisa dipertimbangkan.
Menurut Kring Pajak, tanggal pembayaran dan pelaporan bisa berbeda jika wajib pajak membayar SPT menggunakan saldo deposit, karena tanggal pembayaran mengikuti tanggal setor deposit.
Perlu dicatat, deposit tidak dapat digunakan jika jumlahnya kurang dari pajak yang kurang dibayar pada SPT Masa, sehingga estimasi kewajiban per entitas tetap harus akurat.
3. Quality gate sebelum data masuk antrean lapor
Kalender yang hanya mengingatkan tanggal akan meloloskan data yang belum siap. Sermin menerapkan prinsip sederhana: tidak ada pembayaran atau pemrosesan selama dokumentasi belum lengkap.
Ketika tiga checklist ditanyakan, jawabannya adalah kualitas data penjualan dan pembelian, dokumentasi beserta rekonsiliasinya, serta kontrol proses termasuk monitoring tenggat dan update regulasi.
Satu hal yang menurutnya paling sering diabaikan adalah dokumentasi yang sudah lolos rekonsiliasi.
Bukan sekadar dokumen yang ada, tetapi dokumen yang angkanya sudah cocok dengan jurnal.
Karena itu, rekonsiliasi pajak dan laporan keuangan perlu dijadikan syarat sebelum data masuk antrean lapor, bukan pekerjaan susulan setelah tenggat.
4. Jalur eskalasi ketika sistem otoritas bermasalah
Bagian ini hampir tidak pernah tertulis, padahal paling menentukan di H-2 sampai H. Jalur eskalasi yang baik menjawab:
- Kapan gangguan dianggap insiden? Misalnya jika upload atau pembuatan kode billing gagal lebih dari beberapa jam pada H-2.
- Apa yang didokumentasikan? Tangkapan layar dengan cap waktu, pesan error, dan nomor tiket pengaduan. Bukti ini penting jika di kemudian hari ada Surat Tagihan Pajak (STP) yang harus diklarifikasi.
- Siapa yang memutuskan? Tax Manager mengeskalasi ke Finance Controller dan Chief Financial Officer (CFO) untuk keputusan seperti setor lebih dulu lewat deposit, memprioritaskan entitas dengan kewajiban terbesar, atau menyiapkan komunikasi ke manajemen.
- Entitas mana yang didahulukan? Prioritas berdasarkan nilai pajak dan risiko, bukan urutan abjad.
Playbook saat Coretax bermasalah
Ketika terjadi Coretax error saat lapor SPT atau membuat kode billing, tidak ada waktu untuk berdebat soal siapa memutuskan apa.
Empat pertanyaan di atas bisa diterjemahkan menjadi satu alur keputusan yang dipahami semua PIC (Person in Charge), sehingga tidak ada yang menunggu instruksi saat situasi sudah mendesak.
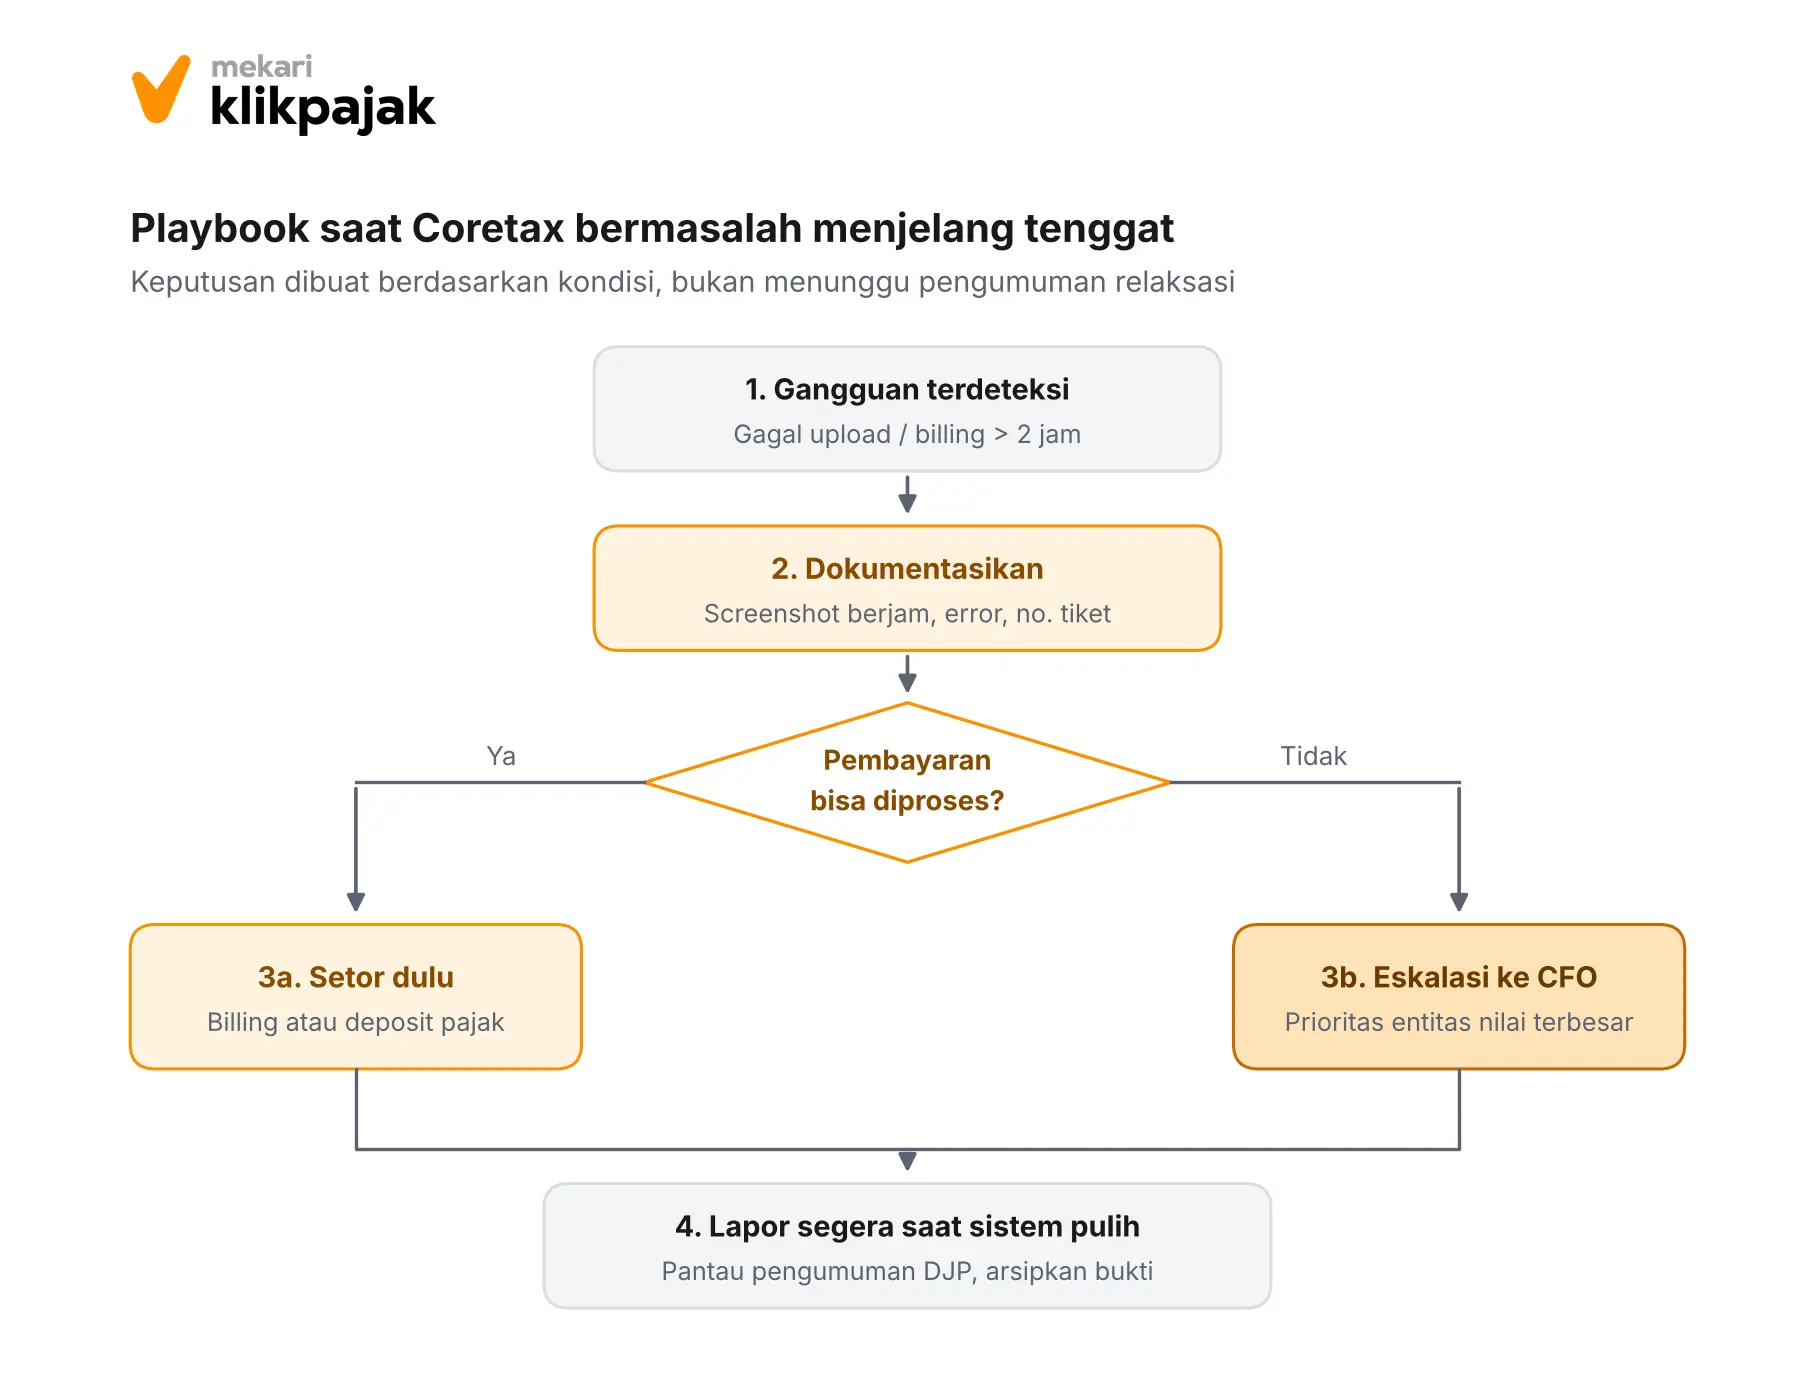
Prinsip utamanya adalah memisahkan apa yang masih bisa dikendalikan (setoran, dokumentasi, komunikasi) dari apa yang tidak (pemulihan sistem dan keputusan relaksasi).
Relaksasi DJP yang pernah diberikan mensyaratkan bahwa keterlambatan bukan disebabkan oleh kesalahan wajib pajak, melainkan karena implementasi Coretax. Bukti gangguan yang rapi adalah cara perusahaan menunjukkan hal itu.
Baca Juga: Batas Waktu Setor Pajak Terbaru Mulai 2025Template Kalender Kepatuhan dan Log Gangguan Sistem
Kerangka di atas lebih mudah dijalankan jika semua entitas memakai format yang sama.
Template berikut menerjemahkan empat komponen kalender kepatuhan pajak ke dalam dua lembar kerja yang bisa langsung dipakai tim pajak.
Template A: Kalender kepatuhan per entitas
Satu baris mewakili satu kewajiban, setor atau lapor, untuk satu entitas pada satu masa pajak.
| Kolom | Fungsi | Contoh isian |
|---|---|---|
| Entitas & peran entitas | Membedakan profil kewajiban importir, distributor, retailer, dan jasa | PT Contoh Ritel – Retailer |
| Kewajiban & masa pajak | Jenis setoran atau SPT yang dipantau | Setor PPh Unifikasi – Sep 2026 |
| Tenggat regulasi | Tanggal tenggat efektif, sudah digeser jika jatuh pada hari libur | 15 Okt 2026 |
| Cutoff H-7, H-5, H-3 | Batas internal dokumen masuk, review selesai, dan target setor/lapor; dimajukan ke hari kerja sebelumnya bila libur | 8 Okt, 9 Okt (H-5 jatuh hari Sabtu), 12 Okt 2026 |
| PIC (R) & approver (A) | Nama orang, bukan nama divisi, sesuai matriks RACI | Staf pajak – Tax Manager |
| Tanggal selesai & lead time | Tanggal setor/lapor aktual dan selisihnya dengan tenggat | 12 Okt 2026 – 3 hari |
| Status | Tepat waktu, terlambat, berjalan, atau lewat tenggat | Tepat waktu |
| NTPN / BPE & catatan | Bukti penyelesaian dan catatan eskalasi bila ada | Nomor NTPN |
Template B: Log gangguan sistem
Lembar ini menjalankan langkah kedua playbook, yaitu mendokumentasikan gangguan.
Isinya menjadi bukti bahwa keterlambatan disebabkan sistem, bukan kelalaian perusahaan.
| Kolom | Fungsi | Contoh isian |
|---|---|---|
| Mulai gangguan & sistem pulih | Tanggal dan jam, untuk menghitung durasi | 13 Okt 2026, 09.00–13.30 |
| Entitas, kewajiban, tenggat terdampak | Menghubungkan gangguan dengan baris di kalender | PT Contoh Ritel – Setor PPh Unifikasi – 15 Okt |
| Jenis gangguan & pesan error | Gagal login, upload, kode billing, atau kirim SPT; pesan error disalin persis | Gagal buat kode billing |
| No. tiket & bukti | Nomor pengaduan dan nama file tangkapan layar berjam | 2026-10-13_0915_billing.png |
| Keputusan & pemutus | Setor dulu, setor via deposit, atau eskalasi ke CFO | Setor via deposit – Tax Manager |
Versi spreadsheet kedua template ini sudah dilengkapi rumus cutoff otomatis, status, lead time, durasi gangguan, daftar pilihan, dan lembar libur nasional yang dipakai untuk menggeser cutoff ke hari kerja.
Unduh di sini: Download Template Kalender Kepatuhan Pajak
Titik Rawan Sepanjang Tahun
Kalender bulanan yang seragam bisa menipu, karena beban kerja tidak merata sepanjang tahun.
Beberapa periode menumpuk kewajiban masa, tahunan, dan agenda internal sekaligus.
| Periode | Mengapa rawan | Antisipasi |
|---|---|---|
| Januari | Tutup buku tahunan bersamaan dengan kewajiban masa Desember dan penyiapan bukti potong tahunan karyawan | Majukan cutoff dokumen Desember, pisahkan tim closing dan tim kepatuhan masa |
| Februari–Maret | Pelaporan SPT Tahunan orang pribadi; pada 2026 periode ini beririsan dengan libur panjang Idul Fitri dan gangguan Coretax | Cek kalender libur nasional di awal tahun dan geser cutoff internal lebih awal |
| April | Batas SPT Tahunan PPh badan (empat bulan setelah akhir tahun pajak) beserta pelunasan PPh Pasal 29, bertumpuk dengan SPT Masa Maret | Jadwalkan finalisasi SPT Tahunan per entitas secara bertahap, bukan serentak di minggu terakhir |
| Setiap bulan | Tanggal 15 (setor), tanggal 20 (lapor SPT Masa PPh), dan akhir bulan (SPT Masa PPN); tanggal bergeser jika jatuh di hari libur | Gunakan tanggal kerja efektif, bukan tanggal kalender, sebagai dasar cutoff |
Tabel ini adalah kerangka gambaran saja. Tanggal libur nasional berubah setiap tahun, sehingga peta titik rawan perlu diperbarui setiap awal tahun.
Peran Sistem: Mengurangi Ketergantungan pada Ingatan Individu
Ketika ditanya seberapa besar peran proses manual dalam masalah data pajak, Sermin memberi angka lima dari sepuluh. Bobotnya makin besar ketika transaksi sudah kompleks dan volumenya tinggi.
Di organisasinya, vendor dan customer harus terdaftar di sistem ERP (Enterprise Resource Planning) sebelum transaksi bisa diproses.
Dari registrasi itu, data mengalir hingga jurnal dan laporan tanpa input ulang. Ia juga mencatat perubahan penting setelah Coretax: faktur pengganti atau pembatalan faktur kini bisa dicek langsung oleh tim pajak, sementara dulu tim baru tahu setelah diinformasikan vendor.
Bagi kalender kepatuhan, sistem berperan di tiga titik:
- mencegah transaksi berjalan tanpa data master yang lengkap
- memberi visibilitas status per entitas dalam satu tampilan
- dan menyimpan jejak dokumen yang bisa ditelusuri saat pemeriksaan
Sistem tidak menggantikan matriks pemilik tugas, tetapi membuatnya bisa dipantau.
Sekilas Bukti Potong PPh: Pekerjaan dengan Volume Tertinggi
Bukti potong adalah dokumen yang wajib dibuat pemotong pajak sebagai bukti atas PPh yang dipotong dari penghasilan yang dibayarkan. Dokumen ini sekaligus menjadi dasar penyusunan SPT Masa.
Dalam kalender kepatuhan pajak, bukti potong termasuk pekerjaan dengan volume tertinggi karena dibuat per penerima penghasilan atau per transaksi, sehingga perlu punya baris dan PIC tersendiri di matriks RACI.
| Kelompok | Jenis bukti potong di Coretax | Dilaporkan dalam |
|---|---|---|
| PPh 21/26 (penghasilan orang pribadi) | BPA1 untuk pegawai tetap, BPA2 untuk PNS/TNI/Polri dan pejabat negara, BP21 untuk penerima selain pegawai tetap, serta BP26 untuk penerima luar negeri (PER-11/PJ/2025) | SPT Masa PPh 21/26 |
| PPh Unifikasi | Bukti potong PPh 23/26 atas jasa, sewa, dan dividen, serta PPh 22, PPh 15, dan PPh Pasal 4 ayat (2), dibuat melalui e-Bupot Unifikasi | SPT Masa PPh Unifikasi |
Satu hal yang sering terlewat: bukti potong PPh 21/26 tetap wajib dibuat meski pajak yang dipotong nihil, misalnya karena penghasilan tidak melebihi PTKP (Penghasilan Tidak Kena Pajak) atau PPh 21 ditanggung pemerintah (PPh 21 DTP).
Pengecualiannya hanya satu: bukti potong tidak perlu dibuat jika memang tidak ada pembayaran penghasilan.
Di grup multi-entitas, bukti potong PPh 21 paling rawan terlambat karena datanya berasal dari payroll yang dikelola tim HR, bukan tim pajak.
Tanpa integrasi, tim pajak harus menunggu ekspor data payroll setiap bulan, lalu mengimpornya ulang untuk setiap entitas. Integrasi Mekari Talenta dan Mekari Klikpajak memangkas langkah tersebut: data payroll tersinkron otomatis menjadi e-Bupot PPh 21/26 yang dapat dibuat secara massal, dipantau statusnya, dan dilaporkan langsung ke Coretax tanpa ekspor manual.
Jika payroll dikelola di Mekari Talenta, bukti potong PPh 21/26 juga dapat dihasilkan langsung dari data gaji tanpa ekspor manual.
Jadwalkan demo integrasi Mekari Klikpajak × Mekari Talenta sekarang!
Untuk PPh 23/26 dan pemotongan lain di e-Bupot Unifikasi, Mekari Klikpajak menyediakan pembuatan bukti potong dan unduh massal berdasarkan filter atau masa pajak.
Kelola Pajak Multi-Entitas dalam Satu Alur
Bagi grup usaha dengan banyak entitas, beban terbesar sering kali bukan menghitung pajak, melainkan memastikan data keuangan dan data pajak setiap entitas tetap sinkron sebelum tenggat.
Integrasi Mekari Klikpajak dan Mekari Jurnal membantu menutup celah itu. Data faktur penjualan di Mekari Jurnal dapat diteruskan menjadi faktur pajak keluaran di Mekari Klikpajak dan dicocokkan secara otomatis, sehingga rekonsiliasi pajak dan laporan keuangan tidak lagi bergantung pada input ulang.
Dengan dukungan multi-NPWP dan multi-user, tim pajak dapat mengelola kewajiban setiap entitas, mulai dari membuat, membayar, hingga melaporkan pajak, dalam satu aplikasi dari mitra PJAP resmi DJP.
Jadwalkan demo integrasi Mekari Klikpajak × Mekari Jurnal sekarang!
Tolok Ukur: Di Level Mana Kalender Kepatuhan Pajak Anda?
| Level | Ciri kalender | Indikator yang bisa diukur |
|---|---|---|
| 1. Daftar pengingat | Tabel tanggal, pengingat email | Hanya “sudah/belum lapor” |
| 2. Daftar dengan PIC | Ada nama penanggung jawab per kewajiban | Jumlah kewajiban tanpa PIC jelas |
| 3. Proses dengan cutoff | Cutoff internal, review berlapis, waktu cadangan | Rata-rata hari selesai sebelum tenggat per entitas |
| 4. Proses terkendali | Quality gate, rekonsiliasi rutin, eskalasi tertulis | Persentase data lolos tanpa revisi, jumlah STP per tahun, insiden sistem yang terdokumentasi |
Tabel ini adalah kerangka gambaran untuk diskusi internal, bukan standar resmi. Gunanya untuk memulai pertanyaan yang tepat: apakah semua entitas berada di level yang sama, atau ada satu entitas yang menarik turun seluruh grup?
KPI tax compliance untuk kalender kepatuhan yang dilaporkan ke CFO
Agar kalender bisa dievaluasi, ukurannya perlu didefinisikan dengan jelas.
Berikut usulan KPI (Key Performance Indicator) yang bisa dihitung per entitas setiap masa pajak:
| KPI | Cara menghitung | Acuan target |
|---|---|---|
| Ketepatan waktu | SPT dan setoran tepat waktu ÷ total kewajiban masa | 100% (sejalan dengan ekspektasi zero tolerance yang disebut Sermin) |
| Lead time penyelesaian | Selisih hari antara tanggal lapor/setor dan tenggat | Minimal H-3 (rekomendasi penulis) |
| First-pass rate dokumen | Dokumen lolos review pajak tanpa revisi ÷ total dokumen | Tren naik per masa |
| Aging dokumen vendor | Rata-rata hari dari tanggal faktur sampai diterima tim pajak | Di bawah cutoff H-7 |
| STP keterlambatan | Jumlah STP denda/bunga keterlambatan per tahun | Nol |
| Bukti gangguan sistem | Insiden dengan dokumentasi lengkap ÷ total insiden | 100% |
| Restitusi disetujui | Nilai restitusi disetujui ÷ nilai diajukan | Sermin menyebut target di atas 95% |
Sermin juga menyarankan agar kontrol internal tidak menunggu bertahun-tahun:
Kontrol internal sebaiknya dilakukan secara berkala, misalnya setiap tiga bulan atau setiap semester, agar kekurangan dapat segera dirapikan tanpa menunggu bertahun-tahun.
Roadmap 90 Hari untuk Memulai
Mengubah kalender kepatuhan pajak dari daftar menjadi proses tidak perlu dilakukan sekaligus.
Tiga fase berikut bisa dijalankan tanpa mengganggu siklus masa pajak yang sedang berjalan.
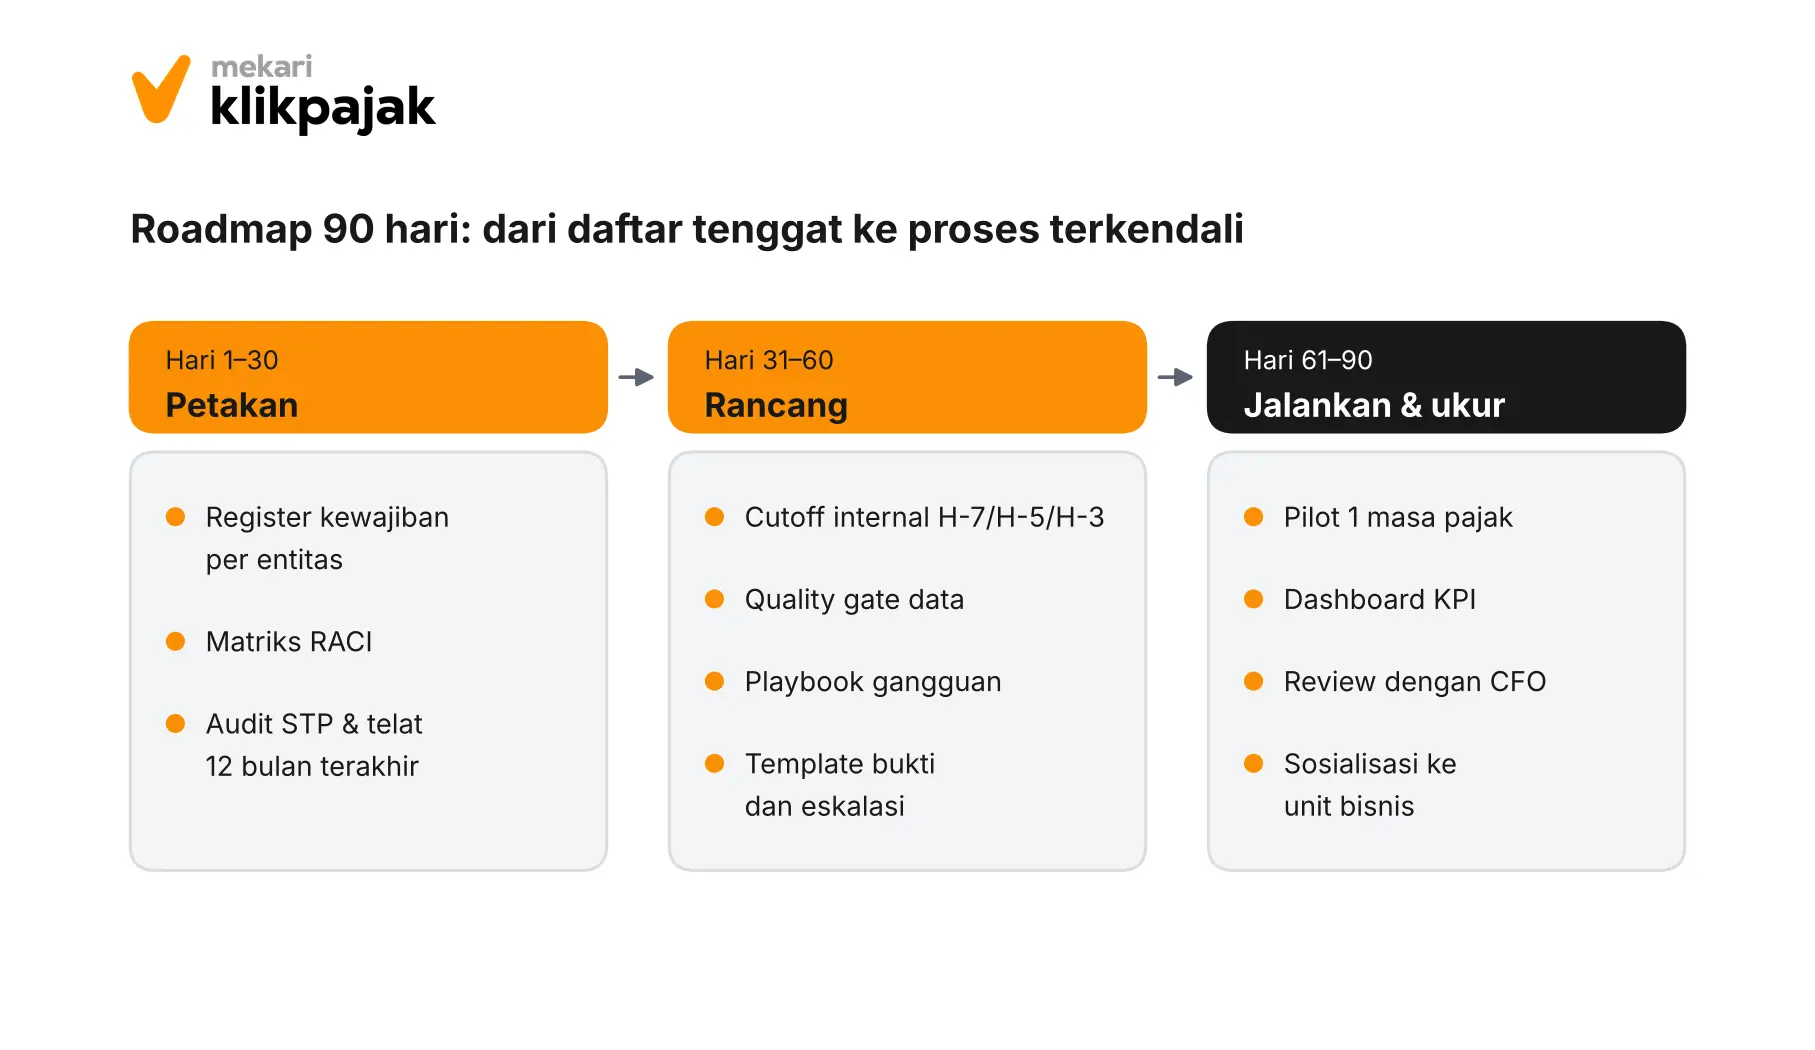
- Hari 1–30, petakan. Susun register kewajiban per entitas, isi matriks RACI, dan audit keterlambatan serta STP dalam 12 bulan terakhir untuk melihat entitas mana yang paling rawan.
- Hari 31–60, rancang. Tetapkan cutoff internal, kriteria quality gate, playbook gangguan sistem, dan mulai mengisi template kalender serta log gangguan.
- Hari 61–90, jalankan dan ukur. Uji coba di satu masa pajak, ukur KPI, lalu bahas hasilnya bersama CFO. Sosialisasikan ke unit bisnis; Sermin menjadikan kesadaran seluruh departemen sebagai agenda pertemuan tahunan lintas fungsi.
Lima pertanyaan untuk Finance Controller
Tabel tolok ukur memberi gambaran umum, sedangkan lima pertanyaan berikut membantu Finance Controller menguji kondisi nyata di setiap entitas.
Masing-masing mewakili satu komponen kalender kepatuhan pajak:
- kepemilikan tugas
- waktu cadangan
- disiplin cutoff
- kesiapan menghadapi gangguan sistem
- dan keandalan data
Pertanyaan ini bisa dibahas bersama Tax Manager dalam rapat tutup buku bulanan atau sebelum musim lapor SPT Tahunan.
Jika satu jawaban masih “belum” atau “tidak tahu”, di situlah titik rawan denda yang paling mungkin terjadi, sekaligus prioritas pertama dalam roadmap 90 hari.
Jawaban yang sama di setiap entitas juga memudahkan perbandingan, sehingga terlihat entitas mana yang perlu didampingi lebih dulu.
- Apakah setiap kewajiban di setiap entitas punya satu nama pemilik?
- Berapa hari sebelum tenggat rata-rata entitas paling lambat menyelesaikan pelaporan?
- Apakah ada cutoff internal yang ditegakkan, atau hanya dianjurkan?
- Apakah prosedur saat Coretax bermasalah sudah tertulis dan diketahui semua PIC?
- Kapan terakhir kali rekonsiliasi pajak dan laporan keuangan diuji di luar periode audit?
Baca Juga: SPP-TDLN Mengubah Pemungutan PPN Transaksi Digital: Apa yang Perlu Disiapkan Tim Pajak Perusahaan?Kesimpulan: Tenggat Tidak Bisa Ditawar, Prosesnya Bisa Dirancang
Kalender kepatuhan pajak berbentuk tabel tanggal cukup untuk mengingatkan. Ia tidak cukup untuk melindungi grup usaha dari denda yang sebenarnya bisa dihindari.
Selisih antara entitas yang tepat waktu dan yang terlambat hampir selalu ada di minggu-minggu sebelum tenggat:
- dokumen vendor
- tekanan “urgent”
- inkonsistensi pencatatan
- dan ketiadaan rencana saat sistem otoritas bermasalah
Pengalaman relaksasi Coretax 2025 dan 2026 menunjukkan bahwa kebijakan otoritas bisa datang terlambat atau mepet.
Sedangkan hal yang bisa dikendalikan perusahaan adalah prosesnya sendiri:
- siapa memegang apa
- kapan data harus bersih
- berapa hari cadangan yang tersedia
- dan siapa yang memutuskan ketika sesuatu tidak berjalan
Pada akhirnya, ketatnya proses ini bukan birokrasi. Seperti kata Sermin, itu cara perusahaan menyelamatkan dirinya di kemudian hari.
Mulai dari Tanggal yang Tepat
Proses yang rapi tetap membutuhkan fondasi berupa tanggal tenggat yang akurat. Kalender Pajak Mekari Klikpajak merangkum batas waktu setor dan lapor pajak setiap bulan dalam satu tampilan.
Tim Anda bisa melihatnya secara online, mengunduhnya dalam format PDF, atau menyinkronkannya dengan Google Calendar agar pengingat tenggat muncul otomatis.
Jadikan kalender ini titik awal untuk menyusun cutoff internal H-7, H-5, dan H-3 di setiap entitas.
Cek Kalender Pajak Mekari Klikpajak di sini → Unduh Kalender Pajak!
Referensi
Wawancara Mekari Klikpajak dengan Sermin E. N. Situmorang sebagai Tax Manager Perusahaan Multi Brand Skala Nasional.
MUC. “DJP: Batas pembayaran pajak seragam tanggal 15”
Database Peraturan JDIH BPK. “PMK No. 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka PSIAP”
Database Peraturan JDIH BPK. “UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan”
Database Peraturan JDIH BPK. “UU No. 28 Tahun 2007 tentang Perubahan Ketiga UU 6/1983 tentang KUP”
Datacenter Ortax. “KEP-71/PJ/2026 tentang Kebijakan Perpajakan Sehubungan dengan Implementasi SIAP”
JDIH Kemenkeu. “PER-11/PJ/2025 tentang Ketentuan Pelaporan PPh, PPN, PPnBM, dan Bea Meterai dalam Rangka Pelaksanaan PSIAP”