


- Selisih rekonsiliasi yang tidak dijelaskan akan dibaca pemeriksa sebagai potensi kurang bayar, lalu dikenai bunga hingga 24 bulan.
- Kertas kerja yang tahan diperiksa menghubungkan buku besar, SPT/Coretax, dan dokumen sumber, termasuk kredit pajak dari bukti potong yang diterima.
- Rekonsiliasi bulanan harus bisa dijumlahkan menjadi ekualisasi tahunan, karena pemeriksa menguji dari sana.
- Semakin cepat selisih ditutup, semakin murah biayanya. Tarif bunga pembetulan sendiri jauh lebih rendah daripada bunga SKPKB hasil pemeriksaan.
- Kontrol harian berlapis, pembagian peran yang jelas, dan arsip 10 tahun membuat kertas kerja siap dipakai kapan pun SP2DK datang
Di banyak perusahaan, rekonsiliasi PPN dan PPh dianggap selesai kalau angka SPT “kurang lebih” sama dengan buku besar. Sisa selisih rekonsiliasi pajaknya diberi label “pembulatan” atau “timing”, lalu dilupakan.
Pemeriksa tidak menerima “kurang lebih”. Selisih tanpa dokumen tidak dianggap salah ketik.
Selisih itu dibaca sebagai PPh yang belum dipotong, PPN yang belum dipungut, atau pajak masukan yang tidak berhak dikreditkan, lengkap dengan bunga yang berjalan setiap bulan. Selisih kecil yang dibiarkan hari ini adalah koreksi yang tinggal menunggu tanggal.
Jadi, pertanyaannya bukan “apakah angkanya cocok?“, melainkan “bisakah setiap angka dibuktikan kalau pemeriksa datang besok?“
Sermin E. N. Situmorang, Tax Manager Perusahaan Multi Brand Skala Nasional, yang mengelola pajak grup importir, distributor, sekaligus retailer, menegaskan bahwa kekuatan rekonsiliasi ada pada kertas kerja yang rapi, lengkap, dan bisa dipertanggungjawabkan, bukan pada angka akhirnya.
Panduan untuk Accounting Manager dan Tax Manager ini berisi template kertas kerja rekonsiliasi pajak, delapan penyebab selisih yang paling sering muncul beserta cara menutupnya, serta cara menghubungkannya ke ekualisasi tahunan dan tanggapan SP2DK. Untuk dasar-dasarnya, baca dulu pengertian dan cara membuat rekonsiliasi PPN.

Mengapa Selisih yang Tidak Dijelaskan Berubah Menjadi Koreksi
Aturan pemeriksaan sekarang makin menekankan bukti. PMK 15/2025 mewajibkan DJP mendasarkan temuan pemeriksaan pada bukti yang kuat dan relevan, serta mendokumentasikan pemeriksaan dalam kertas kerja pemeriksaan.
Artinya, pemeriksa membangun koreksi dengan kertas kerja, sehingga wajib pajak perlu kertas kerja tandingan yang sama rapinya.
Tekanan pengawasan juga meningkat. Berdasarkan Laporan Tahunan DJP, jumlah SP2DK naik sekira 37,67% dari 2023 ke 2024. Hingga Juni 2026, DJP sudah menerbitkan sekira 185.000 SP2DK untuk pengawasan dan sekira 65.000 untuk ekstensifikasi
Tidak semua SP2DK berlanjut ke pemeriksaan. Menurut DJP, rata-rata jumlahnya di bawah 1% dari SP2DK yang terbit dalam setahun.
Namun SP2DK tetap wajib ditanggapi paling lambat 14 hari. Tanggapan yang kuat hanya mungkin kalau rekonsiliasinya sudah siap sebelum surat datang.
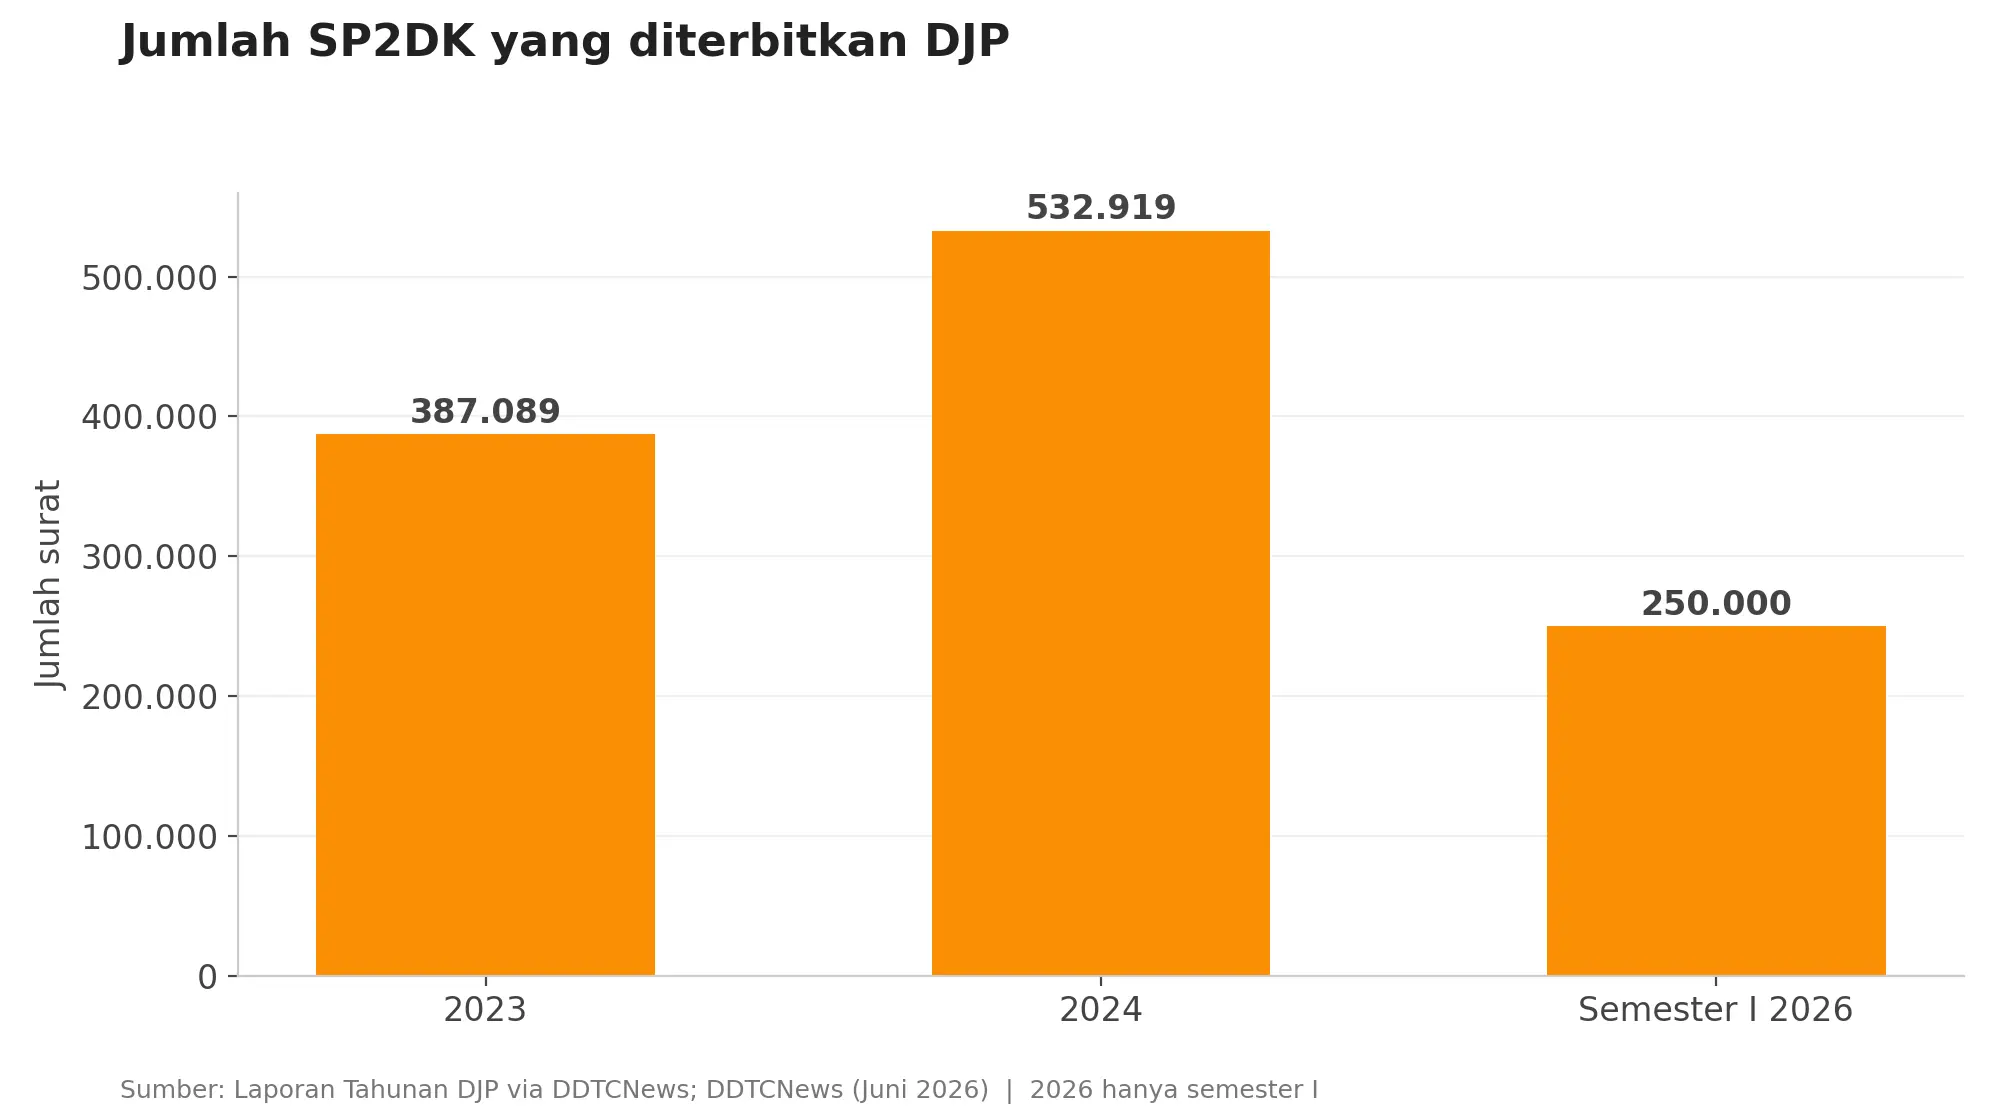
Sermin menggambarkan ritme ini di perusahaan skala besar. Audit tahunan pasti ada, sedangkan SP2DK datang per kejadian dan bisa mencapai sekira satu surat per entitas per tahun. Menurutnya, dokumentasi menentukan hasil akhirnya.
Jika kita kalah dalam dokumentasi, artinya kita menyerahkan diri kepada pemeriksa. Apa yang bisa kita buktikan jika dokumennya saja tidak ada?

Biaya kekalahan itu bisa dihitung. Bunga atas urat Ketetapan Pajak Kurang Bayar (SKPKB) hasil pemeriksaan (Pasal 13 ayat 2 UU KUP) dikenakan paling lama 24 bulan.
Sebagai contoh, tarif sanksi bunga administrasi pajak untuk September 2026, KMK 40/MK/EF.2/2026 menetapkan tarifnya 1,85% per bulan. Sebagai ilustrasi, koreksi pokok Rp1 miliar yang kena bunga penuh 24 bulan menambah sekira Rp444 juta di luar pokok pajaknya.
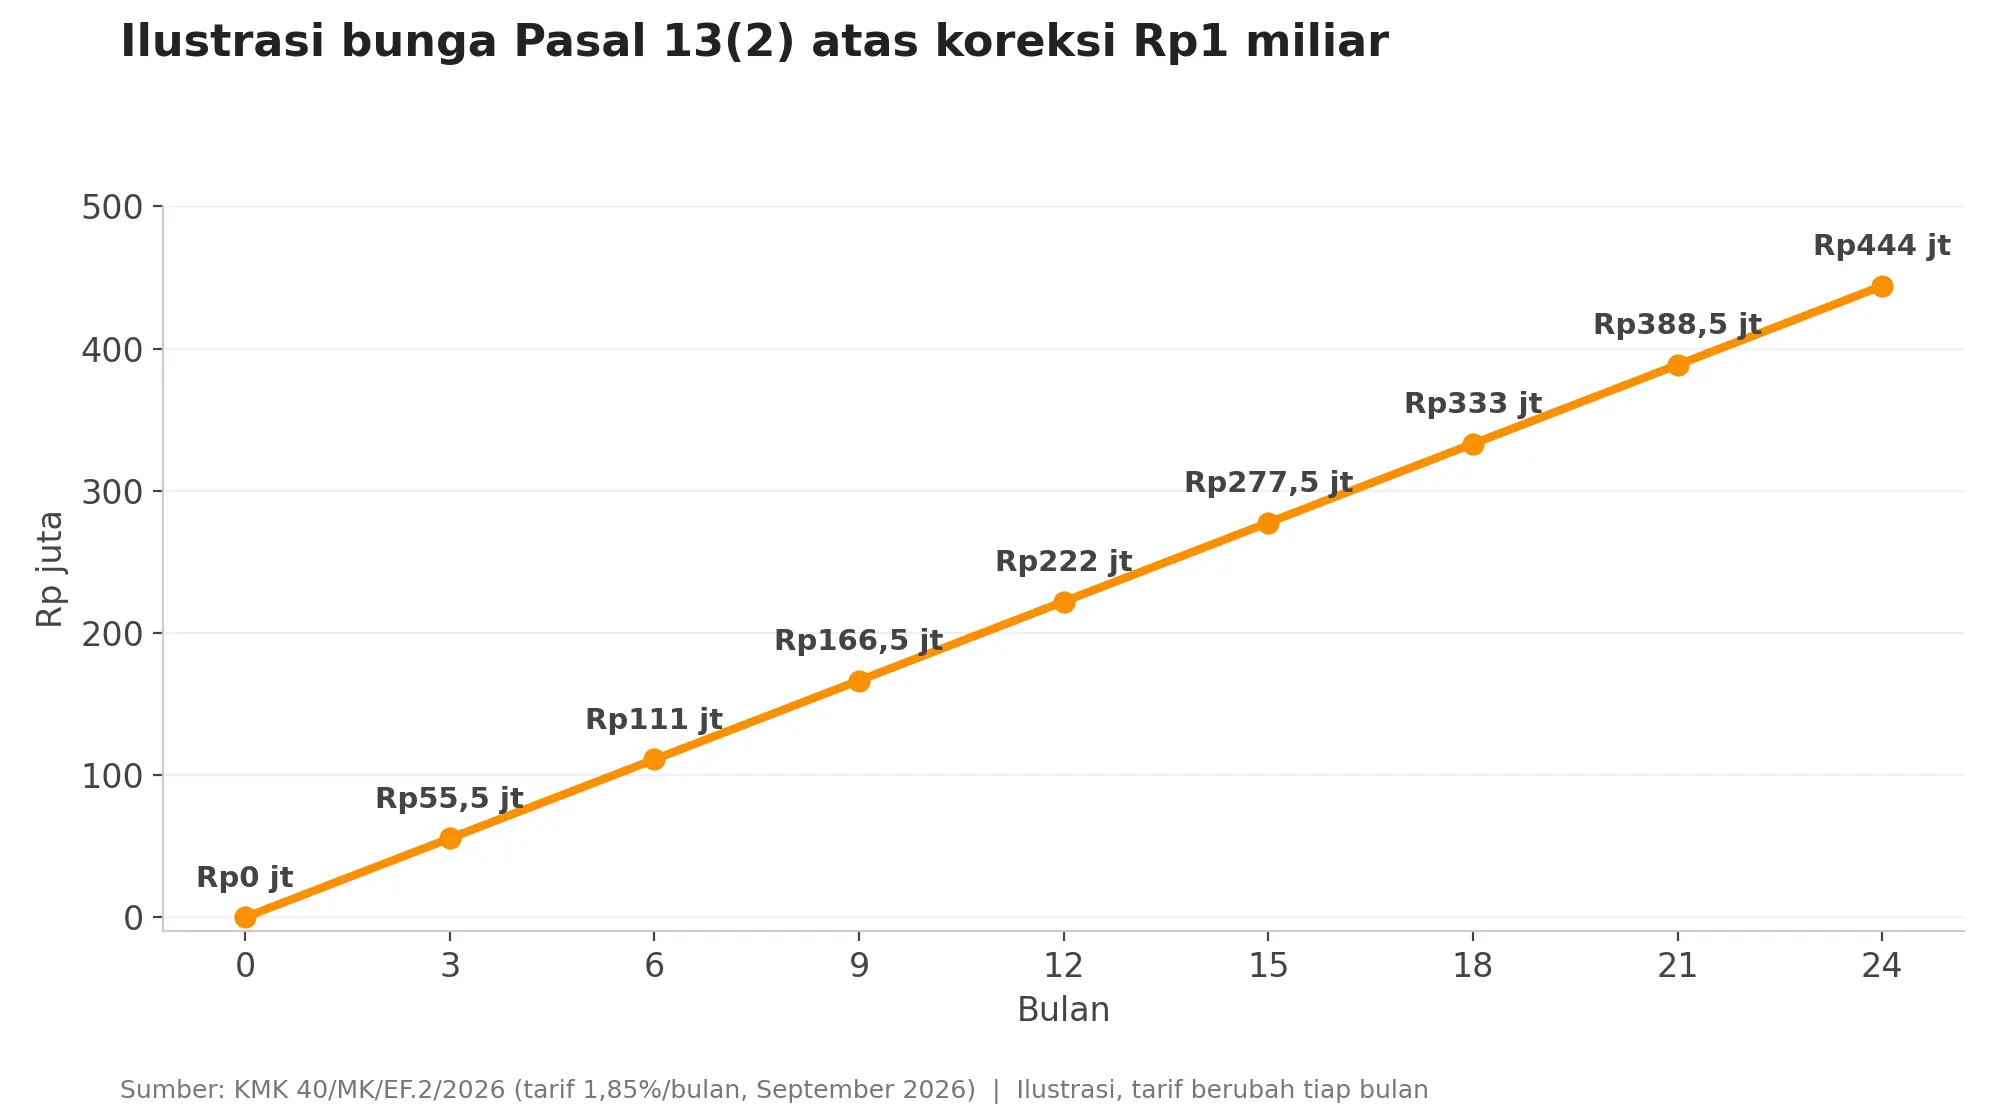
Grafik di atas adalah simulasi skala, bukan perhitungan SKP (Surat Ketetapan Pajak), karena tarif bunga berubah setiap bulan.
Sermin juga mengingatkan bahwa dalam praktik pemeriksa cenderung mengenakan bunga hingga batas maksimum. Masalahnya sering baru ketahuan setelah nilainya sudah besar.
Baca Juga: Kesiapan Data Pajak Perusahaan: Insight Compliance dari Tax Manager Perusahaan Ritel Terbesar di IndonesiaRekonsiliasi yang Tahan Diperiksa Menghubungkan Tiga Hal
Di era Coretax, rekonsiliasi pajak yang lemah masih hanya membandingkan dua angka: total di Surat Pemberitahuan (SPT) dan saldo di buku besar.
Rekonsiliasi yang tahan diperiksa menghubungkan tiga hal: buku besar (apa yang dicatat akuntansi), SPT dan Coretax (apa yang dilaporkan dan diketahui DJP, termasuk faktur serta bukti potong dari lawan transaksi), dan dokumen sumber (invoice, faktur, kontrak, PO, bukti bayar, bukti potong).
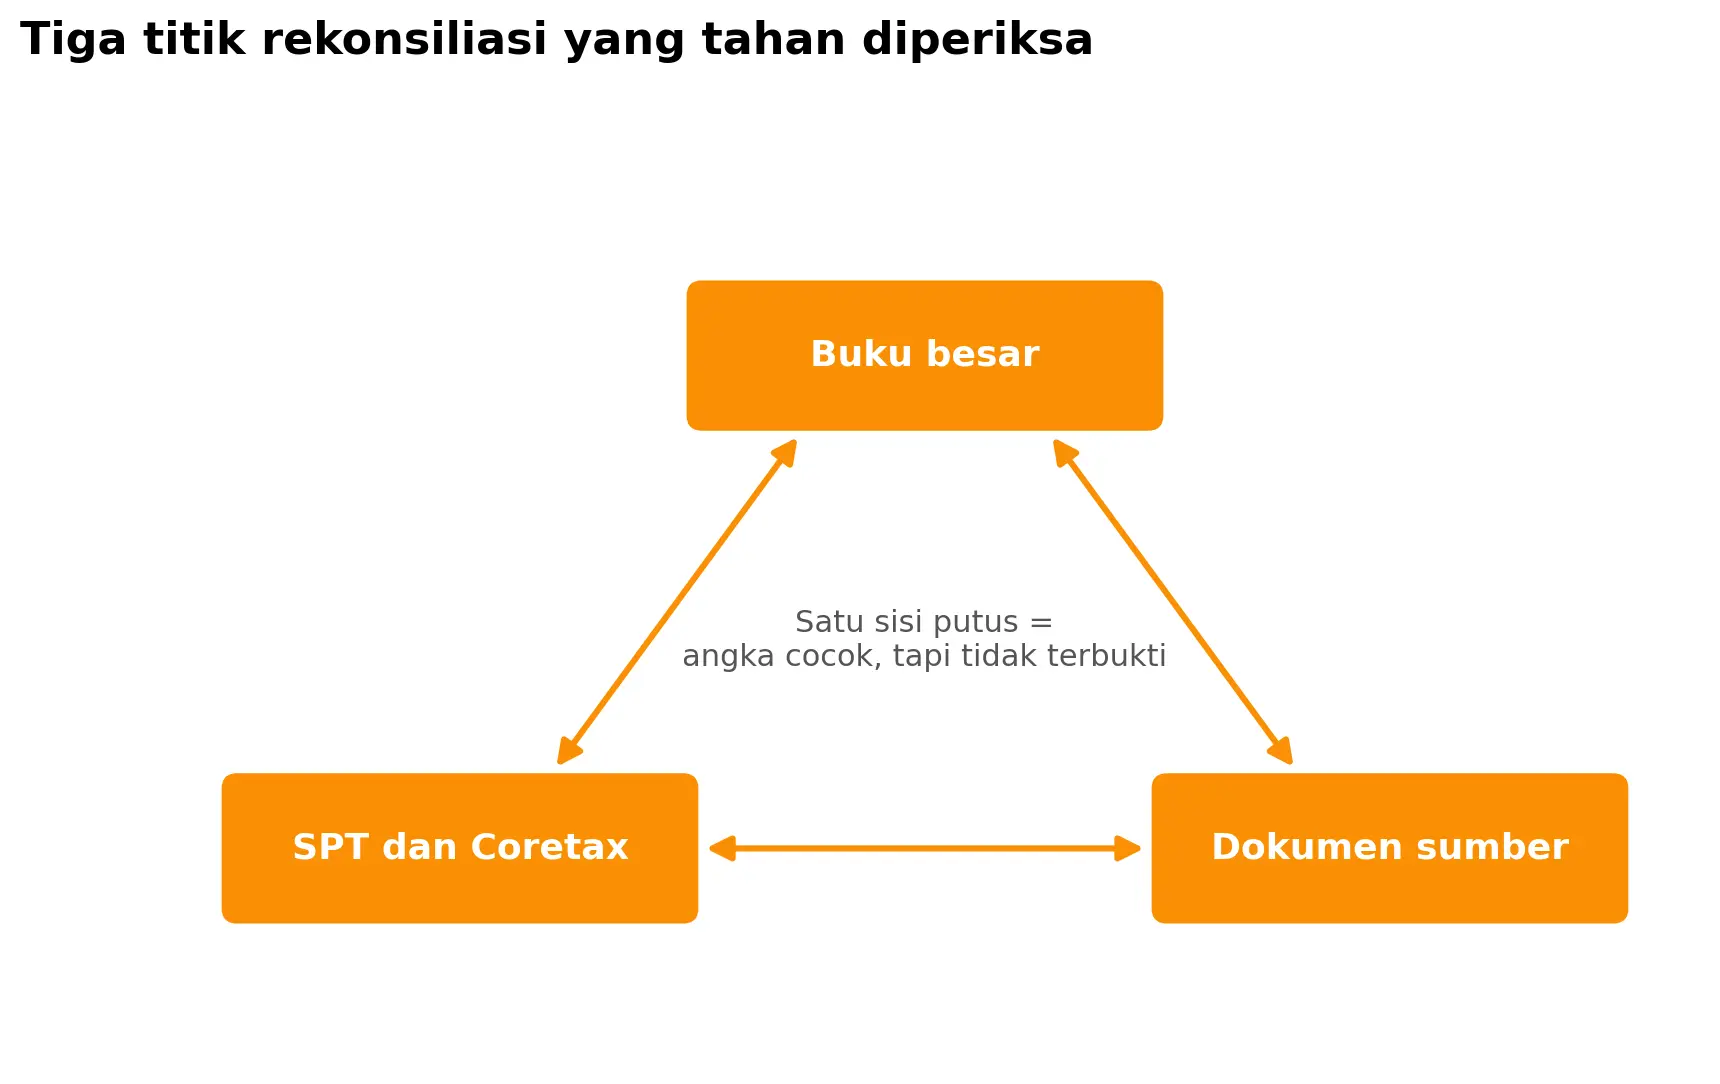
Kalau salah satu hubungan terputus, angka mungkin terlihat cocok tetapi tetap tidak bisa dibuktikan. Menurut Sermin, inilah hal yang paling sering diabaikan bisnis:
Yang terpenting adalah dokumentasi yang telah lolos rekonsiliasi, yaitu dokumen yang sudah selaras dengan hasil rekonsiliasi.
Template Kertas Kerja Rekonsiliasi PPN dan PPh Potong Pungut
Template ini terdiri dari empat bagian. Sesuaikan nama akun dan kolomnya dengan chart of accounts perusahaan, dan jalankan per entitas.
Bagian A: Rekonsiliasi PPN (per masa pajak)
| Baris | Sisi buku besar | Sisi SPT/Coretax | Yang dicocokkan |
|---|---|---|---|
| A1 | Pendapatan per GL (semua akun penjualan) | Pendapatan per GL (semua akun penjualan) penyerahan ke pemungut + ekspor/tidak dipungut/dibebaskan | Omzet GL = total DPP. Sisanya dijelaskan (non-objek, uang muka, retur, cut-off) |
| A2 | Mutasi kredit akun Utang PPN Keluaran | PPN keluaran di SPT Masa PPN | PPN per GL = PPN dilaporkan |
| A3 | Mutasi debit akun PPN Masukan | PM dikreditkan masa ini + PM dikreditkan di masa berikutnya | Tidak ada PM ganda atau yang lewat batas masa |
| A4 | PPN impor per GL | PIB yang dikreditkan | Nilai dan masa pengkreditan sesuai |
| A5 | PM yang dibebankan sebagai biaya | — | Tidak ikut dikreditkan |
| A6 | Saldo akhir Utang/Lebih Bayar PPN | Kurang/lebih bayar di SPT dan bukti setor | Saldo GL = posisi SPT + setoran |
Bagian B: Rekonsiliasi PPh potong/pungut sebagai pemotong (per masa, per jenis PPh)
| Akun GL | Saldo biaya | Objek/Non-objek | Jenis PPh | DPP | Tarif | PPh seharusnya | PPh per bukti potong | Selisih | Kode penyebab | Tindakan | Link dokumen | PIC | Status |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
PPh per bukti potong kemudian dicocokkan dengan setoran (billing) dan saldo akun Utang PPh di GL.
Dengan begitu, satu kertas kerja bisa menjawab tiga pertanyaan pemeriksa: apakah biaya ini objek pajak, apakah sudah dipotong dengan tarif yang benar, dan apakah potongannya sudah disetor.
Bagian C: Kredit pajak dari pihak lain (sisi yang dipotong)
Bagian ini sering terlupa padahal langsung menentukan restitusi. Sebelum mengembalikan kelebihan pembayaran, DJP menguji kebenaran PPh terutang serta keabsahan bukti potong, bukti pungut, dan bukti pembayaran pajak.
Di Coretax, bukti potong dari pelanggan atau mitra otomatis masuk ke akun wajib pajak badan dan terisi otomatis di SPT Tahunan.
Karena itu, rekonsiliasikan data Coretax dengan buku besar setiap bulan, jangan menunggu akhir tahun.
| Sumber kredit | Sisi buku besar | Sisi Coretax/dokumen | Yang dicocokkan |
|---|---|---|---|
| C1 PPh 23/22 dipotong pelanggan | Akun PPh dibayar di muka | Bukti potong yang diterima | Setiap penjualan jasa ke pemotong punya bukti potong. Selisih ditagihkan ke pelanggan |
| C2 PPh 22 impor | Akun PPh 22 dibayar di muka | PIB dan bukti setor | Nilai per PIB = GL |
| C3 Penyerahan ke pemungut PPN | Piutang dan PPN per GL | Faktur dan bukti pungut | PPN yang dipungut pembeli tidak tercatat sebagai utang PPN yang harus disetor sendiri |
Waktu juga berpengaruh. Bukti potong yang terlambat diterima setelah SPT Tahunan dilaporkan hanya bisa dikreditkan lewat pembetulan SPT, yang bisa memicu status lebih bayar dan pemeriksaan.
Sermin menggambarkan risikonya: lebih bayar yang seharusnya besar bisa berkurang banyak kalau angkanya tidak bisa dibuktikan saat diperiksa.
Bagian D: Log selisih (bagian yang paling sering tidak ada)
| No | Masa | Bagian (A/B/C) | Nilai selisih | Kode penyebab | Penjelasan singkat | Dokumen bukti | Tindakan penutupan | Target selesai | Umur (hari) | Status |
|---|---|---|---|---|---|---|---|---|---|---|
Aturannya sederhana: tidak boleh ada baris selisih tanpa kode penyebab dan dokumen bukti.
Unduh template kertas kerjanya:
Empat bagian di atas sudah disusun menjadi satu file Excel yang siap dipakai. Isinya meliputi rekonsiliasi PPN per masa untuk 12 bulan, rekonsiliasi PPh potong pungut, kredit pajak dari pihak lain, dan log selisih dengan kode penyebab S1–S8, lengkap dengan rumus selisih otomatis.
File ini juga dilengkapi tab ekualisasi tahunan, dashboard tolok ukur, pembagian peran, checklist tanggapan SP2DK, dan matriks objek-tarif PPh untuk diisi tim pajak Anda. Sesuaikan dengan chart of accounts perusahaan, lalu mulai dari masa berjalan.
[Unduh Template Rekonsiliasi PPN dan PPh (Excel)]
Selisih yang terjelaskan bisa dipertahankan. Selisih berlabel “lain-lain” hampir pasti menjadi pertanyaan pemeriksa.
8 Penyebab Selisih Rekonsiliasi Pajak yang Paling Sering Ditemukan dan Cara Menutupnya
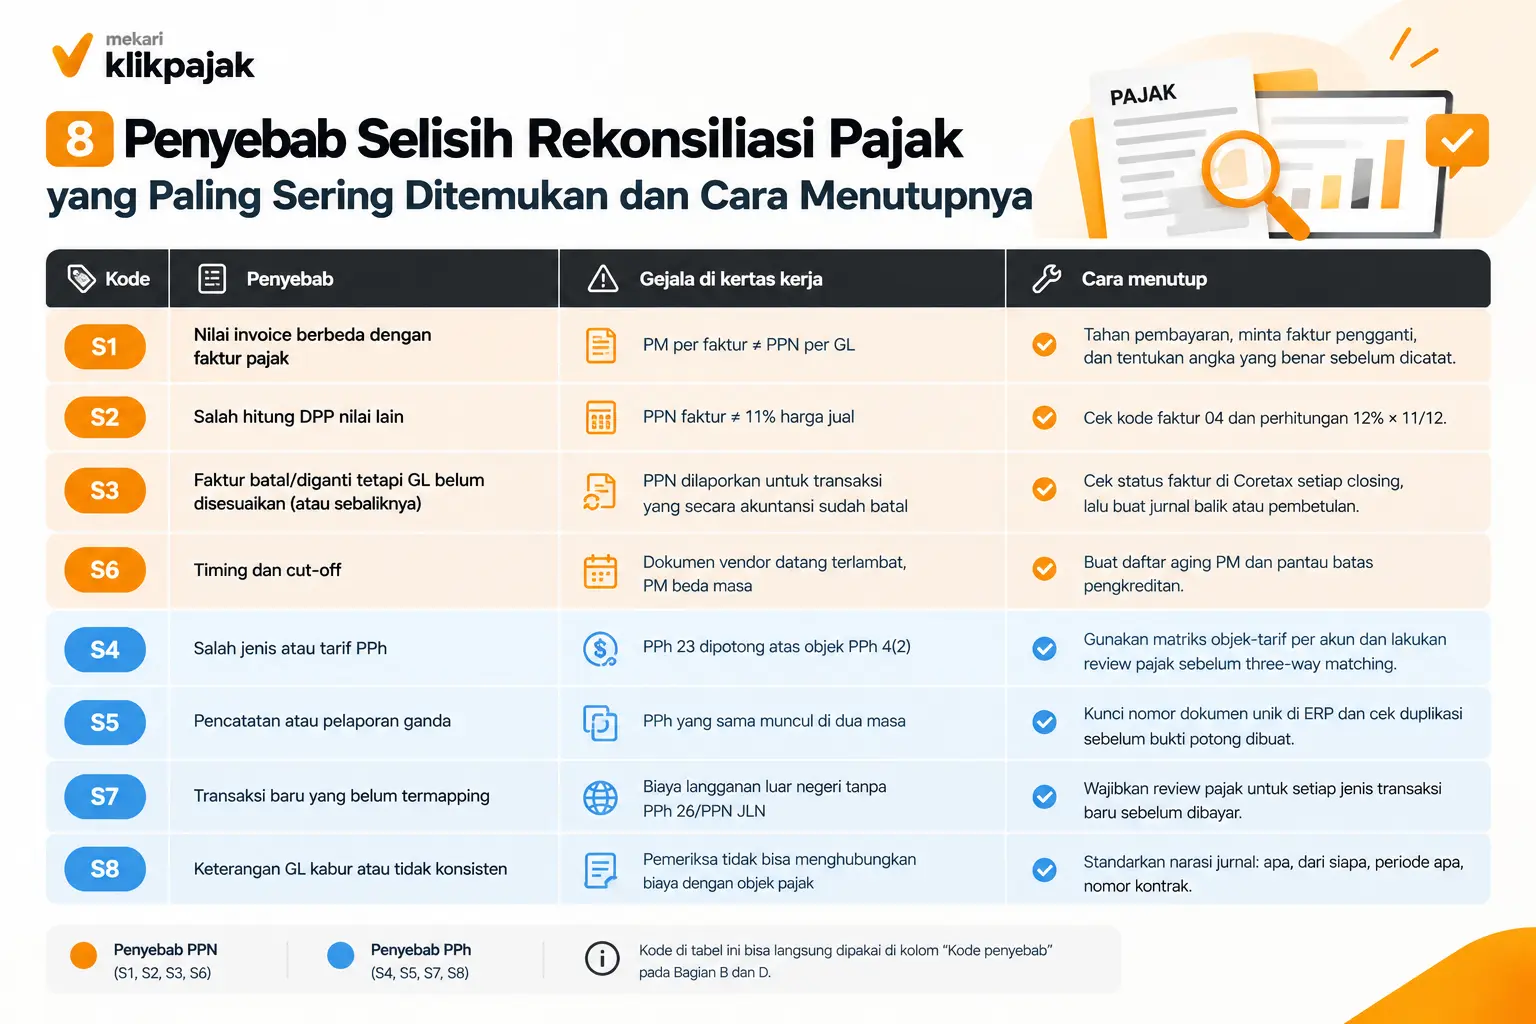
Kode di tabel ini bisa langsung dipakai di kolom “Kode penyebab” pada Bagian B dan D. S1, S2, S3, dan S6 adalah penyebab di sisi PPN. S4, S5, S7, dan S8 adalah penyebab di sisi PPh.
| AAA | Penyebab | Gejala di kertas kerja | Cara menutup |
|---|---|---|---|
| S1 | Nilai invoice berbeda dengan faktur pajak | PM per faktur ≠ PPN per GL | Tahan pembayaran, minta faktur pengganti, dan tentukan angka yang benar sebelum dicatat |
| S2 | Salah hitung DPP nilai lain | PPN faktur ≠ 11% harga jual | Cek kode faktur 04 dan perhitungan 12% × 11/12 |
| S3 | Faktur batal/diganti tetapi GL belum disesuaikan (atau sebaliknya) | PPN dilaporkan untuk transaksi yang secara akuntansi sudah batal | Cek status faktur di Coretax setiap closing, lalu buat jurnal balik atau pembetulan |
| S4 | Salah jenis atau tarif PPh | PPh 23 dipotong atas objek PPh 4(2) | Gunakan matriks objek-tarif per akun dan lakukan review pajak sebelum three-way matching |
| S5 | Pencatatan atau pelaporan ganda | PPh yang sama muncul di dua masa | Kunci nomor dokumen unik di ERP dan cek duplikasi sebelum bukti potong dibuat |
| S6 | Timing dan cut-off | Dokumen vendor datang terlambat, PM beda masa | Buat daftar aging PM dan pantau batas pengkreditan |
| S7 | Transaksi baru yang belum termapping | Biaya langganan luar negeri tanpa PPh 26/PPN JLN | Wajibkan review pajak untuk setiap jenis transaksi baru sebelum dibayar |
| S8 | Keterangan GL kabur atau tidak konsisten | Pemeriksa tidak bisa menghubungkan biaya dengan objek pajak | Standarkan narasi jurnal: apa, dari siapa, periode apa, nomor kontrak |
S1 dan S2: Invoice tidak sama dengan faktur
Sermin menyebut kasus invoice Rp1 juta dengan faktur Rp1,5 juta sebagai hal yang sering terjadi.
Penyebabnya, di sebagian vendor, invoice dan faktur dibuat oleh orang yang berbeda dengan perhitungan yang berbeda pula.
Kondisi ini makin rumit karena sejak 2025 PPN atas barang dan jasa nonmewah dihitung dengan tarif 12% dikali DPP nilai lain 11/12 dari harga jual, dan fakturnya wajib memakai kode 04.
Ia menyebutkan, timnya memilih tidak memproses dokumen yang angkanya tidak cocok.
Dokumen dikembalikan ke vendor, dan kalau penjelasannya membingungkan, mereka mengadakan pertemuan daring sampai jelas.
S6: Dokumen datang terlambat
Batas waktu kredit menentukan. DJP menegaskan bahwa Coretax sudah diperbarui sehingga Pajak Masukan (PM) pada e-Faktur dapat dikreditkan paling lama 3 masa pajak berikutnya.
Untuk dokumen yang dipersamakan dengan faktur, PMK 81/2024 memberi batas yang sama, dengan syarat PM belum dibebankan sebagai biaya atau ditambahkan ke harga perolehan.
S3 dan S5: Miskomunikasi antar tim
Di perusahaan-perusahaan sebelumnya, Sermin menemukan faktur yang secara akuntansi sudah batal tetapi tetap dilaporkan, sehingga PPN sudah disetor dan SPT menunjukkan lebih bayar.
Ia juga menemukan PPh yang sudah dilaporkan di Januari dicatat ulang oleh tim finance dan dilaporkan lagi di Februari.
Di perusahaan properti besar tempatnya bekerja dulu, selisih seperti ini muncul sekira 2–3 kali per periode.
Menurutnya, Coretax membantu karena tim pajak kini bisa langsung melihat faktur yang diganti atau dibatalkan tanpa menunggu kabar dari lawan transaksi.
S4: Salah jenis PPh
Pola ini paling sering terjadi di perusahaan jasa, karena objek dan tarif PPh-nya paling beragam.
Contoh dari Sermin: objek yang seharusnya dipotong PPh Pasal 4 ayat (2) justru dipotong PPh 23. Selisih tarifnya menjadi koreksi, lalu kurang bayarnya berbunga.
S7: Transaksi mendahului regulasi
Sermin pernah menghadapi pemeriksa yang mempertanyakan mengapa langganan layanan digital luar negeri tidak dipotong PPh 26 sebesar 20%. Saat itu belum ada aturan PMSE yang jelas mengatur transaksi tersebut.
Ia berhasil mempertahankan posisinya dengan menunjukkan dasar hukum yang berlaku pada tanggal transaksi.
Pelajarannya: kertas kerja perlu mencatat regulasi yang berlaku pada tanggal transaksi, bukan hanya regulasi hari ini.
S8: Keterangan GL kabur
Sermin mencontohkan transaksi yang sama ditulis “tagihan listrik Mei PT ABC” di satu bulan lalu hanya “biaya listrik Juni” di bulan berikutnya.
Keterangan yang berbeda-beda membuka celah bagi pemeriksa untuk menelusuri transaksi sampai ke kontrak.
Setiap penjelasan transaksi harus bisa dipahami, bahkan oleh orang di luar bidang pajak dan akuntansi. Jika pemeriksa menanyakan transaksi lima tahun lalu dan penjelasannya sudah tidak jelas sejak awal, ke mana lagi kita harus mencari jawabannya?
Dari Rekonsiliasi Bulanan ke Ekualisasi PPN dan PPh Badan
Pemeriksa jarang berhenti di satu masa pajak. Mereka menguji setahun penuh melalui ekualisasi, yang secara umum dibagi menjadi tiga:
- Penghasilan vs PPN: peredaran usaha di SPT Tahunan PPh Badan dibandingkan dengan DPP pajak keluaran di SPT Masa PPN.
- Biaya vs PPN masukan: biaya dibandingkan dengan DPP pajak masukan.
- Biaya vs objek PPh potong/pungut: biaya dibandingkan dengan objek PPh yang dipotong atau dipungut.
Selisih antara peredaran usaha dan DPP pajak keluaran termasuk koreksi yang sangat sering ditemukan dalam pemeriksaan.
Penyebabnya biasanya perbedaan pengakuan akuntansi dan fiskal. Di sisi biaya, selisih wajar bisa berasal dari biaya yang bukan objek PPh masa, perbedaan tahun pengakuan, selisih kurs, dan keterlambatan pemotongan.
Kalau Bagian A dan B diisi rapi setiap bulan, ekualisasi tinggal menjumlahkan 12 kertas kerja lalu menjelaskan pos rekonsiliasi tahunan.
Setiap pos wajar di ekualisasi seharusnya sudah punya jejak di log selisih bulanan. Kalau tidak ada jejaknya, pos itu kemungkinan besar akan dipertanyakan pemeriksa.
Catatan: pedoman teknis ekualisasi dari DJP (PER-04/PJ/2012) sudah dicabut. Pembagian tiga jenis di atas adalah praktik yang lazim di kalangan praktisi, bukan format resmi DJP.
Baca Juga: SPP-TDLN Mengubah Pemungutan PPN Transaksi Digital: Apa yang Perlu Disiapkan Tim Pajak Perusahaan?Selisih Ditemukan Setelah SPT Dilaporkan: Pembetulan SPT Sekarang atau Tunggu Diperiksa?
Ini keputusan yang paling berpengaruh ke biaya. Ada tiga jalur, dan tarif bunganya berbeda jauh.
- Pembetulan SPT: hanya bisa dilakukan selama DJP belum melakukan tindakan pemeriksaan.
- Pengungkapan ketidakbenaran pengisian SPT (Pasal 8 ayat 4): kalau pemeriksaan sudah berjalan, wajib pajak masih bisa mengungkapkan ketidakbenaran SPT, selama SPHP belum disampaikan.
- Menunggu SKP: kalau tidak ada tindakan sampai pemeriksaan selesai, kurang bayar ditetapkan lewat SKPKB dengan tarif bunga tertinggi di antara ketiganya.
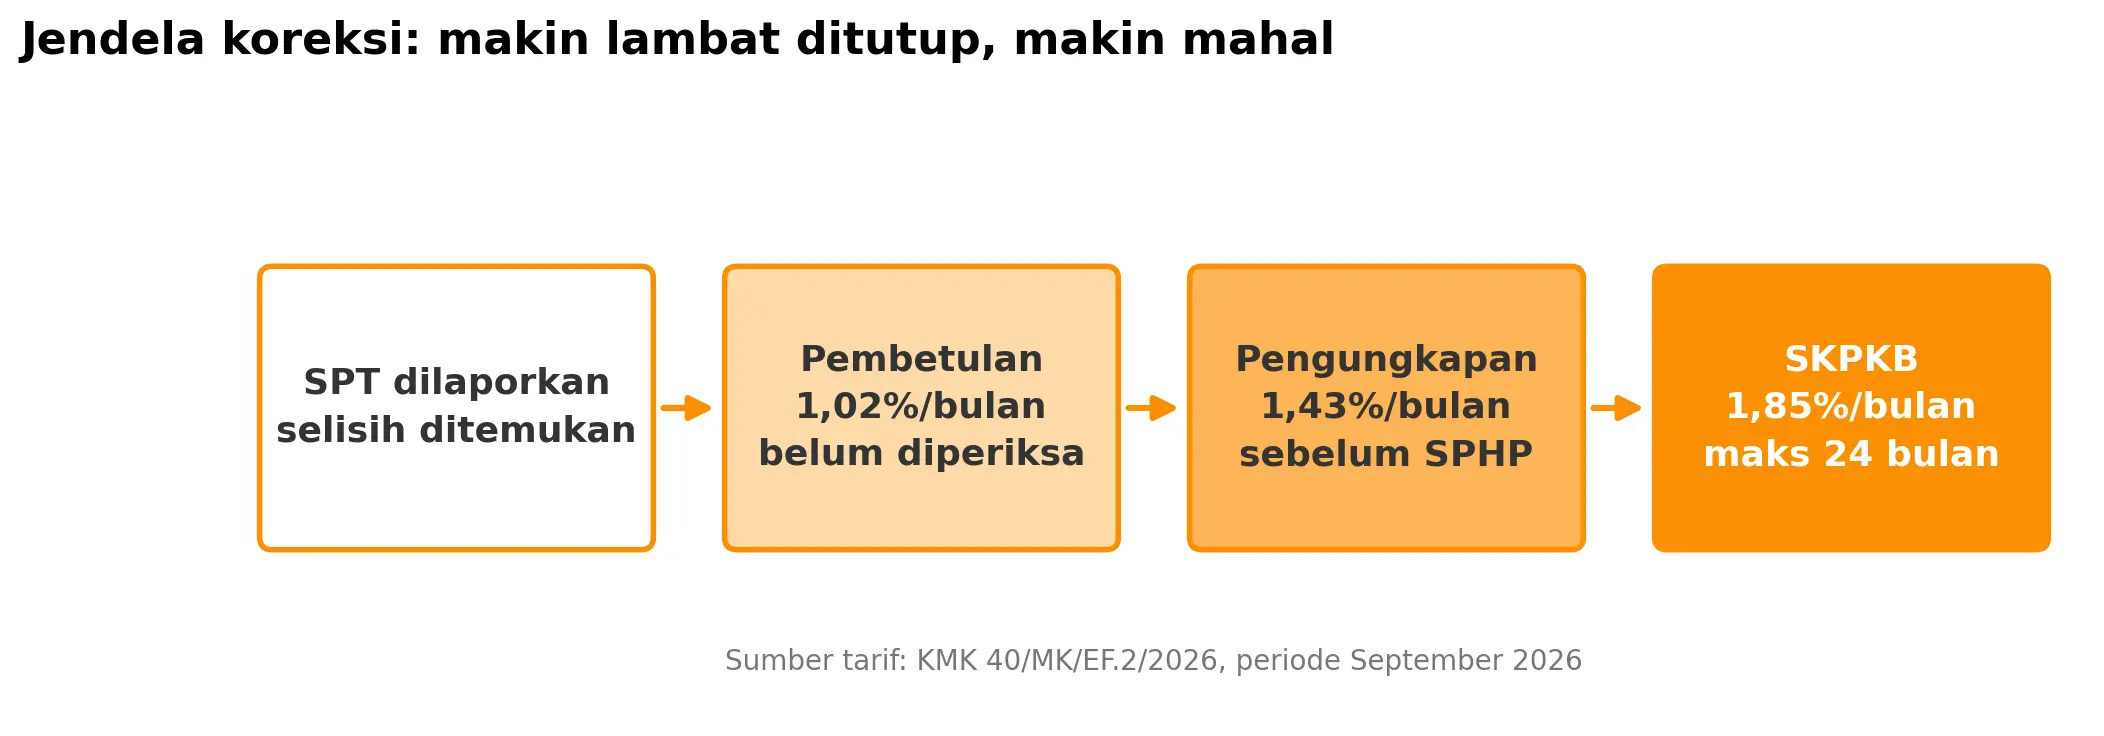
Diagram di atas menunjukkan bahwa jalur perbaikan makin sempit dan makin mahal seiring berjalannya proses pemeriksaan.
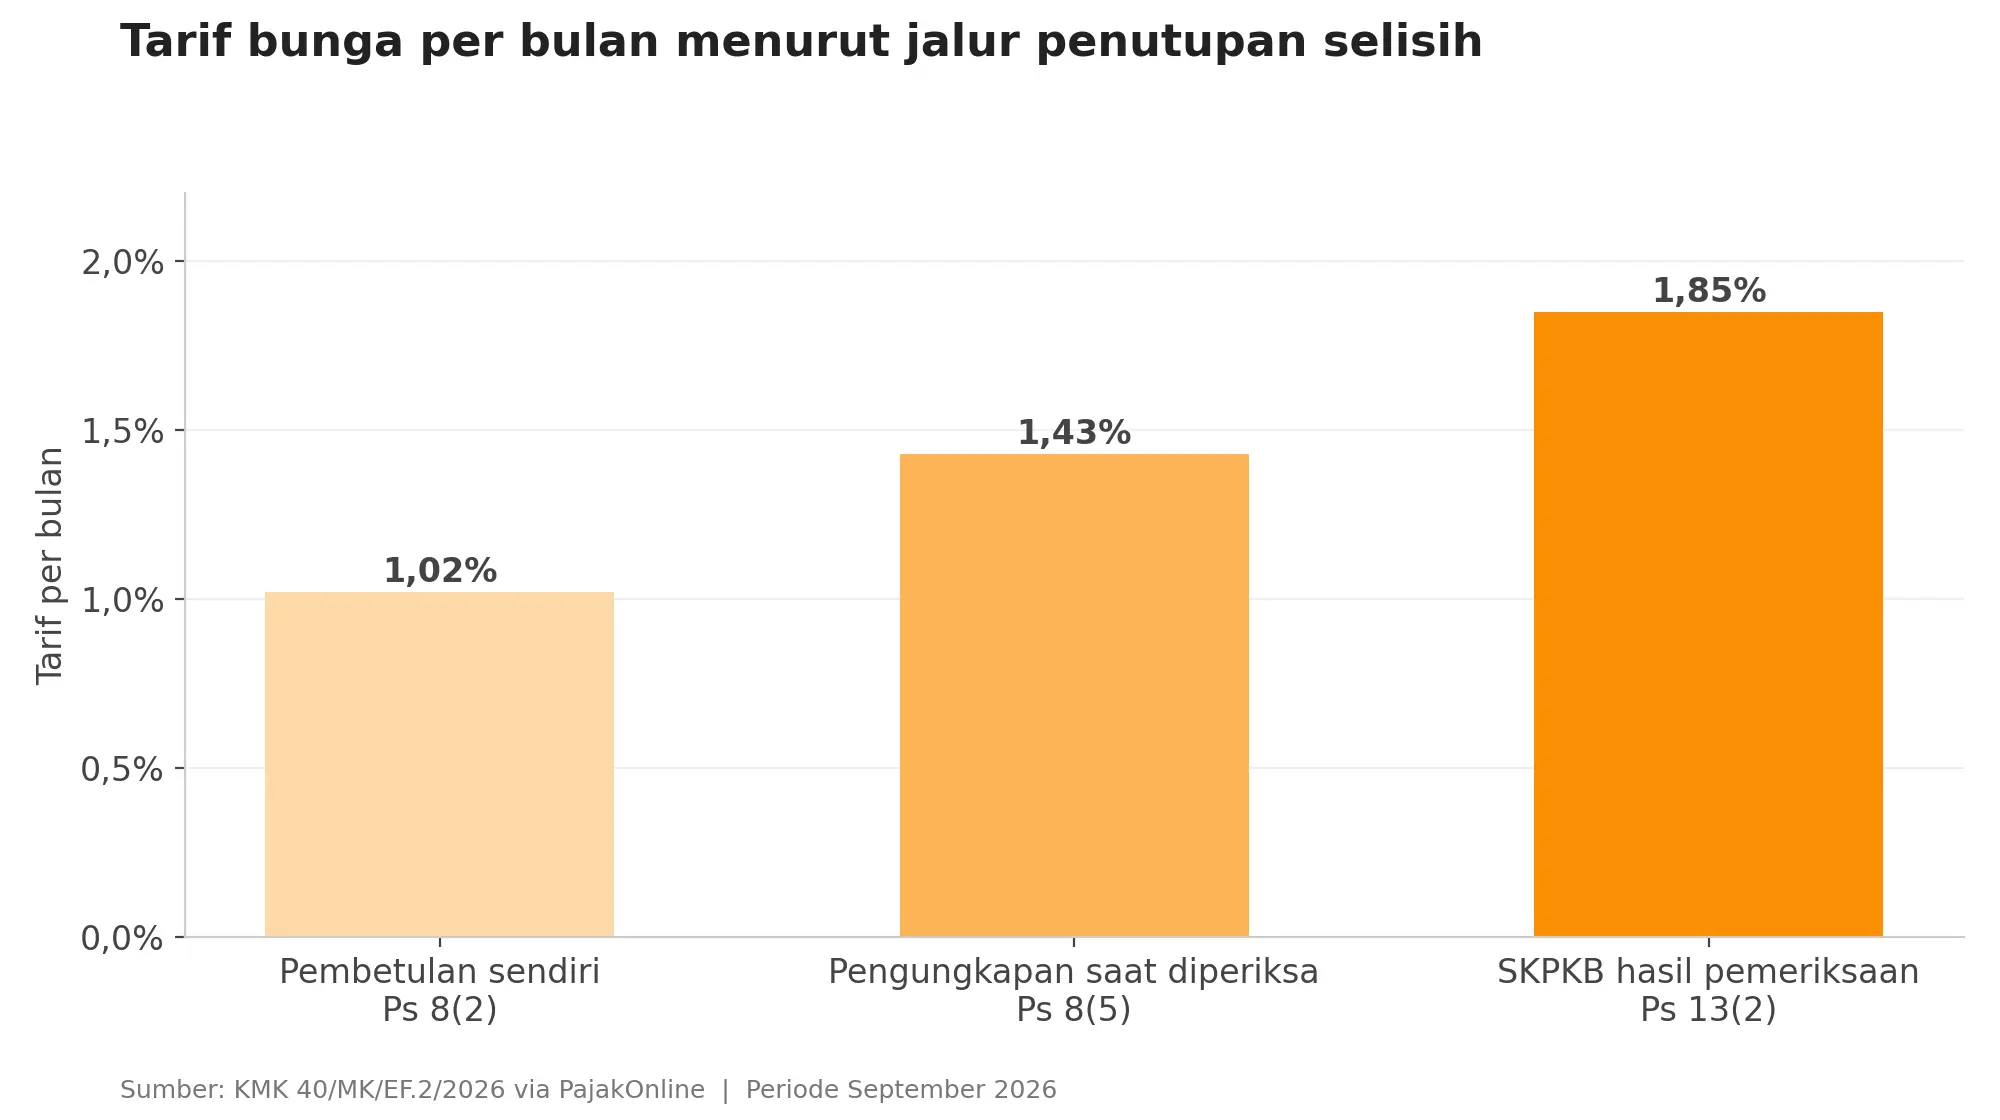
Sebagai ilustrasi sederhana, ambil kurang bayar Rp1 miliar dengan jarak 12 bulan dari jatuh tempo.
Jika dibetulkan sendiri, bunganya sekira Rp122,4 juta. Jika ditetapkan lewat SKPKB, bunganya sekira Rp222 juta.
Selisih hampir Rp100 juta itu muncul hanya karena waktu penutupan selisihnya berbeda. Angka riilnya tergantung tarif bulan yang berlaku dan periode penghitungannya.
Ada dua batas lain yang perlu dicatat di kebijakan internal:
- Pertama, pembetulan yang menghasilkan rugi atau lebih bayar harus disampaikan paling lama 2 tahun sebelum daluwarsa penetapan.
- Kedua, daluwarsa penetapan itu sendiri adalah 5 tahun. Dengan kata lain, selisih yang menguntungkan perusahaan pun punya tenggat untuk diklaim.
Baca Juga: Tantangan Compliance saat Volume Transaksi Melonjak: 5 Titik yang Sering Lolos dari Kontrol EnterpriseSaat SP2DK atau Pemeriksaan Pajak Datang: Kertas Kerja Sebagai Jawaban
Kertas kerja yang baik membuat tanggapan SP2DK menjadi pekerjaan menyusun, bukan pekerjaan mencari. Alurnya bisa dibuat dalam tiga langkah:
- Petakan setiap pertanyaan ke baris kertas kerja. Pertanyaan soal selisih omzet dijawab dari Bagian A1 dan ekualisasi. Pertanyaan soal biaya jasa dijawab dari Bagian B.
- Lampirkan log selisih beserta buktinya. Setiap pos selisih disertai kode penyebab, dokumen, dan tindakan yang sudah dilakukan.
- Susun kronologi posisi perusahaan. Cantumkan regulasi yang berlaku pada tanggal transaksi, terutama untuk transaksi yang aturannya berubah.
Kalau dari proses ini ternyata ada kesalahan yang memang milik perusahaan, jalur pembetulan atau pengungkapan di bagian sebelumnya biasanya lebih murah daripada mempertahankan posisi yang tidak bisa dibuktikan.
Baca Juga: Sengketa Pajak: Kenapa Hasil Keberatan Ditentukan Dokumen, Bukan ArgumenArsip: Kertas Kerja Harus Bisa Dibuka Sepuluh Tahun Lagi
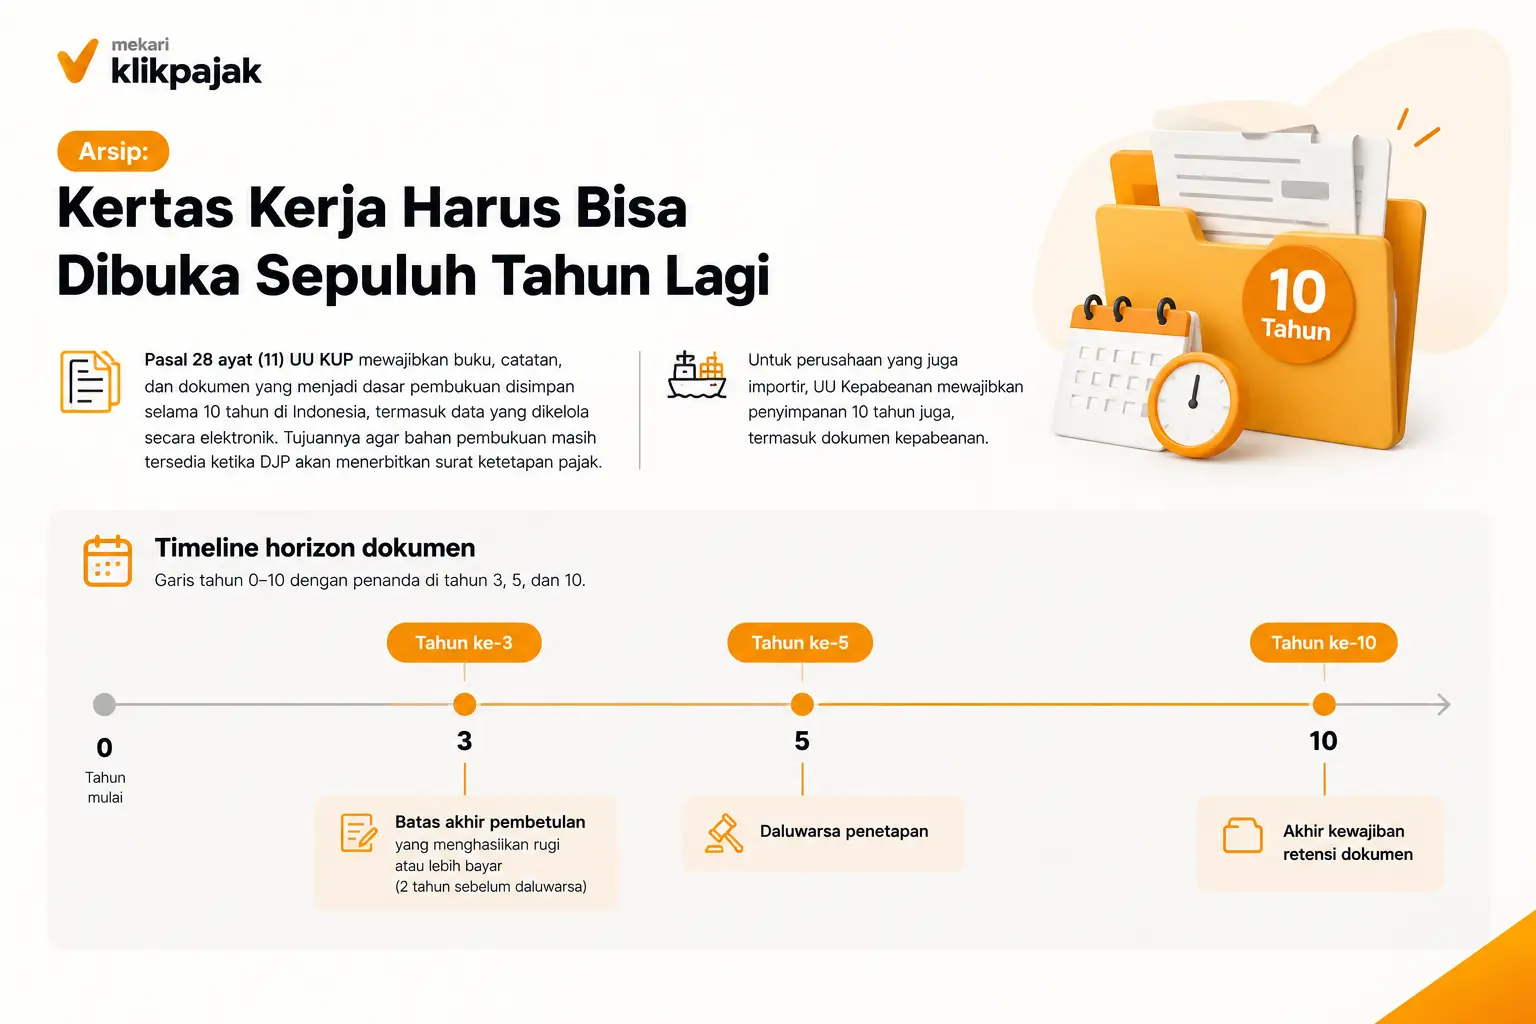
Pasal 28 ayat (11) UU KUP mewajibkan buku, catatan, dan dokumen yang menjadi dasar pembukuan disimpan selama 10 tahun di Indonesia, termasuk data yang dikelola secara elektronik.
Tujuannya agar bahan pembukuan masih tersedia ketika DJP akan menerbitkan surat ketetapan pajak.
Untuk perusahaan yang juga importir, UU Kepabeanan mewajibkan penyimpanan 10 tahun juga, termasuk dokumen kepabeanan.
| Waktu | Batas yang berlaku |
|---|---|
| Tahun ke-3 | Batas akhir pembetulan yang menghasilkan rugi atau lebih bayar (2 tahun sebelum daluwarsa) |
| Tahun ke-5 | Daluwarsa penetapan |
| Tahun ke-10 | Akhir kewajiban retensi dokumen |
Artinya, dokumen harus disimpan dua kali lebih lama dari jangka daluwarsa penetapan.
Dalam praktik, simpan setiap transaksi dalam satu folder yang tertaut ke nomor jurnal.
Isinya invoice, faktur, kontrak, bukti bayar, dan bukti potong. Kertas kerja rekonsiliasi dan log selisih setiap masa ikut disimpan di sana.
Perhatikan juga keabsahan dokumen. Sermin mengingatkan bahwa di pengadilan pajak perusahaan bisa diminta menunjukkan dokumen fisik, lengkap dengan meterai dan tanda tangan basah.
Praktisi pajak juga mencatat bahwa hasil cetak dari pindaian berpotensi tidak diterima pemeriksa, sehingga dokumen asli sebaiknya tetap disimpan di samping salinan digitalnya.
Kontrol Proses dan Pembagian Peran
Kertas kerja menutup selisih setelah terjadi. Kontrol proses mencegahnya muncul sejak awal. Dari praktik Sermin, ada empat kontrol yang paling berdampak:
1. Registrasi dulu, transaksi kemudian
Vendor dan customer harus terdaftar di ERP sebelum transaksi bisa berjalan. Setelah itu, jurnal hingga laporan terbentuk dari sistem, sehingga data untuk pemeriksa bisa dicetak langsung dari sistem.
Sermin menilai proses manual berkontribusi sekitar 5 dari skala 10 terhadap kesalahan data pajak, dan porsinya makin besar ketika volume transaksi naik.
2. Review pajak berlapis, bukan di akhir
Setelah finance menyelesaikan pre-matching, tim pajak memeriksa ulang: apakah transaksi sudah dipotong, berapa tarifnya, ke akun mana jurnalnya, dan apakah deskripsinya jelas.
Dokumen baru kembali ke finance untuk dicatat, lalu diperiksa sekali lagi sebelum cash management membayar.
Di perusahaan Sermin, pembayaran tidak dilakukan selama dokumen belum lengkap.
3. Kenali red flag dari sisi bisnis
Menurut Sermin, indikator paling jelas bahwa data pajak bermasalah adalah ketika pengguna internal menganggap semua permintaan “urgent” tanpa melengkapi dokumen.
Tim pajak dan finance sering mengalah demi target pendapatan. Namun saat pemeriksaan, alasan seperti “dokumennya hilang” atau “orangnya sudah resign” tidak bisa diterima, dan koreksi pun tidak terhindarkan.
4. Review internal berkala dan pembaruan regulasi
Sermin menyarankan review per kuartal atau per semester, bukan menunggu pemeriksaan datang.
Ia juga menilai risiko terbesar yang sering tidak disadari bisnis adalah tidak mengikuti perubahan regulasi.
Karena akar masalah yang paling sering muncul adalah miskomunikasi, peran setiap tim perlu ditulis dengan jelas.
Contoh pembagian berikut bisa disesuaikan dengan struktur perusahaan Anda:
| Aktivitas | Accounting | Tax | Finance/AP-AR |
|---|---|---|---|
| Narasi jurnal dan kelengkapan dokumen | Penanggung jawab | Reviewer | Pengumpul dokumen |
| Matriks objek-tarif PPh per akun | Pengguna | Penanggung jawab | Pengguna |
| Bagian A dan B kertas kerja | Menyiapkan data GL | Penanggung jawab | – |
| Bagian C (kredit pajak dari pihak lain) | Mencatat | Mencocokkan dengan Coretax | Menagih bukti potong ke pelanggan |
| Status faktur batal/pengganti | Menyesuaikan jurnal | Mengecek di Coretax | Menginformasikan perubahan |
| Log selisih dan ekualisasi | Reviewer | Penanggung jawab | – |
Soal waktu, rekonsiliasi PPh sebaiknya selesai sebelum batas penyetoran tanggal 15 dan pelaporan SPT Masa PPh Unifikasi tanggal 20 bulan berikutnya.
Dengan begitu, selisih masih bisa ditutup sebelum dilaporkan, bukan setelahnya.
Alat juga membantu menjaga alur ini tetap satu jalur. Mekari Klikpajak termasuk aplikasi pajak online mitra resmi DJP yang terintegrasi dengan Coretax, sehingga pembuatan dan pengunggahan faktur serta bahan rekonsiliasi tidak tersebar di banyak file.
Tolok Ukur dan Quick Win
Tolok ukur berikut adalah rekomendasi praktik, bukan ketentuan regulasi.
| Indikator | Target yang disarankan |
|---|---|
| Selisih yang sudah punya kode penyebab dan bukti saat closing | 100% |
| Umur item rekonsiliasi terbuka | ≤ 1 masa pajak |
| Faktur tidak cocok dengan invoice yang lolos ke pencatatan | 0 |
| PM yang lewat batas kredit | 0 |
| Bukti potong dari pelanggan yang belum diterima | Ditagih setiap bulan, bukan akhir tahun |
| Review internal rekonsiliasi | Minimal per kuartal/semester |
| Transaksi jenis baru yang direview pajak sebelum dibayar | 100% |
Quick win untuk Accounting Manager
- Terapkan standar narasi jurnal (apa, pihak lawan, periode, nomor kontrak/PO), dimulai dari 10 akun biaya dengan nilai terbesar.
- Aktifkan pengecekan duplikasi nomor dokumen sebelum posting.
- Sepakati dengan tim pajak bahwa status faktur batal atau pengganti di Coretax dicek setiap closing, sebelum buku ditutup.
Quick win untuk Tax Manager
- Susun matriks objek-tarif PPh per akun GL untuk menutup penyebab S4.
- Jalankan log selisih (Bagian D) mulai masa berjalan dengan aturan “tidak ada selisih tanpa kode penyebab dan bukti”.
- Tarik dua daftar prioritas: PM yang mendekati batas 3 masa pajak, dan kredit pajak dari pelanggan yang belum ada bukti potongnya. Keduanya langsung memengaruhi restitusi.
Belum punya format log selisih? Gunakan tab D_Log_Selisih di template kertas kerja rekonsiliasi pajak yang bisa diunduh di bawah ini:
Kesimpulan: Selisih yang Terjelaskan Bukan Temuan
Pemeriksa tidak mencari perusahaan tanpa selisih. Mereka mencari selisih yang tidak bisa dijelaskan.
Kertas kerja rekonsiliasi pajak yang menghubungkan buku besar, SPT, dan dokumen sumber, dilengkapi log selisih berkode, dijumlahkan menjadi ekualisasi tahunan, dan diarsipkan sepuluh tahun, mengubah posisi perusahaan dari bertahan menjadi bisa berargumen.
Seperti disampaikan Sermin, ketika data sudah lengkap dan akurat, perusahaan berani mempertahankan posisinya di hadapan pemeriksa karena tahu posisinya benar.
Tutup selisih sebelum menjadi temuan
Sebagian besar selisih lahir di celah antara sistem akuntansi dan sistem pajak: invoice yang tidak sama dengan faktur, faktur batal yang masih tercatat, atau data yang direkap ulang secara manual.
Dengan integrasi Mekari Jurnal dan Mekari Klikpajak, faktur pajak dibuat langsung dari data invoice penjualan, dan faktur penjualan dicocokkan dengan faktur pajak secara otomatis.
Pembuatan hingga pelaporan faktur pajak dan bukti potong PPh berjalan dalam satu alur yang terhubung ke Coretax. Tim Anda cukup meninjau pengecualian, bukan mencocokkan ribuan baris.
Jadwalkan demo integrasi Jurnal × Klikpajak sekarang!
Referensi
JDIH Kemenkeu. “PMK No. 15 Tahun 2025”
Fiskal Kemenkeu. “KMK Tarif Bunga”
DDTCNews. “SP-8/PJ/2026, SP2DK ke Pemeriksaan”
Pajak.go.id. “Pengkreditan PM di Coretax”
OJS Stiami.ac.id. “Implementasi Ekualisasi”
Pajak.go.id. “Kredit Pajak”
Institut Pratama Indomitra. “Kewajiban Penyimpanan Dokumen”