


- Pertanyaan kontrol SPP-TDLN sudah baku; yang menentukan framework berjalan atau tidak adalah pemilik yang menempel di tiap layer.
- Pemilik berbeda dari pelaksana. Yang membedakannya adalah wewenang memutuskan, akses langsung ke data, dan kewajiban menjawab saat hasilnya dipertanyakan.
- Klasifikasi transaksi adalah layer yang paling sering tidak punya pemilik, dan konsekuensinya melebar sampai ke PPh Pasal 26.
- Bukti perlu tiga penetapan di muka: lokasi penyimpanan, penanggung jawab kelengkapan, dan masa simpan.
- Ritme review tidak tunggal: vendor master bulanan, framework SPP-TDLN kuartalan pada tahun pertama, dan framework keseluruhan tahunan atau saat ada perubahan regulasi, sistem, maupun model pembelian.
SPP-TDLN memindahkan pemungutan PPN atas transaksi digital luar negeri ke jalur pembayaran. Hal yang tidak ikut berpindah adalah tanggung jawab membuktikan bahwa pemungutan itu benar, bahwa dokumennya cukup, dan bahwa perlakuannya konsisten dengan pembukuan.
Di titik itulah tax control framework berhenti menjadi dokumen tata kelola dan mulai menjadi alat kerja harian tim pajak.
Bersama Raden Agus Suparman, Praktisi Pajak di Botax Consulting Indonesia, artikel ini menguraikan wujud praktisnya:
- siapa pemilik tiap layer kontrol;
- bukti apa yang wajib ia simpan, dan;
- ritme yang menjaga keduanya tetap hidup setelah kuartal pertama berlalu.

Paket yang Dibeli Semua Orang, Dimiliki Tidak Seorang pun
Sebuah perusahaan membeli paket yang di invoice tertulis sebagai software subscription dari vendor teknologi asing.
Procurement memprosesnya sebagai pembelian software biasa. AP membayarnya tepat waktu. ERP mencatatnya sebagai beban software. Tim pajak menerima invoice ketika semuanya sudah selesai.
Masalahnya muncul belakangan. Paket itu ternyata tidak hanya berisi lisensi, tetapi juga support dan jasa implementasi, tiga hal yang perlakuan pajaknya tidak sama.
Pertanyaan yang sulit bukan siapa yang keliru, melainkan siapa yang seharusnya menetapkan isi paket itu sejak awal.
Jawabannya sering kali tidak ada: tidak satu pun dari tiga tim tadi menganggap klasifikasi transaksi sebagai tugasnya.
Sebelum SPP-TDLN, kekosongan seperti ini biasanya baru terasa saat pemeriksaan, dan taruhannya pun melebar ke PPh Pasal 26 serta karakterisasi berdasarkan P3B (Perjanjian Penghindaran Pajak Berganda).
Sesudah SPP-TDLN, konsekuensinya bisa datang lebih cepat, karena PPN kini dapat dipungut di titik pembayaran atas transaksi yang karakternya belum ditetapkan siapa pun.
Kerangka Kontrolnya Sudah Ada, Pemiliknya yang Belum
Mekanisme SPP-TDLN sudah diuraikan terpisah: siapa yang memungut, di titik mana PPN muncul, dan delapan pertanyaan kontrol yang harus bisa dijawab perusahaan ada di artikel: SPP-TDLN Mengubah Pemungutan PPN Transaksi Digital.
Artikel ini meneruskan dari titik tersebut, ke satu hal yang tidak dijawab oleh daftar pertanyaan mana pun: siapa pemilik tiap jawabannya.
Perbedaannya bukan soal istilah. Pertanyaan kontrol tanpa pemilik akan dijawab oleh siapa saja yang kebetulan sedang memegang dokumennya, dan jawabannya ikut berganti setiap kali orangnya berganti.
Saat pemeriksaan datang, yang tersisa bukan kontrol, melainkan ingatan.
OECD sudah lama menamai kekosongan ini. Dalam Co-operative Tax Compliance: Building Better Tax Control Frameworks (2016), dua dari enam building block sebuah Tax Control Framework justru berbicara tentang orang, bukan prosedur: responsibility assigned dan governance documented.
Setiap risiko pajak harus punya pemilik, dan setiap keputusan harus meninggalkan jejak yang bisa dibaca orang lain.
Tiga hal itulah yang diuraikan sisa artikel ini: pemilik di tiap layer, bukti yang wajib ia simpan, dan ritme yang menjaga keduanya tetap hidup.
Baca Juga: Risiko Double Collection PPN pada Langganan Digital Global: Cara Tim Pajak Mendeteksi dan MengoreksinyaDelapan Layer, Delapan Nama
Menetapkan pemilik berarti menuliskan tiga hal sekaligus untuk setiap layer: siapa yang memutuskan, bukti apa yang ia simpan, dan seberapa sering kontrol itu dijalankan. Tanpa yang ketiga, kepemilikan berhenti menjadi jabatan di atas kertas.
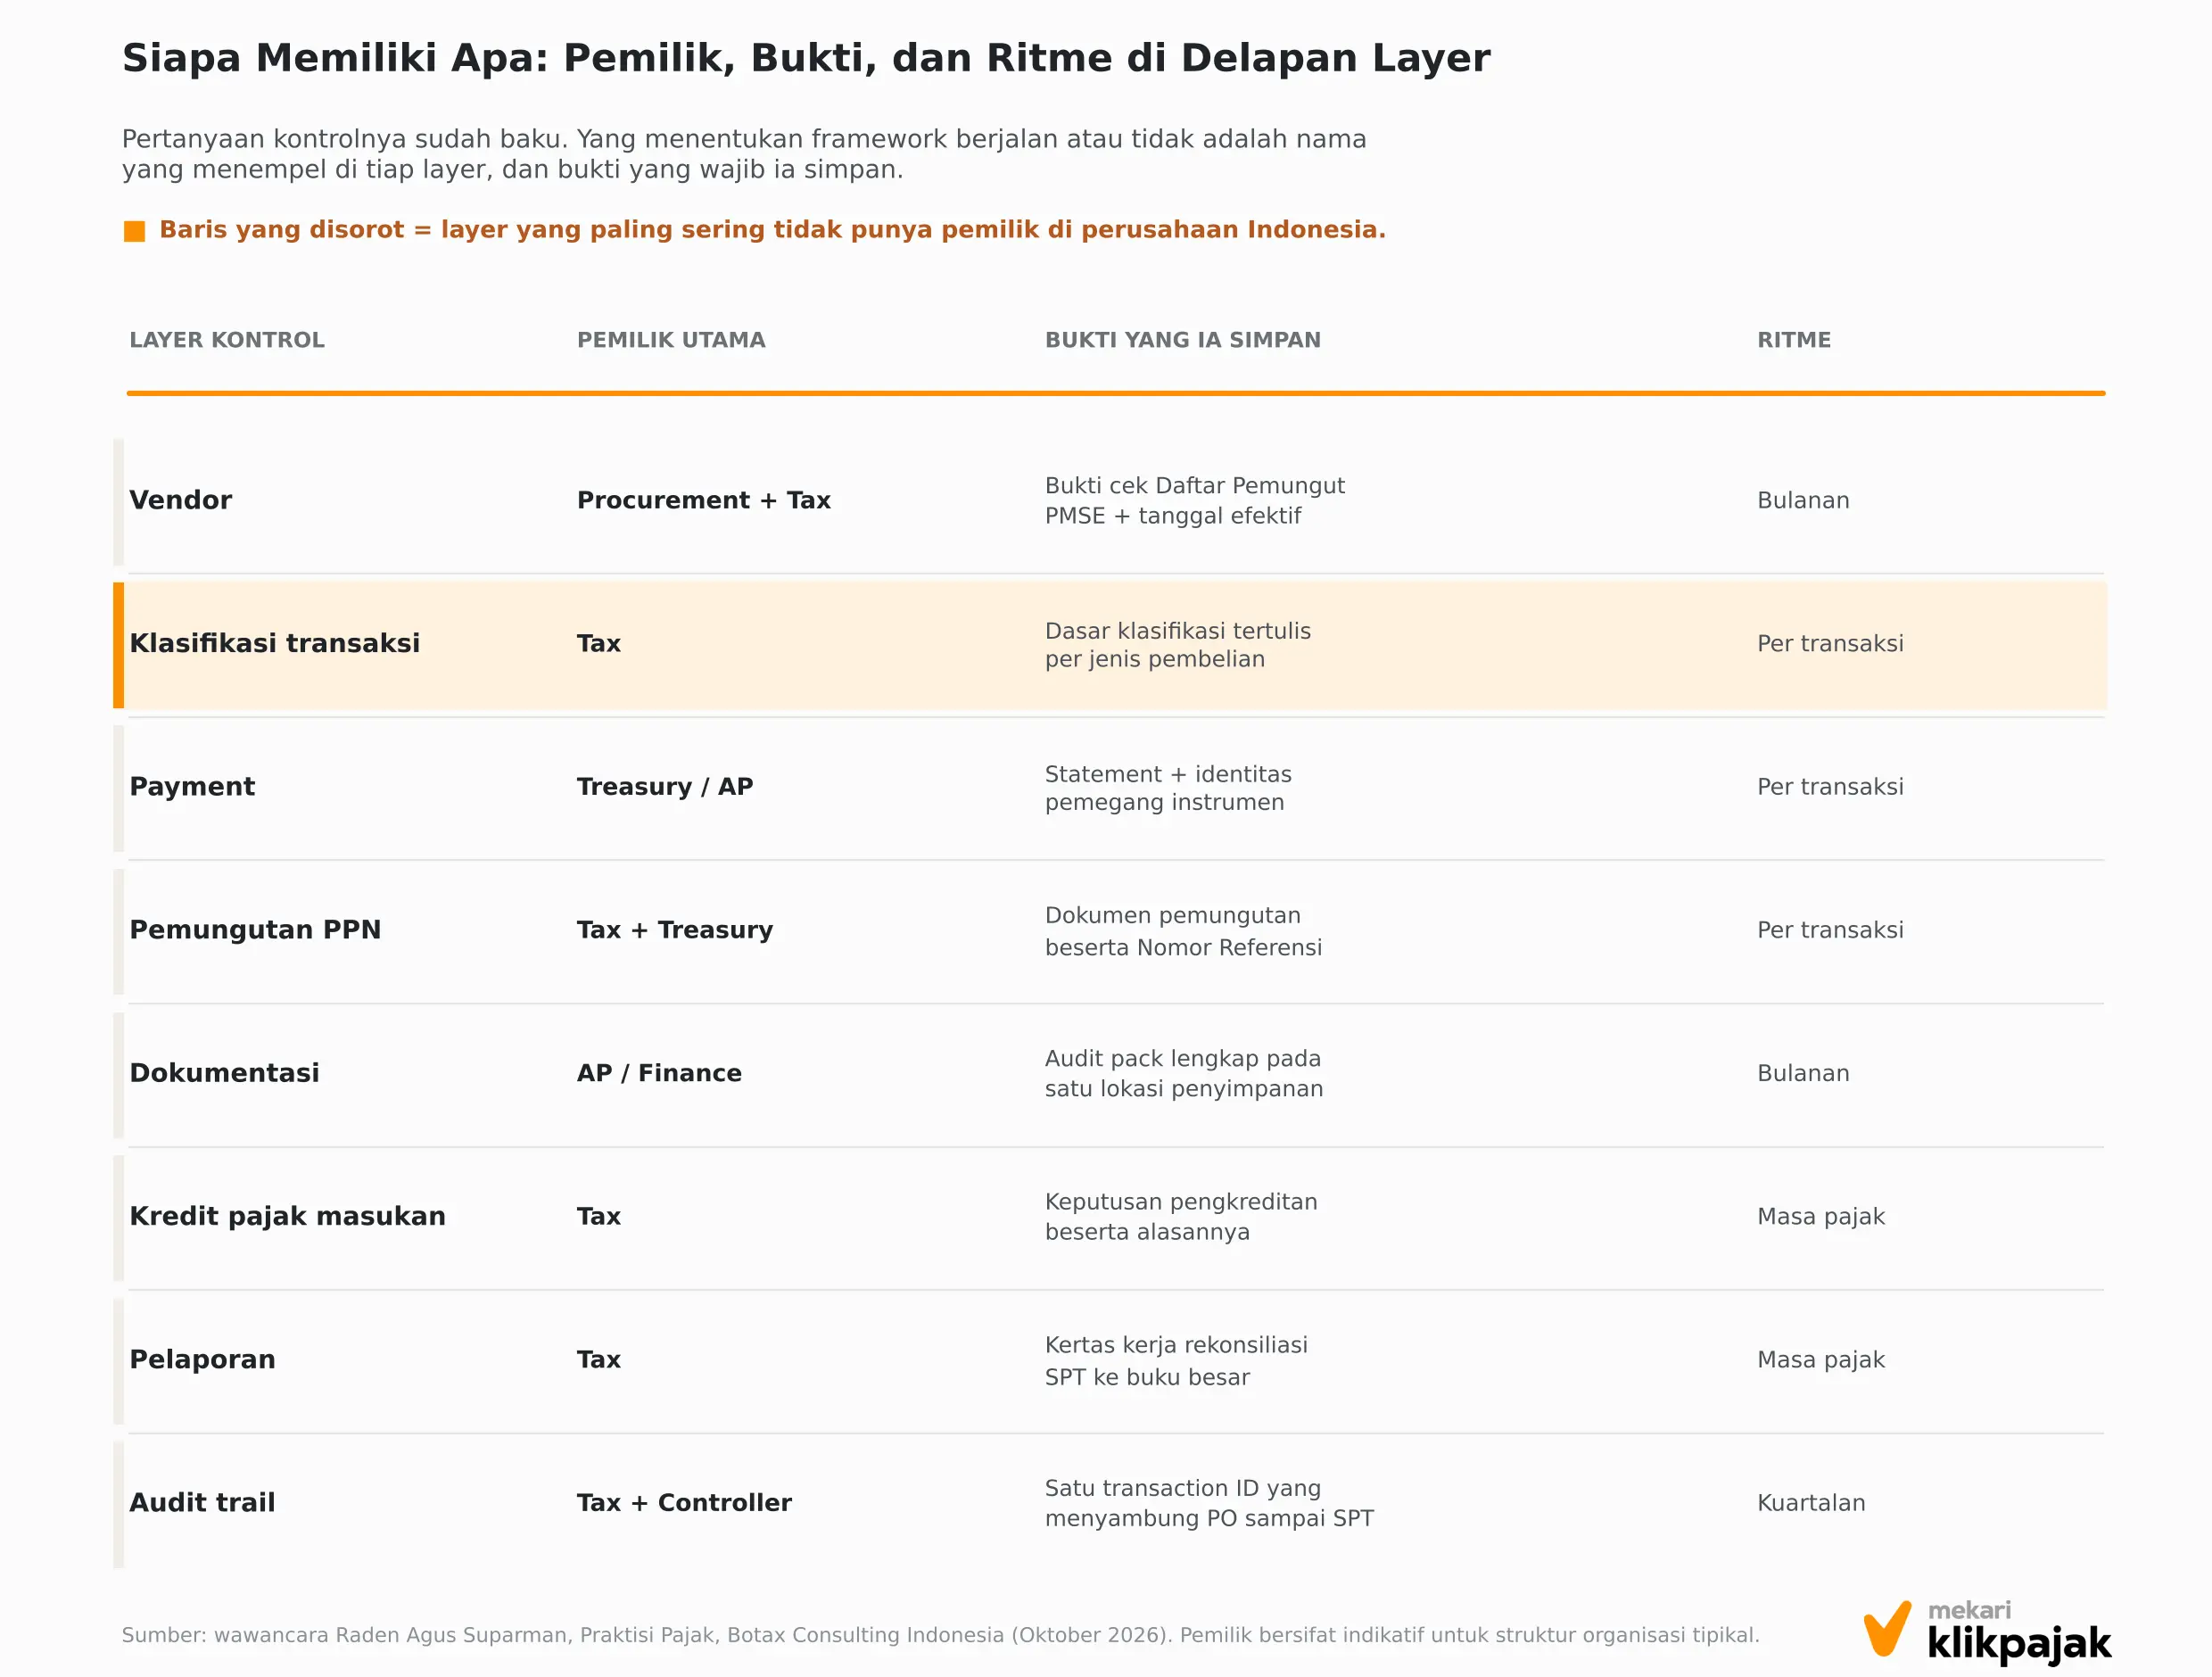
Dibaca dari sisi pemiliknya, peta itu lebih mudah dipakai. Tim pajak memegang paling banyak, yakni klasifikasi transaksi, keputusan pengkreditan, dan pelaporan, di mana tiga layer yang keputusannya memang tidak bisa dipindahkan ke fungsi lain.
Procurement berbagi layer vendor dengan tim pajak, karena verifikasi status pemungut dimulai saat vendor didaftarkan, bukan saat invoice masuk.
Treasury dan AP memegang pembayaran dan dokumentasi, dua tempat jejak paling sering terputus.
Dua sisanya dipegang berdua: pemungutan PPN oleh tim pajak bersama treasury, dan audit trail oleh tim pajak bersama financial controller.
Hal yang perlu ditegaskan, pemilik di sini bukan pelaksana harian. Seorang Tax Manager tidak mengerjakan sendiri verifikasi ratusan vendor.
Sedangkan yang membedakan pemilik dari pelaksana ada tiga: wewenang memutuskan, akses langsung ke datanya, dan kewajiban menjawab ketika hasilnya dipertanyakan.
Baca Juga: Validasi NIK dan NPWP dalam Skala Besar: Playbook Kebersihan Master Data Vendor dan KaryawanLayer yang Paling Sering Tidak Punya Pemilik
Dari delapan layer itu, menurut Raden Agus Suparman, satu hampir selalu kosong.
Menurut saya transaction classification. Procurement merasa tugasnya membeli. AP merasa tugasnya membayar. Tax menerima invoice ketika transaksi sudah selesai.

Akibatnya tim pajak baru mengetahui belakangan bahwa yang tercatat sebagai “software subscription” sebenarnya mengandung lisensi, support, konsultansi, atau bahkan hak atas kekayaan intelektual.
Konsekuensinya pun melebar keluar dari PPN, menyentuh PPh Pasal 26 dan treaty characterization.
Kekosongan ini bukan kelalaian satu tim. Ini ciri khas kontrol yang disentuh semua orang tetapi tidak dimiliki siapa pun. Pola yang sama terbaca pada skala yang jauh lebih luas.
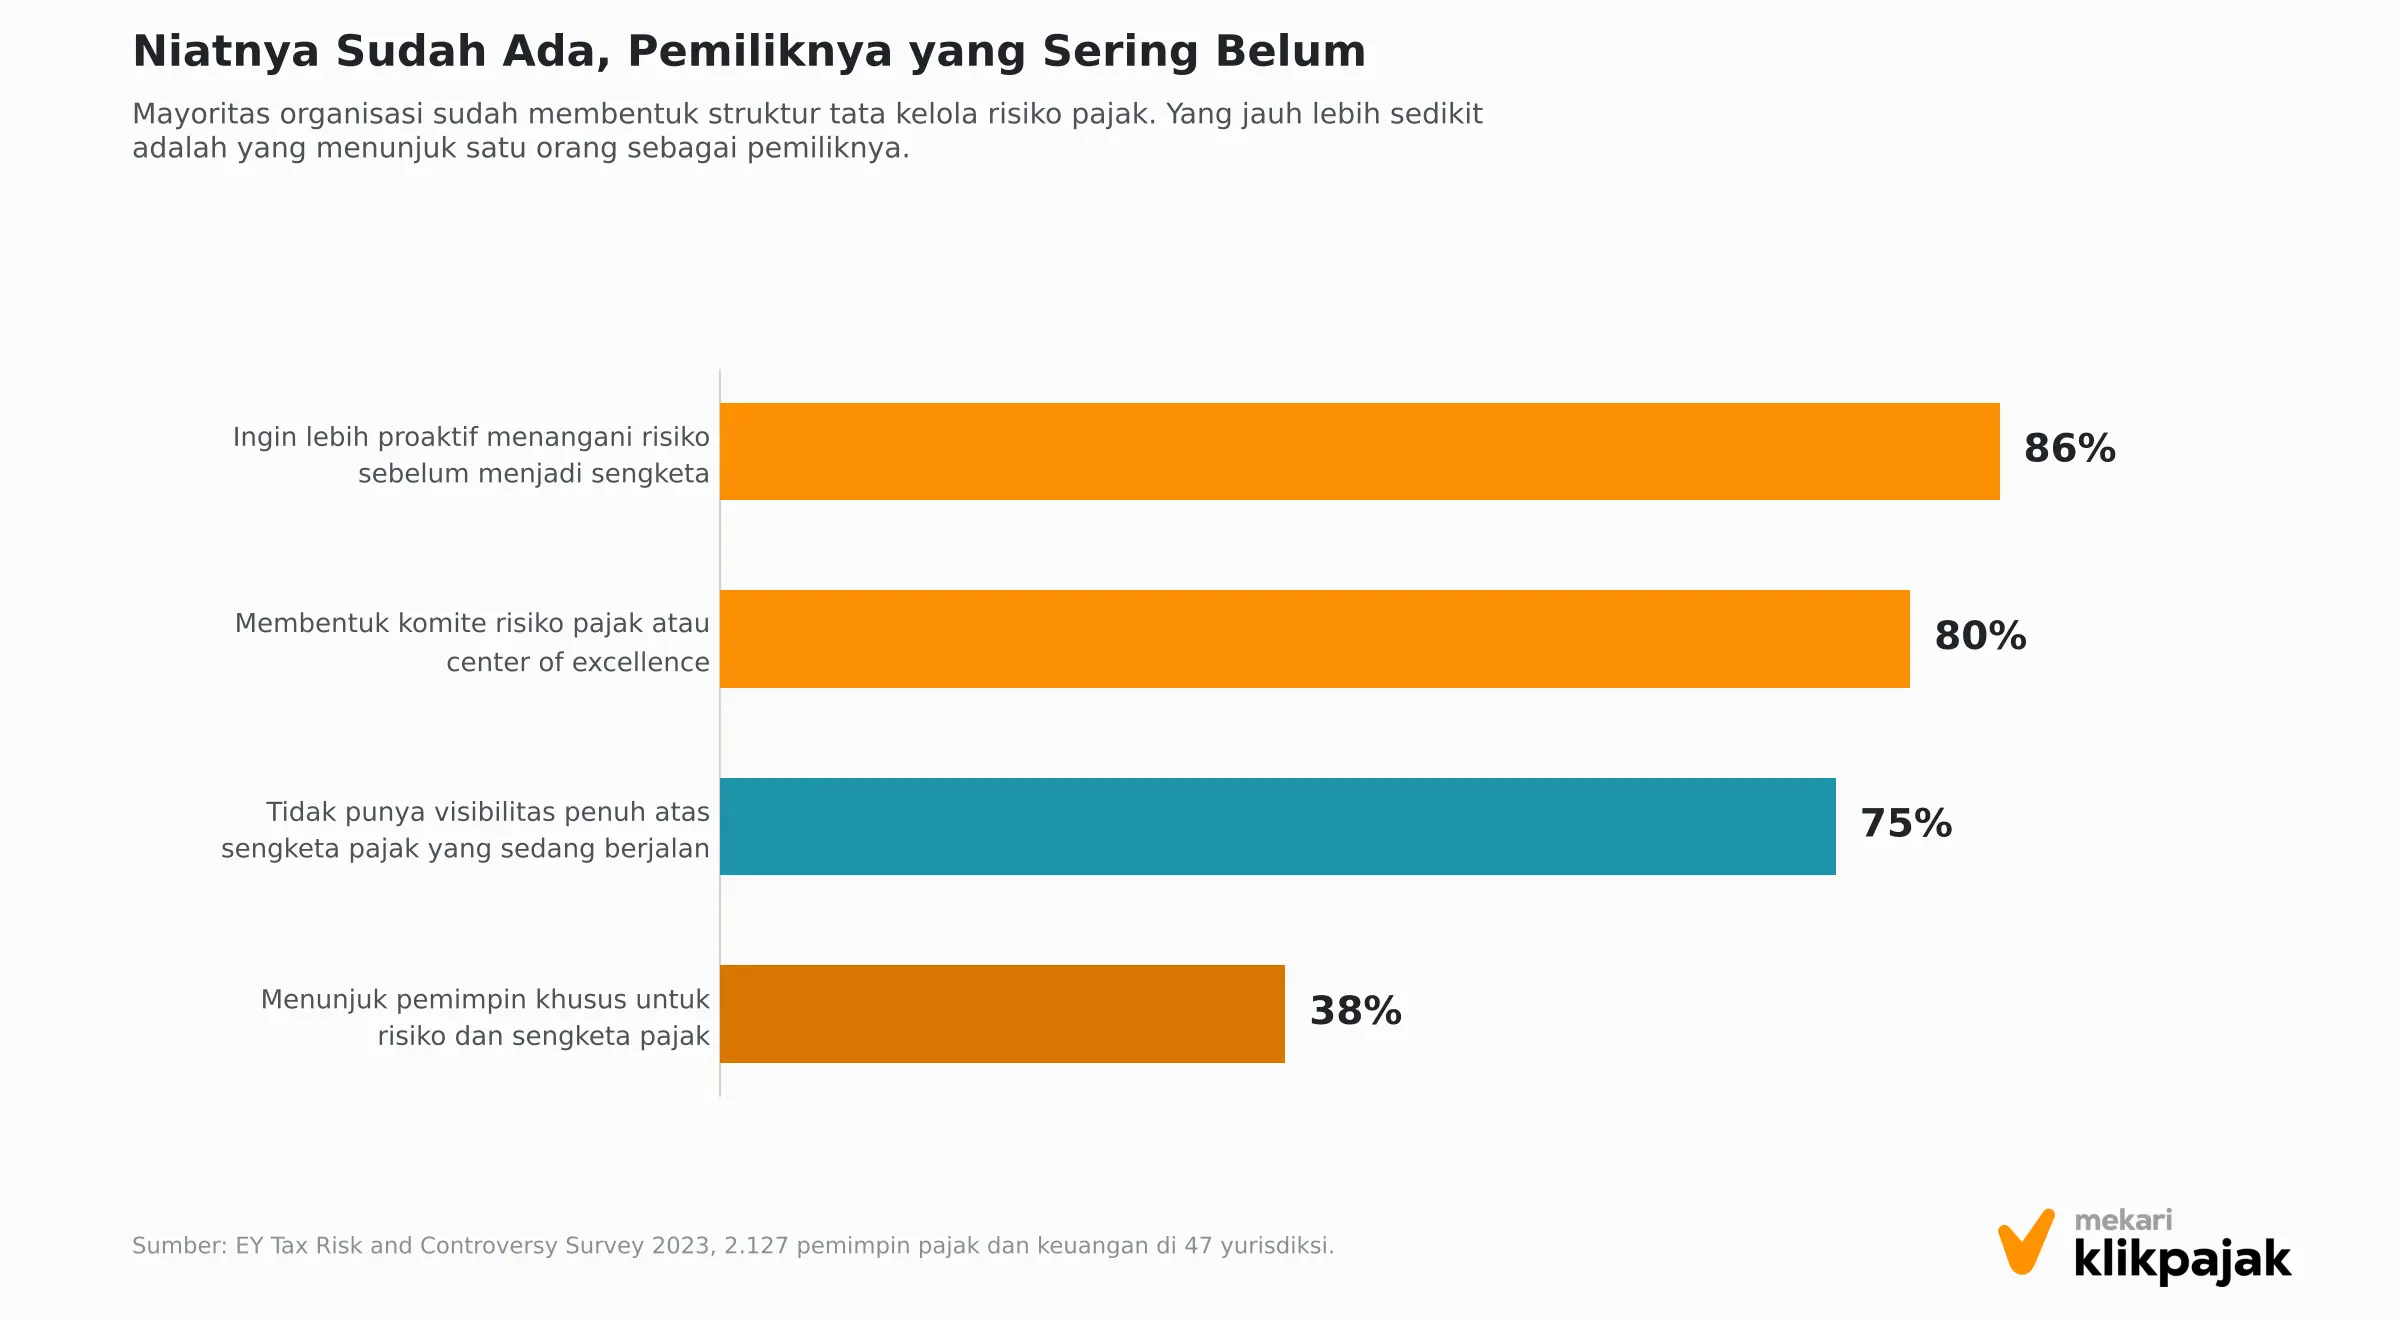
Dalam EY Tax Risk and Controversy Survey 2023 terhadap 2.127 pemimpin pajak dan keuangan di 47 yurisdiksi, 80% organisasi sudah membentuk komite risiko pajak atau center of excellence, dan 86% menyatakan ingin lebih proaktif menangani risiko sebelum berubah menjadi sengketa.
Namun hanya 38% yang menunjuk satu pemimpin khusus untuk risiko dan sengketa pajak, sementara 75% mengaku tidak punya visibilitas penuh atas sengketa yang sedang mereka hadapi. Struktur memang jauh lebih mudah dibentuk daripada kepemilikan.
Untuk layer klasifikasi, kepemilikan berarti satu hal yang sangat konkret: ada satu nama yang berwenang menyatakan sebuah pembelian itu apa sebelum pembayaran dieksekusi, dan keputusannya tertulis.
Kategori yang dipakai untuk menentukannya sudah dirinci di artikel utama SPP-TDLN. Selama penetapan itu menunggu invoice masuk, layer tersebut tetap kosong betapa pun rapinya SOP (Standard Operational Procedure) yang tersedia.
Tanda Sebuah Layer Sebenarnya Belum Punya Pemilik
Kepemilikan mudah diklaim di atas struktur organisasi dan sulit dibuktikan dalam pekerjaan harian. Tiga tanda berikut biasanya cukup untuk membedakannya.
- Pertanyaannya baru terjawab setelah transaksi selesai. Pemilik yang sesungguhnya menjawab sebelum uang keluar; yang lain hanya mendokumentasikan apa yang sudah terjadi.
- Jawabannya berbeda tergantung siapa yang ditanya. Kalau procurement, AP, dan tim pajak memberi jawaban berlainan atas satu transaksi, layer itu sedang dimiliki bersama, yang dalam praktik berarti tidak dimiliki siapa pun.
- Buktinya tidak bisa dikeluarkan tanpa bertanya ke tim lain. Pemilik yang harus menelepon dua orang dulu sebelum menunjukkan dokumen sebenarnya bukan pemilik, melainkan perantara.
Uji tercepatnya sederhana. Minta satu nama untuk tiap layer, lalu tanyakan kepada orang itu dua hal: bukti apa yang ia simpan, dan di mana.
Layer yang jawabannya “ada di tim lain” adalah layer yang belum punya pemilik, berapa pun jumlah SOP yang sudah ditulis untuknya.
Bukti Bukan Milik Bersama
Daftar dokumen yang harus tersimpan untuk setiap transaksi digital lintas negara sudah dirinci di artikel utama SPP-TDLN, lengkap dengan syarat formal dokumen pemungutannya.
Hal yang hampir tidak pernah ditetapkan adalah siapa yang menyimpan, di mana, dan siapa yang bisa mengeluarkannya kembali tanpa meminta tolong orang lain.
Perbedaannya baru terasa saat pemeriksaan. Dokumen yang lengkap tetapi tersebar di lima kotak masuk, dua folder bersama, dan satu arsip procurement, secara praktis setara dengan dokumen yang tidak ada, karena yang diminta pemeriksa bukan keberadaannya, melainkan kemampuan menunjukkannya dalam tenggat yang ia tetapkan.
Oleh karena itu kolom “bukti” pada peta kepemilikan tadi bukan sekadar catatan. Ia menetapkan tiga hal yang harus melekat pada nama si pemilik:
- satu lokasi penyimpanan yang disepakati untuk layer itu;
- satu orang yang bertanggung jawab atas kelengkapannya, dan;
- satu masa simpan yang ditetapkan di muka, bukan diputuskan saat surat permintaan datang.
Ada satu pergeseran yang mudah terlewat di sini. Sejak pemungutan bisa terjadi di jalur pembayaran, dokumen yang dulu dianggap administratif oleh treasury kini berstatus dokumen pajak.
Artinya kebijakan retensi di layer pembayaran perlu disamakan dengan kebijakan retensi dokumen pajak, dan itu keputusan yang harus diambil pemilik layernya, bukan diasumsikan.
Baca Juga: Pengkreditan Pajak Masukan dalam Siklus PPN Bulanan: Kerangka Kontrol agar Tidak Jadi Beban BiayaUkur Maturity Dahulu, Beli Sistem Kemudian
Setelah pemilik dan bukti ditetapkan, pertanyaan berikutnya selalu sama: mulai dari mana. Raden Agus memakai model maturity lima level untuk menjawabnya.
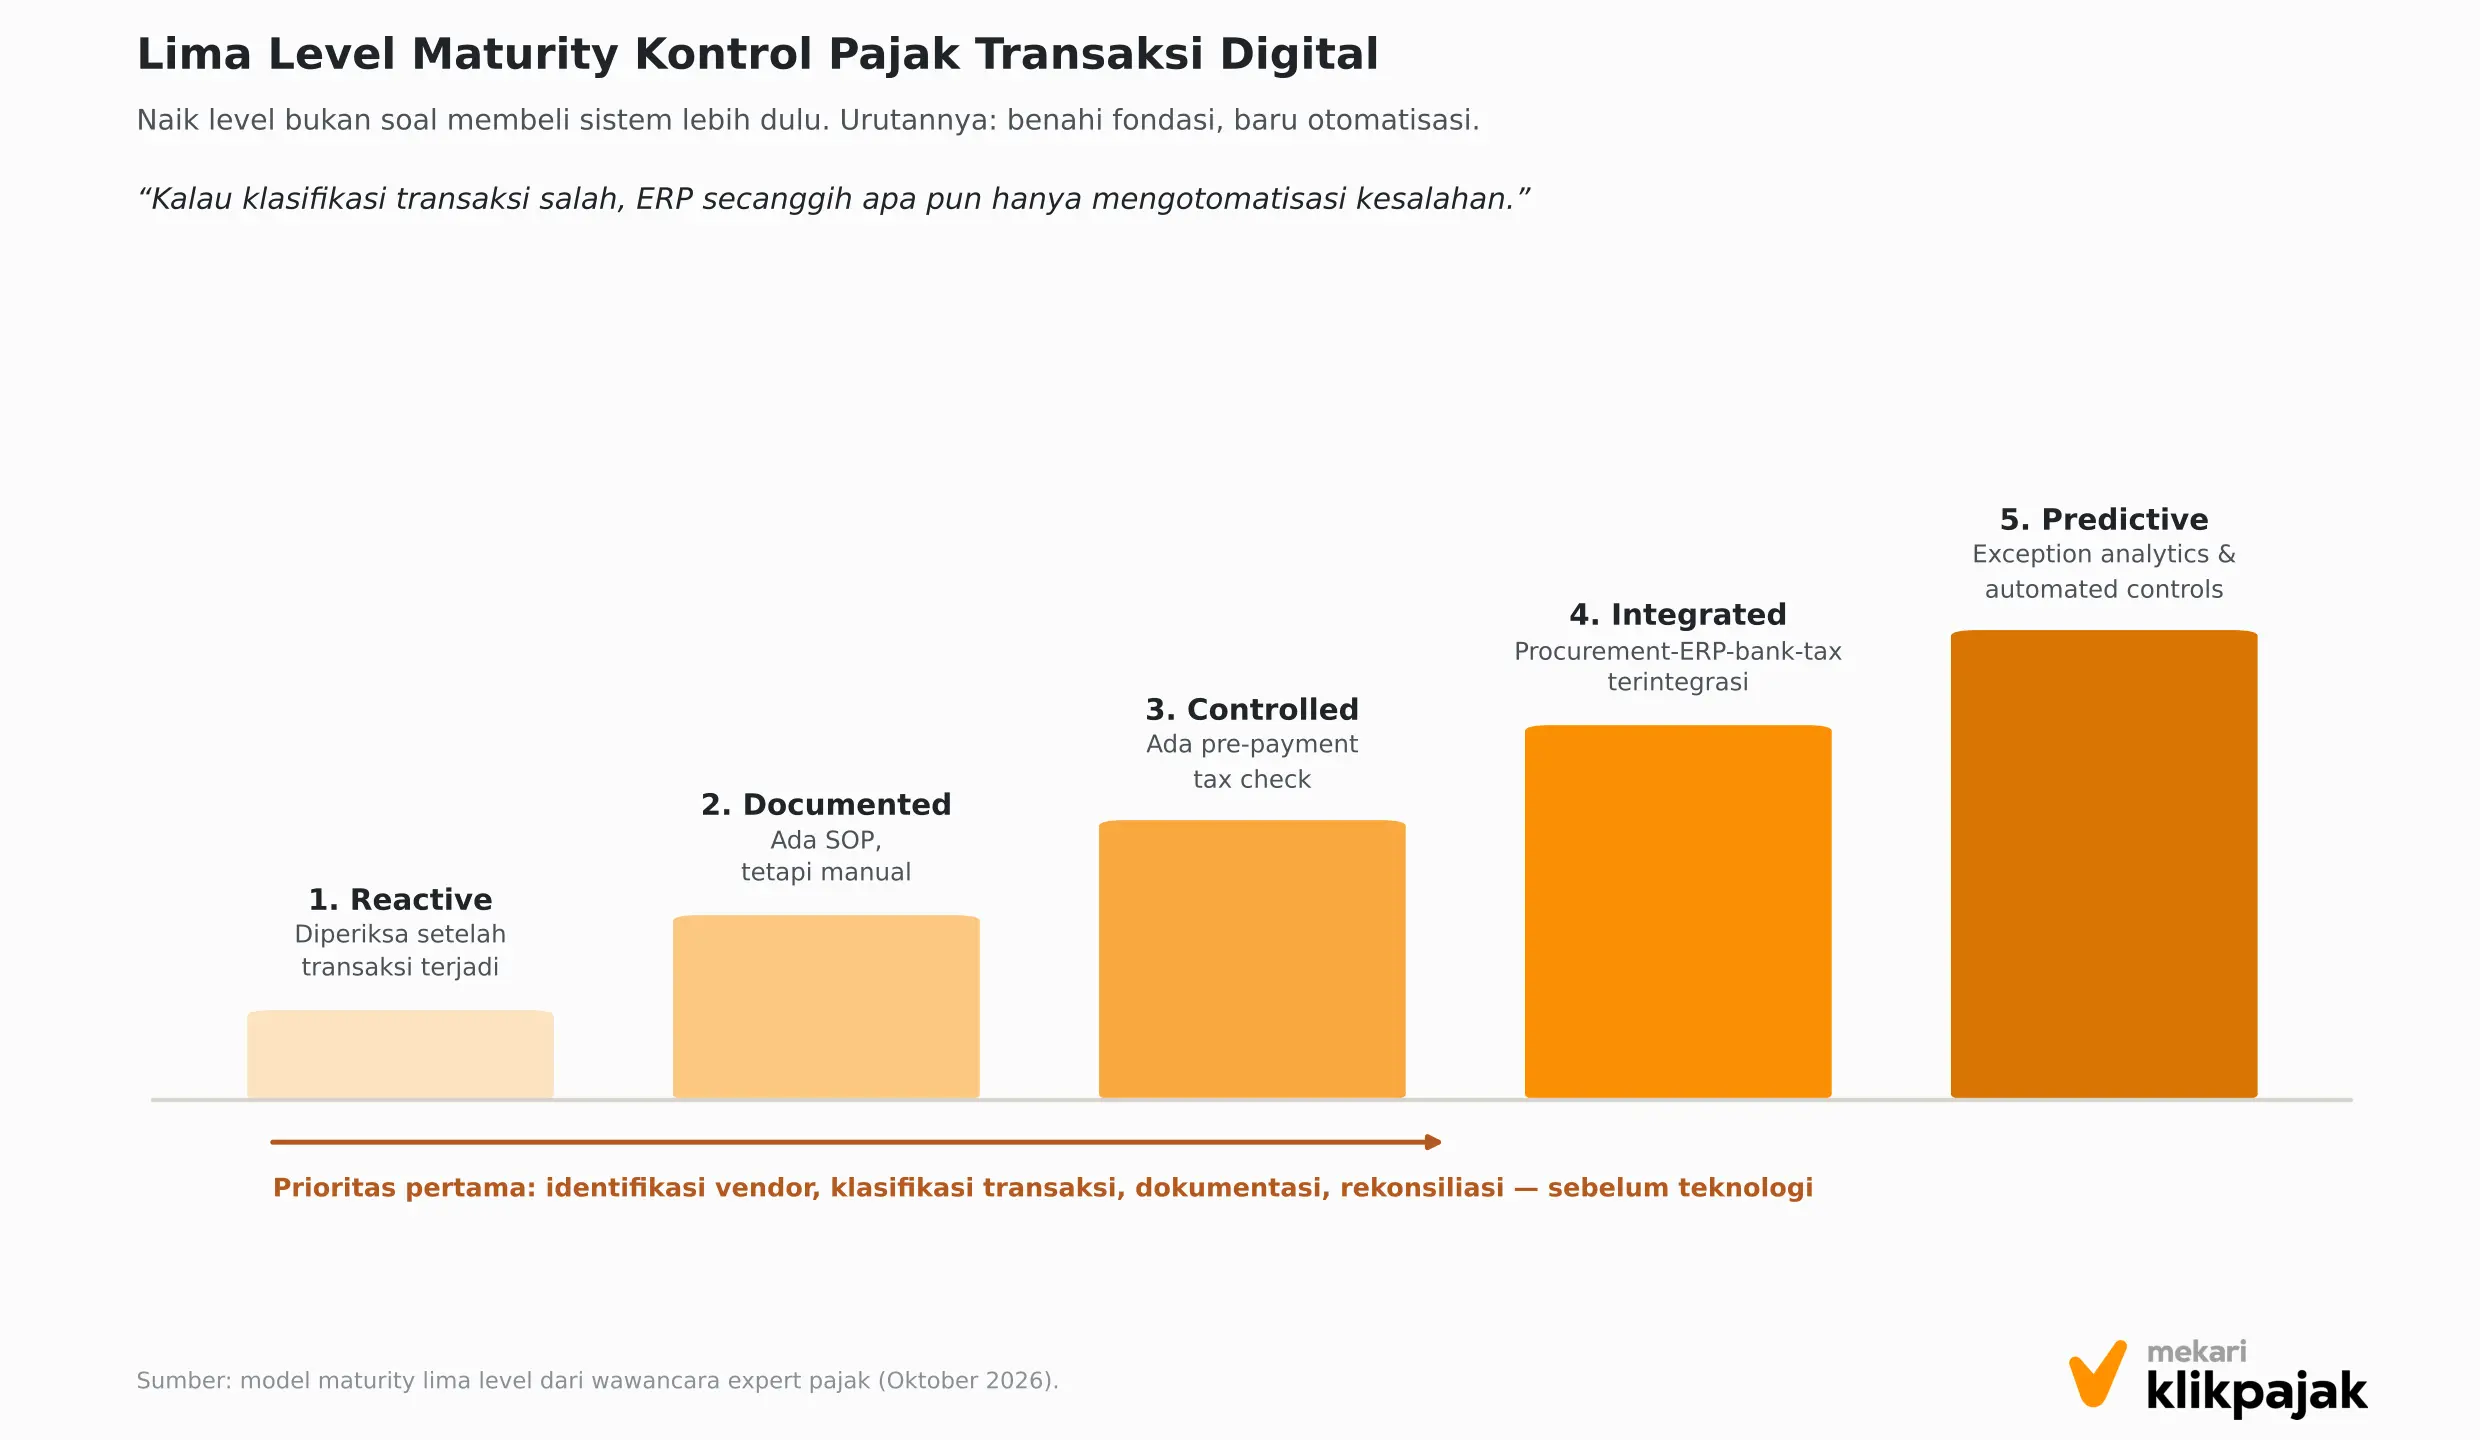
- Level satu, reactive, berarti transaksi baru diperiksa setelah terjadi.
- Level dua, documented, sudah punya SOP tetapi masih manual.
- Level tiga, controlled, sudah ada pemeriksaan pajak sebelum pembayaran dieksekusi.
- Level empat, integrated, menghubungkan procurement, ERP, bank, dan sistem pajak.
- Level lima, predictive, berjalan di atas exception analytics dan kontrol otomatis.
Godaannya adalah melompat langsung ke level empat, karena level itu yang paling mudah dibeli.
Ia menempatkan prioritas di tempat lain: identifikasi vendor, klasifikasi transaksi, penghindaran pajak berganda untuk PPh Pasal 26, dokumentasi, lalu rekonsiliasi.
Urutan inilah yang membuat penilaian maturity berguna bagi pemilik layer. Skor rendah pada klasifikasi transaksi jauh lebih mahal daripada skor rendah pada pelaporan, karena kesalahan di hulu ikut terbawa ke seluruh layer di bawahnya.
Memperbaiki layer pelaporan lebih dulu hanya membuat angka yang salah tersaji lebih rapi.
Seberapa Sering Framework ini Ditengok Ulang
Kontrol yang tidak pernah diuji ulang akan tertinggal dari perubahan di luar. OECD menyebutnya testing performed, salah satu dari enam building block tadi.
Raden Agus Suparman memberi tiga ritme yang berbeda, karena biaya dan kecepatan perubahannya memang tidak sama.
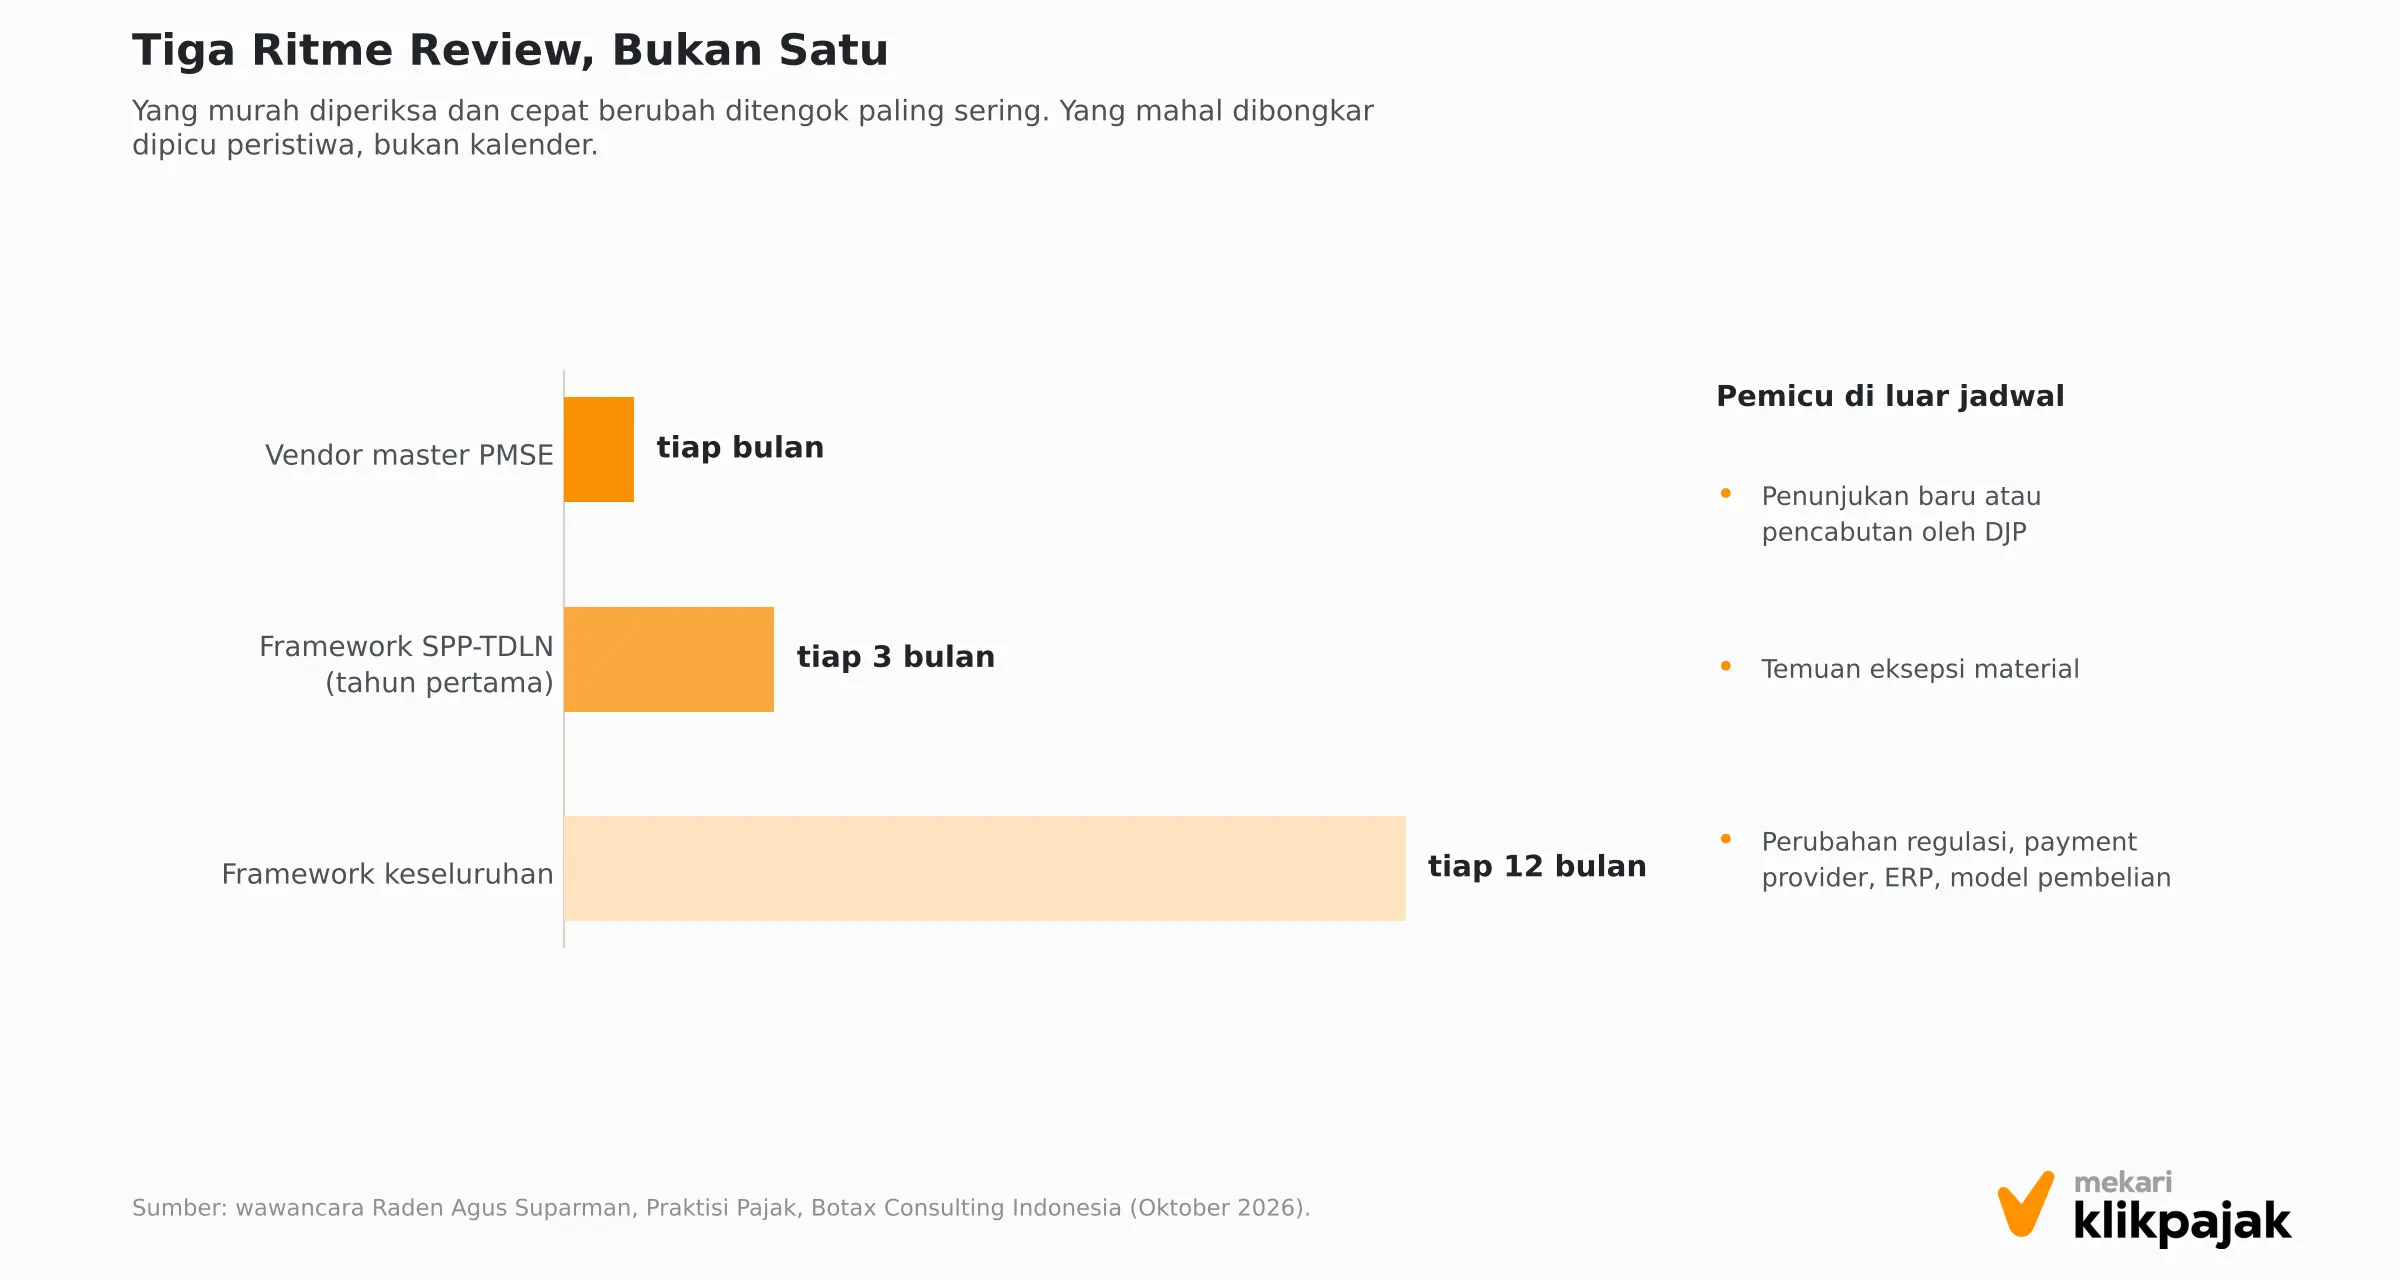
Pembedaan ini membuat review tetap realistis. Vendor master murah untuk diperiksa dan paling cepat berubah, sehingga wajar diperiksa paling sering.
Framework secara keseluruhan mahal untuk dibongkar, jadi yang memicunya sebaiknya peristiwa, bukan kalender.
Kapan Kepemilikan Berpindah
Pemilik layer bukan pemilik selamanya. Ada titik ketika sebuah masalah berhenti menjadi urusan satu layer dan harus berpindah tangan.
Alur eskalasi empat tingkatnya sudah diuraikan di artikel utama SPP-TDLN; yang perlu ditegaskan di sini adalah apa yang sebenarnya berpindah di setiap tingkat.
Hal yang berpindah bukan pekerjaannya, melainkan hak memutuskan.
- AP berwenang menyatakan ada anomali, tetapi tidak berwenang menetapkan perlakuannya.
- Tim pajak memegang hak itu.
- Procurement memegang hak bernegosiasi dengan vendor, yang tidak dimiliki tim pajak.
- Dan ketika nilainya material, menyentuh banyak entitas, atau menuntut pembetulan SPT, hak putus berpindah ke financial controller atau CFO.
Kekeliruan yang paling sering terjadi adalah menganggap eskalasi sebagai pelimpahan pekerjaan.
Hal yang terjadi justru sebaliknya: pemilik layer tetap memegang buktinya dan tetap harus menjawab saat diperiksa, meskipun keputusannya diambil orang lain. Eskalasi memindahkan wewenang, bukan tanggung jawab.
Nilai Framework ini di Luar SPP-TDLN
Membangun tax control framework karena satu peraturan baru terdengar reaktif. Dalam konteks Indonesia hari ini, sebenarnya tidak.
Sepanjang 2026 DJP menjalankan uji coba program cooperative compliance yang justru dibangun di atas tax control framework dan integrasi data pajak, dengan tahap awal menyasar tiga BUMN: Pertamina, PLN, dan Pelindo.
Pada 14 September 2026, Kanwil DJP Wajib Pajak Besar menyerahkan Sertifikat Compliance Arrangement kepada Pertamina untuk masa pajak Januari sampai Desember 2026.
Direktur Jenderal Pajak Bimo Wijayanto menyebut kombinasi TCF (Tax Control Framework) yang kuat dan integrasi data yang andal memungkinkan risiko perpajakan diketahui lebih awal.
Premisnya sama dengan yang dibahas artikel ini: pengelolaan pajak diperlakukan sebagai bagian tata kelola bisnis, bukan pekerjaan administratif yang menyusul setelah transaksi selesai.
Belum ada pernyataan resmi tentang perluasan program itu ke luar peserta uji coba, jadi tidak ada yang perlu diantisipasi sebagai kewajiban.
Hal yang bisa dibaca adalah arah penilaiannya: otoritas mulai menimbang kualitas kontrol, bukan hanya kecocokan angka di SPT.
Delapan layer yang Anda tetapkan untuk SPP-TDLN karena itu bukan dokumen sekali pakai.
Baca Juga: Otomatisasi Pajak Perusahaan: Tugas Mana yang Boleh ke Mesin, Mana yang Wajib Ditinjau ManusiaKontrol yang Bisa Dititipkan ke Sistem
Dari delapan layer, tidak semuanya menuntut penilaian manusia dengan bobot yang sama.
Klasifikasi transaksi dan keputusan pengkreditan tidak bisa dipindahkan ke sistem mana pun, karena keduanya menuntut pertimbangan hukum atas fakta yang sering tidak lengkap.
Tiga layer lain justru bekerja paling baik ketika dititipkan ke sistem:
- dokumentasi
- pelaporan
- audit trail.
Ketiganya tidak menuntut pertimbangan, melainkan konsistensi, dan konsistensi adalah hal pertama yang hilang ketika pekerjaan itu dikerjakan manual oleh orang yang juga sedang mengurus hal lain.
Pembedaan ini penting bagi pemilik layer. Pemilik yang harus mengumpulkan ulang bukti dari lima tempat setiap kali ada permintaan sebenarnya sedang memikul beban administratif, bukan tanggung jawab kontrol.
Dan beban administratif yang menumpuk adalah alasan paling umum sebuah layer kembali kehilangan pemiliknya setelah beberapa bulan.
Kelola PPN Tanpa Jejak yang Putus
Beban pemilik layer tidak berkurang karena ia diberi lebih banyak waktu, melainkan karena buktinya tidak perlu dikumpulkan ulang setiap kali ditanya.
Mekari Klikpajak mengambil beban itu. Sebagai aplikasi pajak online yang sudah terintegrasi dengan software akuntansi Mekari Jurnal, transaksi yang tercatat di pembukuan langsung menjadi dasar pembuatan faktur pajak, pengelolaan transaksi dan faktur berjalan otomatis, dan rekonsiliasi antara data akuntansi dan data pajak tidak lagi dikerjakan ulang secara manual setiap bulan.
Untuk tim pajak, hasilnya tiga hal yang persis dibutuhkan layer dokumentasi, pelaporan, dan audit trail: satu sumber data yang sama dipakai finance dan pajak, dokumen pajak yang bisa ditelusuri kembali ke transaksi asalnya, dan laporan PPN yang disusun dari angka yang sudah cocok sejak awal.
Jadwalkan demo integrasi Jurnal × Klikpajak sekarang!
Unduh lembar kerjanya
Peta kepemilikan delapan layer, vendor master PMSE, checklist bukti per transaksi, penilaian maturity, dan log eskalasi tersedia sebagai satu berkas Excel siap isi: SPP-TDLN Tax Control Framework Worksheet.
Isinya hanya kolom yang perlu diisi tim Anda, lengkap dengan satu baris contoh di tiap sheet dan rumus yang menghitung kelengkapan dokumen serta selisih maturity secara otomatis.
Unduh Template SPP-TDLN Tax Control Framework
Kesimpulan: Kontrol Tanpa Nama Bukan Kontrol
SPP-TDLN mengubah tempat pemungutan terjadi. Hal yang tidak ikut berubah adalah siapa yang harus menjawab ketika pemungutan itu dipertanyakan.
Tax control framework baru bekerja ketika setiap pertanyaannya punya nama di belakangnya, bukti yang menempel pada nama itu, dan ritme yang membuat keduanya diperiksa ulang sebelum pemeriksa yang melakukannya.
Delapan nama, delapan berkas, tiga ritme. Tidak lebih rumit dari itu, dan tidak bisa lebih sedikit.
Siap merapikan jejak transaksi digital lintas negara Anda? Kelola PPN, faktur pajak, dan rekonsiliasinya dalam satu alur bersama Mekari Klikpajak dan Mekari Jurnal.
Saya Mau Coba Gratis Mekari Klikpajak Sekarang!
Referensi
JDIH Kemenkeu. “PMK 49/2026 tentang Tata Cara Pemungutan PPN terhadap Transaksi Digital Luar Negeri”
Pajak.fo.id. “Siaran Pers DJP SP-21/2026: PPN PMSE per 31 Agustus 2026”.
Pajak.go.id. “DJP, Cooperative Compliance: Kanwil DJP Wajib Pajak Besar Serahkan Sertifikat Kepatuhan kepada PT Pertamina (Persero)“
OECD. “Co-operative Tax Compliance: Building Better Tax Control Frameworks (2016)”
EY. “Tax Risk and Controversy Survey 2023”
Zylo. “2026 SaaS Management Index”
Wawancara Raden Agus Suparman, Praktisi Pajak, Botax Consulting Indonesia