


- Pajak masukan yang gagal dikreditkan bukan sekadar koreksi administratif, begitu lewat tenggat, ia berubah menjadi beban biaya yang tidak bisa ditarik kembali.
- Batas pengkreditannya 3 bulan setelah masa pajak berakhir (Pasal 9 ayat 9 UU PPN 1984); lewat itu, PKP harus menempuh pembetulan SPT Masa PPN atau kehilangan haknya sepenuhnya.
- Akar mismatch nominal invoice vs faktur pajak biasanya bukan soal sistem, tapi soal manusia: di sisi vendor, orang yang membuat invoice dan orang yang menerbitkan faktur pajak sering kali berbeda.
- Restitusi pajak nasional 2025 menembus Rp361,15 triliun, naik 35,9% dari tahun sebelumnya, lebih dari 70% di antaranya (Rp254,2 triliun) berasal dari PPN, menandakan besarnya nilai yang dipertaruhkan dalam siklus ini.
- Kontrol yang efektif berada di sisi Accounts Payable, bukan hanya di meja tim pajak saat SPT akan dilaporkan, dimulai sejak invoice pertama kali diterima dari vendor.
Di banyak perusahaan, proses mengkreditkan pajak masukan masih diperlakukan sebagai rutinitas administratif biasa: faktur diterima, dicocokkan, lalu dilaporkan di SPT Masa PPN. Padahal begitu ada satu angka yang tidak sinkron, satu faktur yang telat masuk sistem, atau satu deskripsi transaksi yang terlalu samar untuk ditelusuri, hak kredit pajak itu bisa berubah arah, dari pengurang PPN terutang menjadi beban yang menetap di laporan keuangan.
Ini bukan kekhawatiran yang mengada-ada. Selama ini, Mekari Klikpajak membahas setiap tahapnya secara terpisah: menerbitkan e-Faktur, melaporkan SPT Masa PPN, mengisi formulirnya, sampai menghitung DPP.
Masing-masing panduan itu akurat untuk tahapnya sendiri, tapi belum ada yang menyatukan semuanya untuk menjawab satu pertanyaan yang sebenarnya paling menentukan: di titik mana dalam rangkaian bulanan ini kredit pajak paling rawan hilang, dan siapa yang semestinya menutup celah itu?
Artikel ini menyatukan kelima tahapan tersebut menjadi satu kerangka kontrol utuh, dengan sudut pandang dari Sermin E. N. Situmorang, Tax Manager dari perusahaan ritel multi brand skala nasional, yang sehari-hari menangani rekonsiliasi pajak atas ribuan transaksi lintas entitas setiap bulannya. Insight dari pengalamannya menjadi dasar bagi kerangka kontrol yang dibahas di sepanjang artikel ini.

Kenapa Pengkreditan Pajak Masukan Bukan Urusan Tim Pajak Sendirian
Dari sisi akuntansi, pajak masukan yang gagal dikreditkan tidak sekadar lenyap, ia berpindah klasifikasi.
Hal yang semula berstatus kredit pajak, pengurang PPN terutang, berubah menjadi beban biaya yang langsung menggerus laba.
Perbedaannya besar: kredit pajak adalah hak yang masih bisa dicairkan, sedangkan beban biaya adalah kerugian yang sudah tidak bisa ditarik kembali.
Hal yang sering luput, keputusan yang menentukan nasib pajak masukan itu sebagian besar sudah diambil jauh sebelum dokumennya sampai ke tim pajak.
Keputusan itu terjadi saat Accounts Payable memverifikasi invoice, saat vendor menerbitkan faktur pajaknya, dan saat staf operasional mengetik deskripsi transaksi tanpa pernah membaca ketentuan dalam UU PPN.
Karena itu, kontrol atas pajak masukan tidak bisa hanya ditempatkan di ujung siklus, saat SPT Masa PPN sudah harus dilaporkan.
Pada titik itu kerusakan biasanya sudah terjadi, dan pilihan yang tersisa tinggal dua: memburu dokumen pengganti dalam waktu yang sempit, atau merelakannya menjadi beban biaya.
Baca Juga: Kesiapan Data Pajak Perusahaan: Insight Compliance dari Tax Manager Perusahaan Ritel Terbesar di IndonesiaSiklus PPN Bulanan Enterprise: Dari Faktur Masuk Sampai SPT Masa
Kelima panduan lama di atas sebenarnya menjelaskan lima titik berbeda dari satu alur yang sama. Kalau dirangkai, urutannya kurang lebih seperti ini:
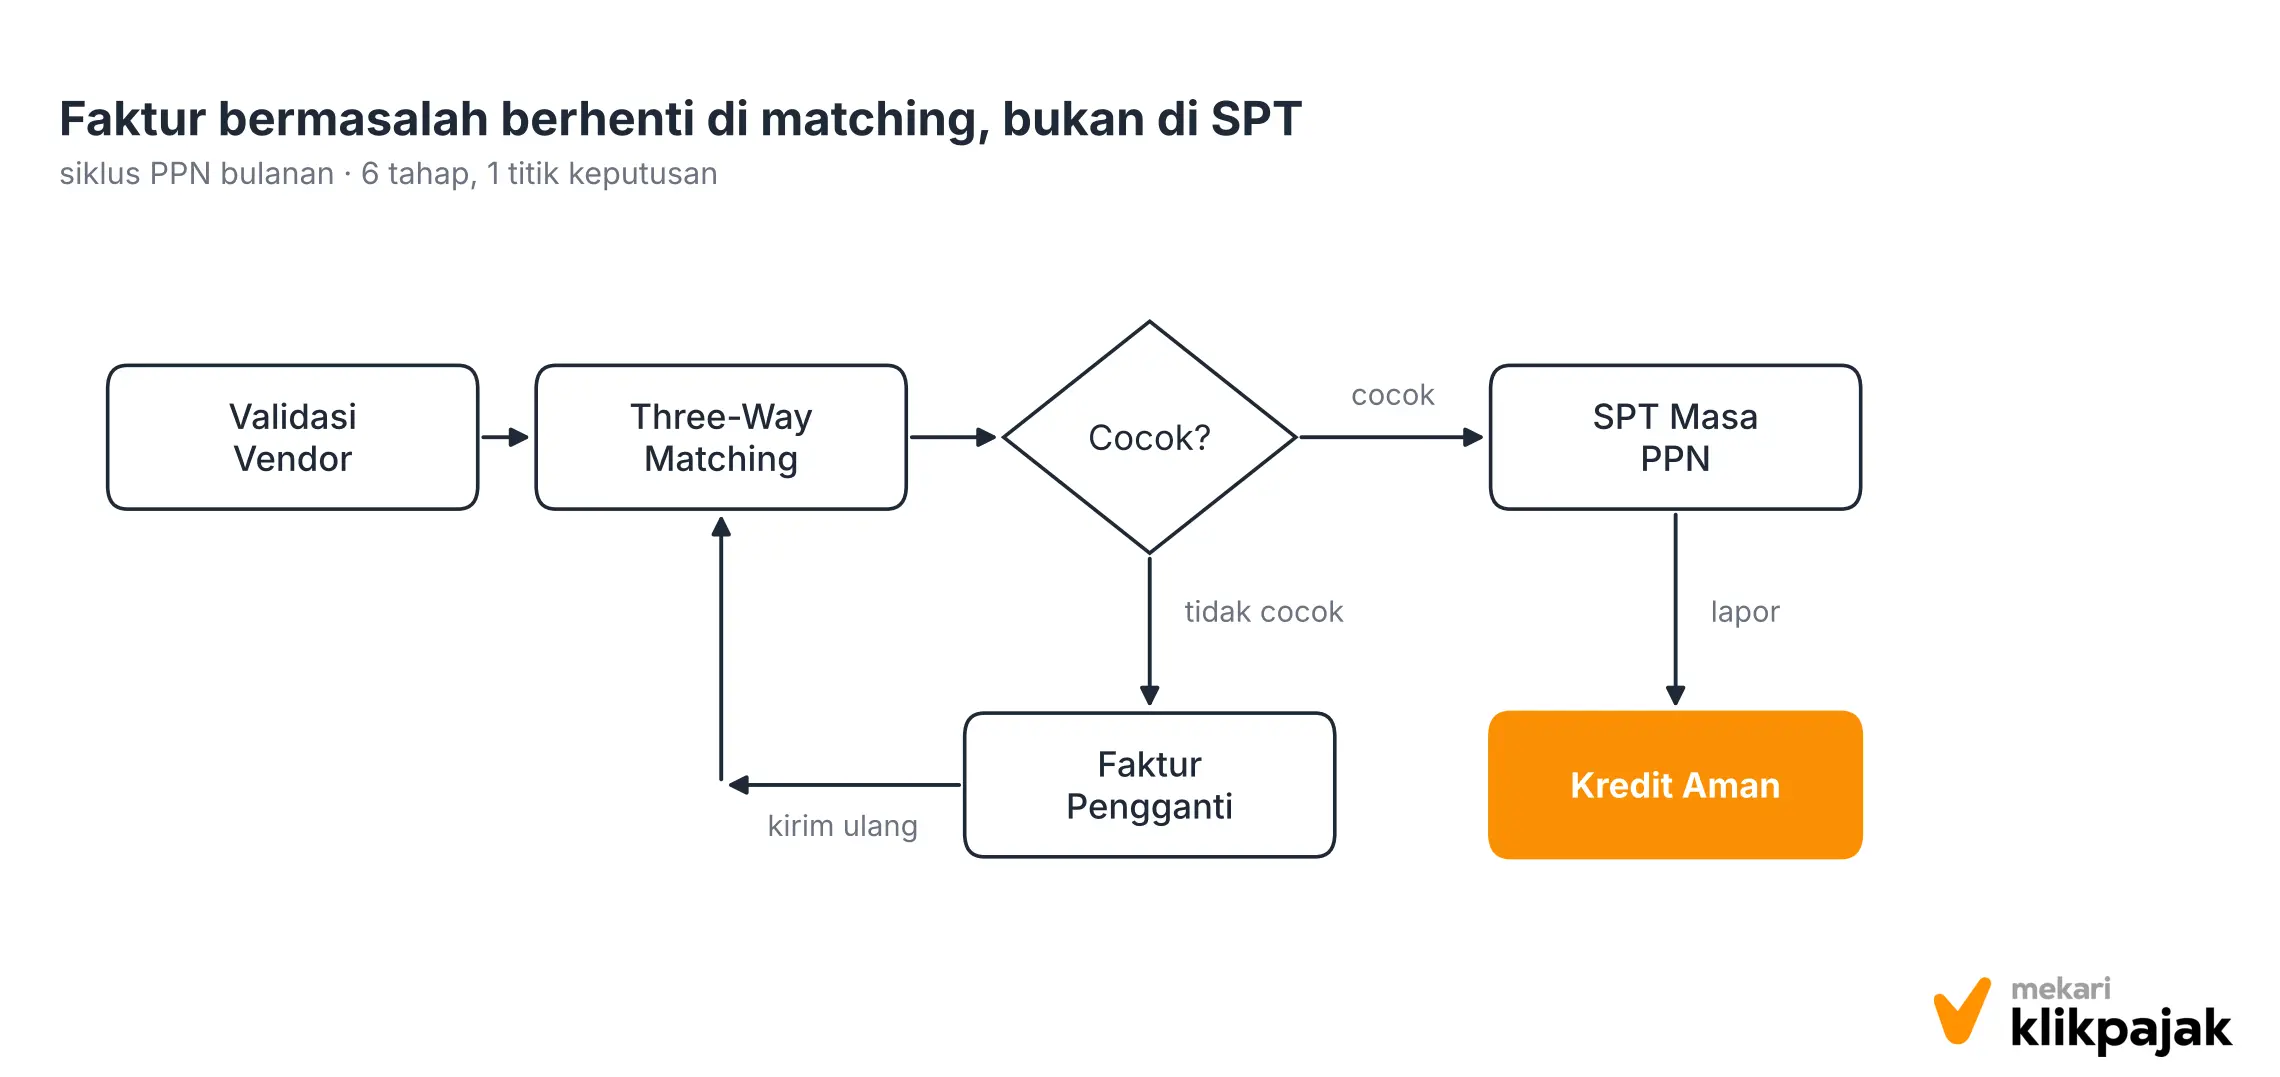
Setiap tahap pada alur di atas adalah momen yang menentukan apakah pajak masukan tetap aman atau justru hilang.
Tiga titik kontrol berikut: validasi vendor, tenggat pengkreditan, dan penanganan faktur bermasalah, paling sering menjadi penentu ke arah mana sebuah transaksi berakhir.
Titik Kontrol 1: Validasi Status Vendor Sebelum Faktur Diproses
Titik kontrol paling murah untuk dijalankan, tapi justru paling sering diabaikan, ada di awal alur: memastikan status PKP (Pengusaha Kena Pajak) vendor aktif dan tervalidasi sebelum transaksi diproses, bukan setelah faktur pajaknya sudah diterima.
Sermin yang menangani rekonsiliasi pajak lintas ribuan transaksi setiap bulan, berbagi bagaimana prinsip ini dijalankan di timnya:
Sistem kami memastikan vendor maupun customer terdaftar terlebih dahulu: tanpa registrasi, transaksi tidak dapat dijalankan. Setelah terdaftar dan datanya diinput, seluruh proses berjalan di backend sebagai satu transaksi utuh, hingga jurnal terbentuk dan laporan dapat dihasilkan.

Prinsipnya sederhana: pintu registrasi ini menyaring kelengkapan data sejak awal, bukan membiarkannya ketahuan belakangan saat tenggat SPT Masa PPN sudah mepet.
Pada perusahaan dengan banyak entitas dan vendor, ini mengubah validasi dari kerja manual yang berulang menjadi syarat yang otomatis ditegakkan oleh sistem.
Di lapangan, validasi vendor berarti:
- Status NPWP dan PKP vendor dipastikan aktif sebelum PO (pre orders) atau kontrak pembelian disetujui, bukan menunggu sampai invoice masuk.
- Transaksi dari vendor yang belum tervalidasi otomatis ditahan sistem, tidak diloloskan dengan alasan “menyusul kemudian”.
- Validasi dijalankan ulang secara berkala, karena status PKP bisa berubah, dicabut atau dibekukan, tanpa pemberitahuan langsung ke pembeli.
Titik Kontrol 2: Tenggat Pengkreditan dan Risiko Kedaluwarsa
Bagian ini yang membuat enterprise angle artikel ini terasa nyata. Pasal 9 ayat 9 UU PPN 1984 mengatur bahwa pajak masukan yang belum dikreditkan pada masa pajak yang sama tetap bisa dikreditkan pada masa pajak berikutnya, paling lama 3 bulan setelah masa pajak bersangkutan berakhir, dengan syarat belum dibebankan sebagai biaya dan belum masuk pemeriksaan Direktorat Jenderal Pajak (DJP).
Di luar jendela itu, PKP sebenarnya masih punya peluang mengkreditkannya lewat pembetulan SPT Masa PPN, tapi jalur ini lebih panjang dan gampang ditolak kalau faktur pajaknya sendiri belum disetujui DJP.
Faktur yang diunggah melewati tanggal 15 bulan berikutnya tidak akan disetujui dan secara hukum tidak dianggap sebagai faktur pajak, sehingga PPN di dalamnya otomatis tidak bisa dikreditkan.
Apabila kredit pajak tidak diproses dalam tiga bulan sejak tanggal penerbitan faktur, kredit tersebut dianggap kedaluwarsa dan terpaksa dibatalkan. Proses pembatalannya pun memerlukan banyak prosedur.
Kutipan di atas menegaskan hal yang sering terlewat dalam pembahasan prosedural: pembatalan faktur pajak bukan jalan pintas.
Begitu masuk ke jalur itu, perusahaan harus mencatat alasan pembatalannya, menyesuaikan pembukuan, dan dalam banyak kasus berkoordinasi ulang dengan vendor untuk menerbitkan faktur pengganti, sementara waktu terus berjalan menuju tenggat berikutnya.
Implikasi bagi AP Lead: kecepatan vendor mengirim dokumen pendukung bukan sekadar soal kenyamanan administratif, tapi variabel yang langsung menentukan apakah kredit pajaknya masih bisa diselamatkan.
Semakin lama dokumen vendor tertahan, semakin sempit waktu yang dimiliki tim pajak sebelum harus menempuh jalur pembetulan yang lebih mahal.
Titik Kontrol 3: Alur Penanganan Faktur Bermasalah
Faktur pajak bermasalah umumnya muncul dari dua sumber:
- kesalahan administratif (NPWP keliru, nominal tidak sama dengan invoice, kode transaksi salah); dan
- deskripsi transaksi yang kabur.
Sumber kedua ini paling sering lolos dari proses AP karena nominalnya tetap terlihat “benar”, masalahnya ada pada klasifikasi jenis transaksinya, yang berimbas langsung ke pajak penghasilan yang menyertainya.
Untuk transaksi jasa, kami memperlakukannya sesuai ketentuan PPh yang berlaku, yaitu Pasal 21, 22, atau 23. Sementara untuk pengiriman barang, deskripsi pada invoice harus dinyatakan dengan jelas dan tidak boleh ambigu.
Deskripsi yang “abu-abu” ini punya efek berantai: tim AP yang memproses pembayaran tanpa mengecek ulang klasifikasinya bisa salah memotong atau justru tidak memotong PPh yang seharusnya berlaku, sementara tim pajak baru menyadarinya saat rekonsiliasi bulanan, ketika waktu untuk memperbaikinya sebelum tenggat SPT Masa sudah menipis.
Alur penanganan yang rapi biasanya menempuh tiga langkah:
- Deteksi sejak masuk: Three-way matching menandai faktur dengan deskripsi tidak jelas atau nominal yang tidak cocok sebelum masuk antrean pembayaran.
- Klasifikasi ulang transaksinya: Tim pajak menentukan apakah transaksi tergolong jasa (kena PPh 21/22/23 sesuai jenisnya) atau murni penyerahan barang, lalu meminta vendor memperjelas deskripsi atau menerbitkan faktur pengganti.
- Catat dasar keputusannya: Setiap reklasifikasi didokumentasikan sebagai jejak audit, bukan koreksi diam-diam, sehingga saat diperiksa DJP perusahaan punya dasar yang jelas.
Faktur pengganti sendiri punya aturannya sendiri yang harus dipegang bersama oleh AP dan tim pajak: ia harus diterbitkan sebelum pemeriksaan berlangsung, dan pajak masukan di dalamnya tetap tunduk pada tenggat 3 bulan yang sama seperti faktur normal, bukan hitungan baru yang dimulai dari tanggal penerbitan pengganti.
Baca Juga: Otomatisasi Pajak Perusahaan: Tugas Mana yang Boleh ke Mesin, Mana yang Wajib Ditinjau ManusiaDampak Transisi ke Coretax terhadap Siklus ini
Ketiga titik kontrol di atas berjalan di sistem yang terus berubah. Coretax Administration System menggeser mekanisme e-Faktur lama ke proses yang lebih terpusat: penerbitan faktur pajak, validasi NSFP, dan persetujuannya kini berlangsung langsung di sistem DJP, bukan lagi lewat aplikasi e-Faktur terpisah yang datanya baru tersinkron belakangan.
Dampaknya ke siklus ini terasa di dua titik.
- Pertama, validasi status PKP vendor pada Titik Kontrol 1 jadi lebih real-time karena langsung terhubung ke basis data DJP, sehingga perubahan status vendor, dicabut atau dibekukan, semestinya lebih cepat ketahuan dibanding era e-Faktur lama.
- Kedua, proses persetujuan faktur yang tersentralisasi membuat jendela keterlambatan upload di Titik Kontrol 2 berpotensi diawasi lebih ketat, karena DJP memegang kendali penuh atas status approve/reject sejak faktur diterbitkan.
Konsekuensinya bagi AP dan tim pajak: SOP lama yang dibangun di atas asumsi adanya jeda antara faktur dibuat dan faktur “settle” di sistem perlu ditinjau ulang.
Semakin tipis jeda itu, semakin kecil ruang untuk menunda validasi vendor atau menunda tindak lanjut faktur bermasalah sampai akhir bulan.
Retur Penjualan dan Pembelian: Titik Kontrol yang Berbeda dari Faktur Pengganti
Titik Kontrol 3 membahas faktur pengganti, tapi retur penjualan atau pembelian berjalan dengan mekanisme berbeda yang kerap tertukar oleh tim AP yang belum terbiasa dengan perbedaannya.
Faktur pengganti dipakai saat faktur pajak yang sudah terbit mengandung kesalahan (nominal, deskripsi, kode transaksi) dan perlu dibetulkan, sementara transaksinya sendiri tetap berjalan.
Retur dipakai saat sebagian atau seluruh barang maupun jasa yang sudah diserahkan dikembalikan atau dibatalkan pembeli, yang berubah di sini adalah transaksinya, bukan sekadar dokumennya.
Karena itu retur dicatat lewat nota retur (untuk barang), yang mengurangi PPN keluaran penjual dan pajak masukan pembeli pada masa pajak saat retur terjadi, bukan dengan menerbitkan faktur pajak pengganti atas faktur lama.
Bagi AP, ini berarti tim yang menerima barang retur dari gudang atau unit operasional harus meneruskan informasinya ke tim pajak dalam siklus bulanan yang sama, bukan menunggu rekonsiliasi akhir tahun.
Nota retur yang telat dibuat membuat PPN keluaran maupun pajak masukan yang sudah dilaporkan tidak sinkron dengan kondisi transaksi sebenarnya, dan perbaikannya harus lewat pembetulan SPT Masa PPN, jalur sepanjang yang dibahas di Titik Kontrol 2.
Skala Restitusi PPN Nasional: Kenapa Kontrol Internal ini Bukan Urusan Kecil
Data Direktorat Jenderal Pajak (DJP) menggambarkan seberapa besar nilai yang bergerak lewat mekanisme pajak masukan ini di level nasional.
Sepanjang 2025, total restitusi pajak yang dicairkan DJP mencapai Rp361,15 triliun, naik sekitar 36% dari tahun sebelumnya.
Dari jumlah tersebut, restitusi PPN menyumbang lebih dari 70%, porsi terbesar dibanding jenis pajak lain seperti PPh nonmigas.
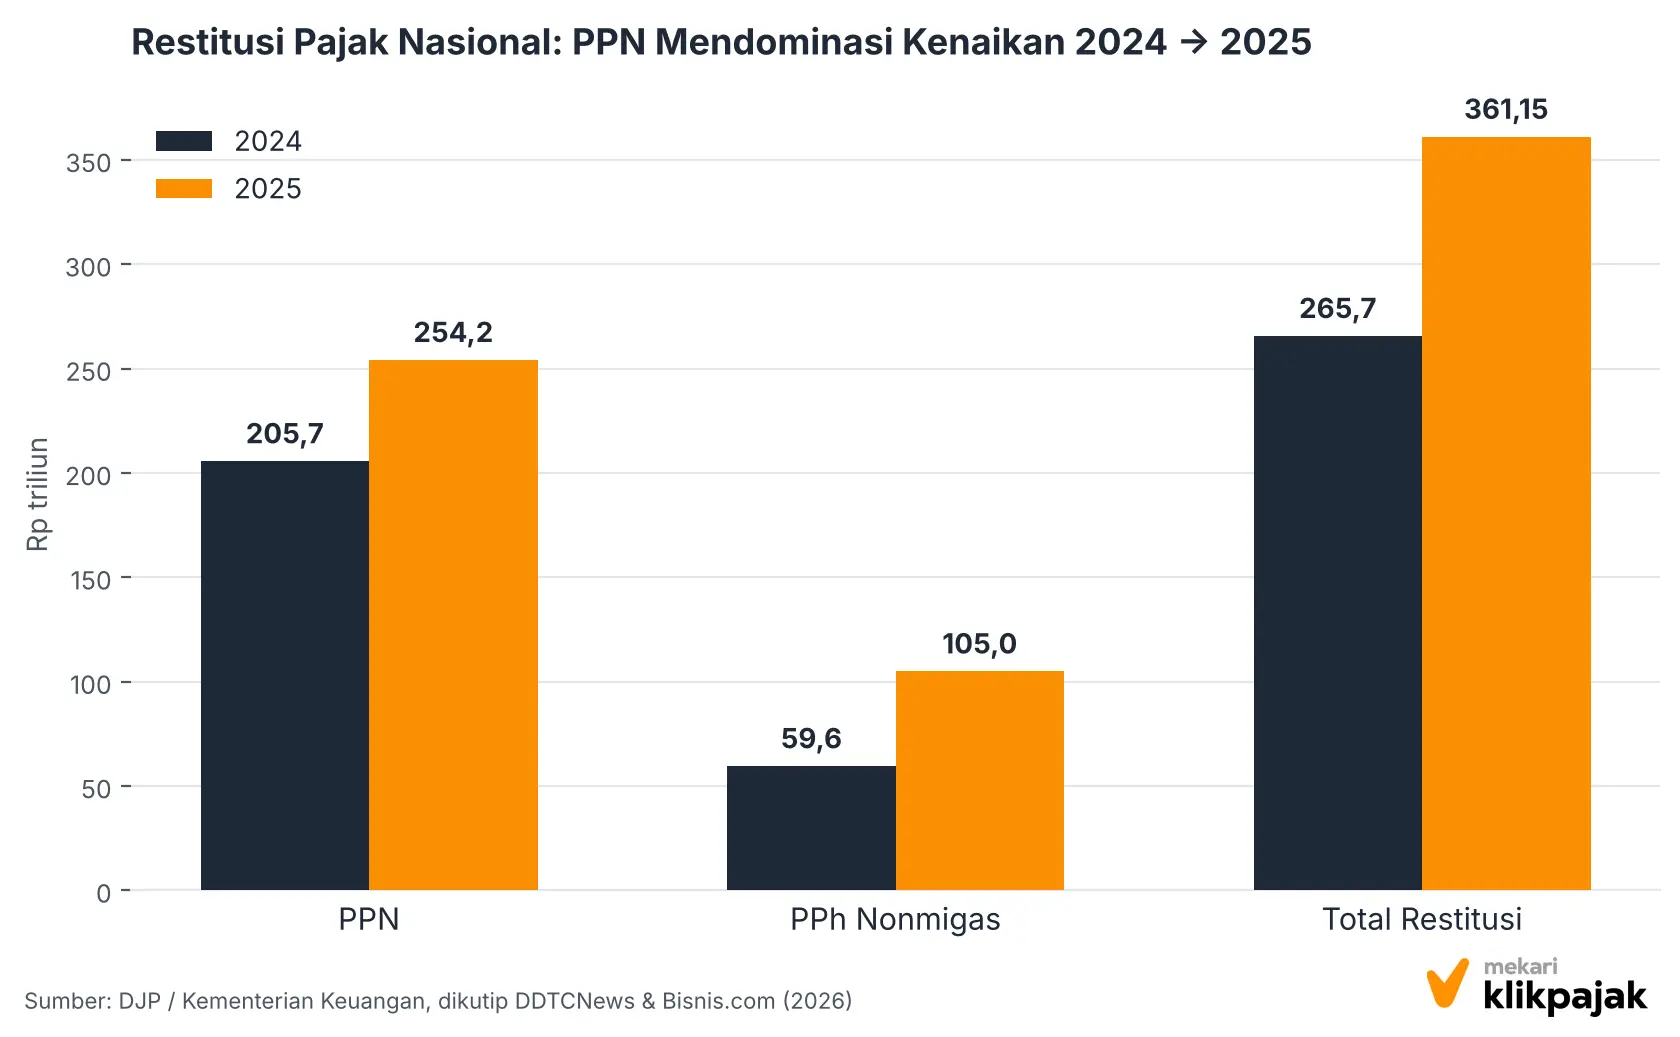
Angka ini relevan bagi Tax Manager dan AP Lead bukan sekadar sebagai statistik makro yang jauh dari kerja sehari-hari, melainkan sebagai sinyal bahwa pajak masukan adalah aliran dana besar yang terus diawasi otoritas pajak.
Porsi PPN yang dominan dalam restitusi nasional berarti proses kredit pajak masukan perusahaan, termasuk yang gagal dikreditkan akibat faktur bermasalah atau lewat tenggat, ikut membentuk pola yang diperhitungkan DJP saat menilai profil risiko pemeriksaan sebuah PKP.
Dengan kata lain, perusahaan yang pajak masukannya sering “macet” di tengah jalan, entah karena validasi vendor yang longgar, tenggat yang terlewat, atau deskripsi faktur yang abu-abu, bukan hanya kehilangan haknya sendiri, tapi juga menambah noise pada data yang pada akhirnya ikut memengaruhi seberapa sering mereka diperiksa.
Menghitung DPP dengan Benar: Fondasi yang Sering Terlewat
Sebelum masuk ke soal tenggat dan validasi, ada satu fondasi yang menentukan benar tidaknya seluruh perhitungan di atasnya: Dasar Pengenaan Pajak (DPP).
DPP adalah nilai dasar untuk menghitung PPN maupun PPh, dan dalam praktiknya bisa berupa harga jual, nilai penggantian, nilai impor, nilai ekspor, atau nilai lain yang ditetapkan Menteri Keuangan, tergantung jenis transaksinya.
Masalahnya, DPP tidak selalu identik dengan harga jual yang tertera di invoice. Untuk transaksi tertentu yang memakai Nilai Lain sebagai DPP, angka yang dipakai menghitung PPN bisa berbeda dari nominal yang dibayar pembeli.
Kalau orang yang membuat invoice dan orang yang menerbitkan faktur pajak tidak satu pemahaman soal ini, selisihnya akan ikut terbawa ke seluruh tahap berikutnya, yakni ke rekonsiliasi, ke kredit pajak masukan, sampai ke SPT Masa.
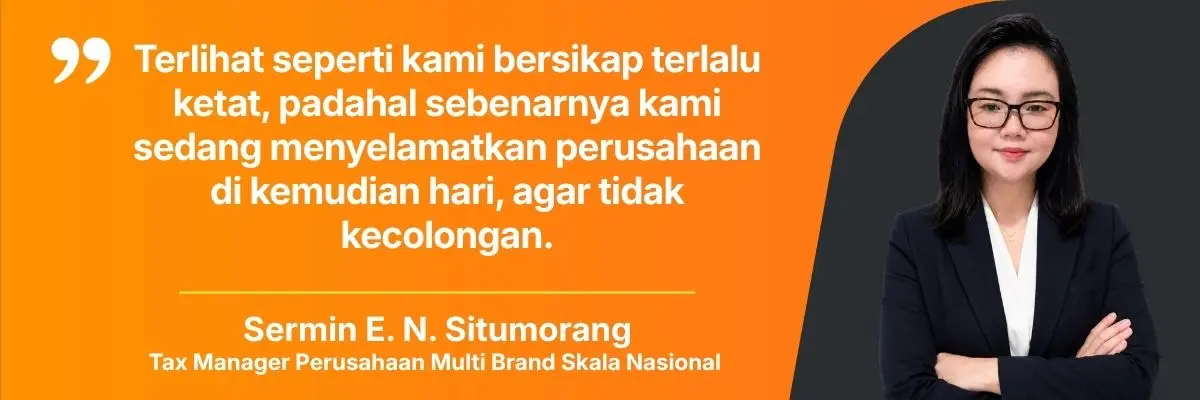
Pihak yang membuat invoice dan pihak yang menerbitkan faktur pajak sering kali berbeda, sehingga perhitungannya pun bisa berbeda. Terlebih sekarang harga jual tidak selalu sama dengan DPP, dan hal ini membingungkan bagi sebagian orang.
Kutipan ini menggambarkan persoalan yang umum terjadi di perusahaan dengan volume transaksi besar:
- pembuatan invoice ada di tangan tim sales atau operasional;
- sementara penerbitan faktur pajak ada di tangan tim pajak atau finance.
Tanpa pedoman perhitungan DPP yang sama dan dipahami kedua pihak, selisih kecil di hulu bisa membesar jadi temuan pemeriksaan di hilir.
Langkah praktis yang bisa diambil: dokumentasikan metode perhitungan DPP untuk tiap jenis transaksi yang berulang, bukan hanya rumus umumnya, dan pastikan tim pembuat invoice punya akses ke pedoman yang sama dengan tim penerbit faktur pajak, bukan dua SOP yang berjalan sendiri-sendiri.
Baca Juga: SPP-TDLN Mengubah Pemungutan PPN Transaksi Digital: Apa yang Perlu Disiapkan Tim Pajak Perusahaan?Peran Tax Manager vs Account Payable Lead dalam Siklus ini
Kerangka kontrol ini hanya berjalan kalau tanggung jawabnya dibagi jelas, bukan ditumpuk pada satu tim saja.
Pembagiannya di lapangan kurang lebih seperti berikut:
1. Tax Manager bertanggung jawab atas:
- Menetapkan kriteria dan jadwal validasi status vendor (PKP, status registrasi e-Faktur).
- Menentukan klasifikasi jenis transaksi (jasa atau barang) saat deskripsi faktur ambigu.
- Memastikan DPP dihitung dengan metode yang konsisten di semua jenis transaksi.
- Mengawasi tenggat 3 bulan pengkreditan dan memutuskan kapan sebuah faktur masuk jalur pembetulan.
- Menyusun dan melaporkan SPT Masa PPN tepat waktu.
2. AP Lead bertanggung jawab atas:
- Menjalankan three-way matching sebelum faktur masuk antrean pembayaran.
- Menahan pembayaran atas faktur yang gagal validasi sampai ada kejelasan dari tim pajak.
- Mengoordinasikan permintaan faktur pengganti ke vendor, termasuk mengawal kecepatan responsnya.
- Memastikan dokumen pendukung seperti invoice, kontrak, bukti terima barang atau jasa, lengkap dan tersimpan untuk kebutuhan rekonsiliasi maupun audit.
Titik temunya ada pada rekonsiliasi bulanan:
- AP Lead menyiapkan data transaksi yang sudah tervalidasi di level dokumen;
- Tax Manager memverifikasinya di level kepatuhan pajak.
Begitu salah satu pihak menganggap ini bukan urusannya, jendela 3 bulan tadi akan habis sebelum masalahnya ketahuan.
Unduh Template: Register Kontrol Pengkreditan Pajak Masukan
Tiga titik kontrol di atas paling efektif bila dijalankan dari satu tempat yang sama setiap bulan. Karena itu kami menyiapkan template Excel yang menerjemahkannya menjadi register kerja.
Catat setiap faktur masukan, dan kolom otomatis akan menghitung batas pengkreditannya, menampilkan sisa hari, lalu menunjuk titik kontrol berikutnya: vendor yang perlu divalidasi, faktur yang perlu diselesaikan, atau pajak masukan yang harus segera dikreditkan agar tidak berakhir sebagai beban biaya.
Isi template (8 lembar):
- Register Faktur: masa pajak, batas pengkreditan, sisa hari, dan status kontrol tiap faktur.
- Validasi Vendor: status NPWP dan PKP, serta pengingat validasi ulang berkala.
- Faktur Bermasalah: tindakan, dasar reklasifikasi sebagai jejak audit, dan batas kredit tiap kasus.
- Checklist Siklus: 14 langkah dengan pembagian peran Tax Manager dan AP Lead.
- Pedoman DPP: metode DPP per transaksi berulang, dengan penanda keselarasan tim invoice dan penerbit faktur.
- Ringkasan KPI: nilai PPN yang siap dikreditkan, segera dikreditkan, dan sudah melewati batas.
- Parameter dan Petunjuk: angka yang dapat disesuaikan, legenda, dan sumber.
Cara memakainya:
- Tinjau lembar Parameter, lalu daftarkan vendor beserta statusnya.
- Catat faktur masukan di Register, dan tangani setiap baris yang berstatus “Titik 1”, “Titik 2”, atau “Titik 3”.
- Pantau Ringkasan KPI setiap akhir bulan sebelum menyusun SPT Masa PPN.
Perlu diketahui: template ini alat bantu kontrol internal. Template tidak terhubung ke Coretax, dan status “Valid” serta “Cocok” adalah penilaian tim Anda. Batas pengkreditan dihitung berdasarkan Pasal 9 ayat (9) UU PPN jo. UU HPP. Ambang peringatan dan interval validasi ulang adalah angka awal yang dapat Anda ubah sesuai kebijakan perusahaan.
Ingin langsung menerapkannya? Unduh register kontrol pengkreditan pajak masukan di bagian [Unduh template].
[Tombol: Unduh Template Register Pengkreditan Pajak Masukan (.xlsx)]
Kesimpulan: Kredit Pajak Masukan yang Aman Dimulai dari AP, Bukan dari SPT
Siklus PPN bulanan memang tampak berakhir di SPT Masa, tapi keamanannya sebenarnya ditentukan jauh sebelum itu, yakni di meja AP, sejak faktur pertama kali divalidasi.
Pajak masukan yang gagal dikreditkan tidak pernah benar-benar hilang; ia berpindah menjadi beban biaya yang menggerus margin, dan begitu lewat tenggat 3 bulan, tidak ada lagi jalan pintas untuk menariknya kembali.
Tiga titik kontrol yang dibahas di artikel ini, yakni validasi status vendor, kedisiplinan pada tenggat pengkreditan, dan penanganan faktur bermasalah, bukan daftar periksa terpisah untuk tim pajak saja.
Ketiganya adalah satu siklus operasional yang melibatkan AP, tim pajak, dan vendor sekaligus.
Memperlakukannya sebagai tanggung jawab bersama, bukan beban yang dilempar ke AP di ujung proses, adalah pembeda antara perusahaan yang kreditnya aman diuji dan yang kreditnya terus-menerus jadi beban.
Kerangka Kontrol ini Lebih Mudah Dijalankan Kalau Sistemnya Sudah Terhubung
Tiga titik kontrol yang dibahas di artikel ini yakni validasi vendor, tenggat pengkreditan, dan penanganan faktur bermasalah, paling sulit dijalankan manual justru saat volume transaksi tinggi dan datanya tersebar di banyak sistem terpisah.
Setiap kali AP dan tim pajak harus mencocokkan data invoice secara manual antara sistem akuntansi dan sistem pajak, jendela 3 bulan tadi semakin sempit.
Mekari Klikpajak membantu tim pajak mengelola e-Faktur, memvalidasi status vendor, dan melaporkan SPT Masa PPN dalam satu sistem — dan karena terintegrasi langsung dengan Mekari Jurnal, data transaksi dari pembukuan otomatis tersinkron ke proses perpajakan tanpa input ulang.
Three-way matching yang dibahas di artikel ini jadi lebih mudah dijalankan karena data invoice, faktur pajak, dan jurnal akuntansi berada dalam satu alur yang sama, bukan tiga sistem yang harus direkonsiliasi manual setiap akhir bulan.
Bagi Tax Manager dan AP Lead yang ingin memastikan kredit pajak masukan tidak jadi beban biaya yang sia-sia, ini artinya validasi vendor, pengecekan tenggat, dan rekonsiliasi data bisa berjalan di satu tempat, bukan diburu manual saat tenggat SPT Masa sudah di depan mata.
Coba Gratis Mekari Klikpajak sekarang! → Kelola faktur pajak dan SPT Masa PPN lebih mudah, terintegrasi dengan Mekari Jurnal.
Referensi
Database Peraturan JDIH BPK. “UU No. 42 Tahun 2009 tentang PPN Barang dan Jasa dan PPnBM”.
Bisnis.com, “Restitusi Pajak 2025 Capai Rp361 Triliun, Lebih 70% dari PPN“
Wawancara internal Mekari Klikpajak dengan Sermin E. N. Situmorang, Tax Manager Perusahaan Multi Brand Skala Nasional.