


- Tanggung jawab hukum SPT melekat pribadi pada penanda tangan (Pasal 32 & 39 UU KUP), berapa pun tinggi otomatisasinya.
- Baru 6% departemen pajak global aktif memakai generative AI, versus 88% yang memperkirakan AI jadi rutinitas harian dalam lima tahun (adopsi berjalan hati-hati, bukan lamban).
- Proses manual berkontribusi signifikan (skor 5/10) terhadap risiko kekeliruan data (argumen untuk otomatisasi bertarget, bukan menyeluruh).
- Narasi “AI menggantikan akuntan pajak” keliru arah, yang berubah bukan kebutuhan manusia, tapi di titik mana keterlibatannya wajib dipertahankan.
- Kerangka tiga tingkat risiko membantu CFO dan Tax Manager memilah tugas: otomatisasi penuh, otomatisasi berpagar review manusia, atau wajib manusia sepenuhnya.
Diskusi tentang otomatisasi pajak perusahaan hampir selalu dibuka dengan pertanyaan yang salah: “Pekerjaan apa yang akan digantikan mesin?” Pertanyaan itu mengasumsikan otomatisasi adalah soal kemampuan teknis semata. Padahal, begitu Surat Pemberitahuan (SPT) ditandatangani, satu hal tidak pernah ikut terotomatisasi: tanggung jawab hukumnya.
Sistem bisa menghitung tarif, mencocokkan nominal, dan menyusun jurnal dalam hitungan detik.
Tapi ketika pemeriksa pajak datang dan bertanya “kenapa transaksi ini dipotong dengan tarif itu?“, yang diminta menjawab bukan sistemnya.
Pertanyaan yang lebih tepat untuk CFO dan Tax Manager bukan “mana yang bisa diotomatisasi“, tapi “mana yang boleh diotomatisasi tanpa memindahkan risiko ke tempat yang salah.”

Tanda Tangan itu Bukan Formalitas, Ini yang Diatur Pasal 32 dan 39 UU KUP
Di Coretax, status sebagai penanda tangan atau Person in Charge (PIC) untuk hak dan kewajiban perpajakan badan usaha bukan jabatan administratif biasa.
Pasal 32 ayat (2) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) menempatkan tanggung jawab itu secara pribadi dan/atau renteng pada diri wakil, kecuali ia mampu menunjukkan ke Direktur Jenderal Pajak (DJP) bahwa posisinya memang tidak memungkinkan untuk menanggungnya.
Pasal 39 UU KUP memperjelas taruhannya: penanda tangan yang dengan sengaja menyampaikan SPT yang tidak benar, menunjukkan dokumen palsu, atau menahan pajak yang sudah dipotong tanpa menyetorkannya, berhadapan dengan ancaman pidana penjara 6 bulan hingga 6 tahun, ditambah denda 2 hingga 4 kali nilai pajak yang kurang dibayar.
Ketentuan ini sendiri bukan hal baru. Sedangkan hal yang berubah di era Coretax adalah ketatnya penerapannya: setiap PIC wajib didaftarkan satu per satu, dan dokumen pendukungnya berbeda tergantung statusnya sebagai wakil atau kuasa.
Karyawan yang masuk kategori wakil, termasuk pengurus yang menentukan arah kebijakan perusahaan, cukup dibekali surat keterangan dari pimpinan. Karyawan berstatus kuasa harus membawa Surat Kuasa Khusus sesuai PMK Nomor 44 Tahun 2026.
Ketidakjelasan soal status ini di awal adalah celah yang baru disadari perusahaan ketika pemeriksaan sudah berjalan, bukan ketika sistem baru dipasang.
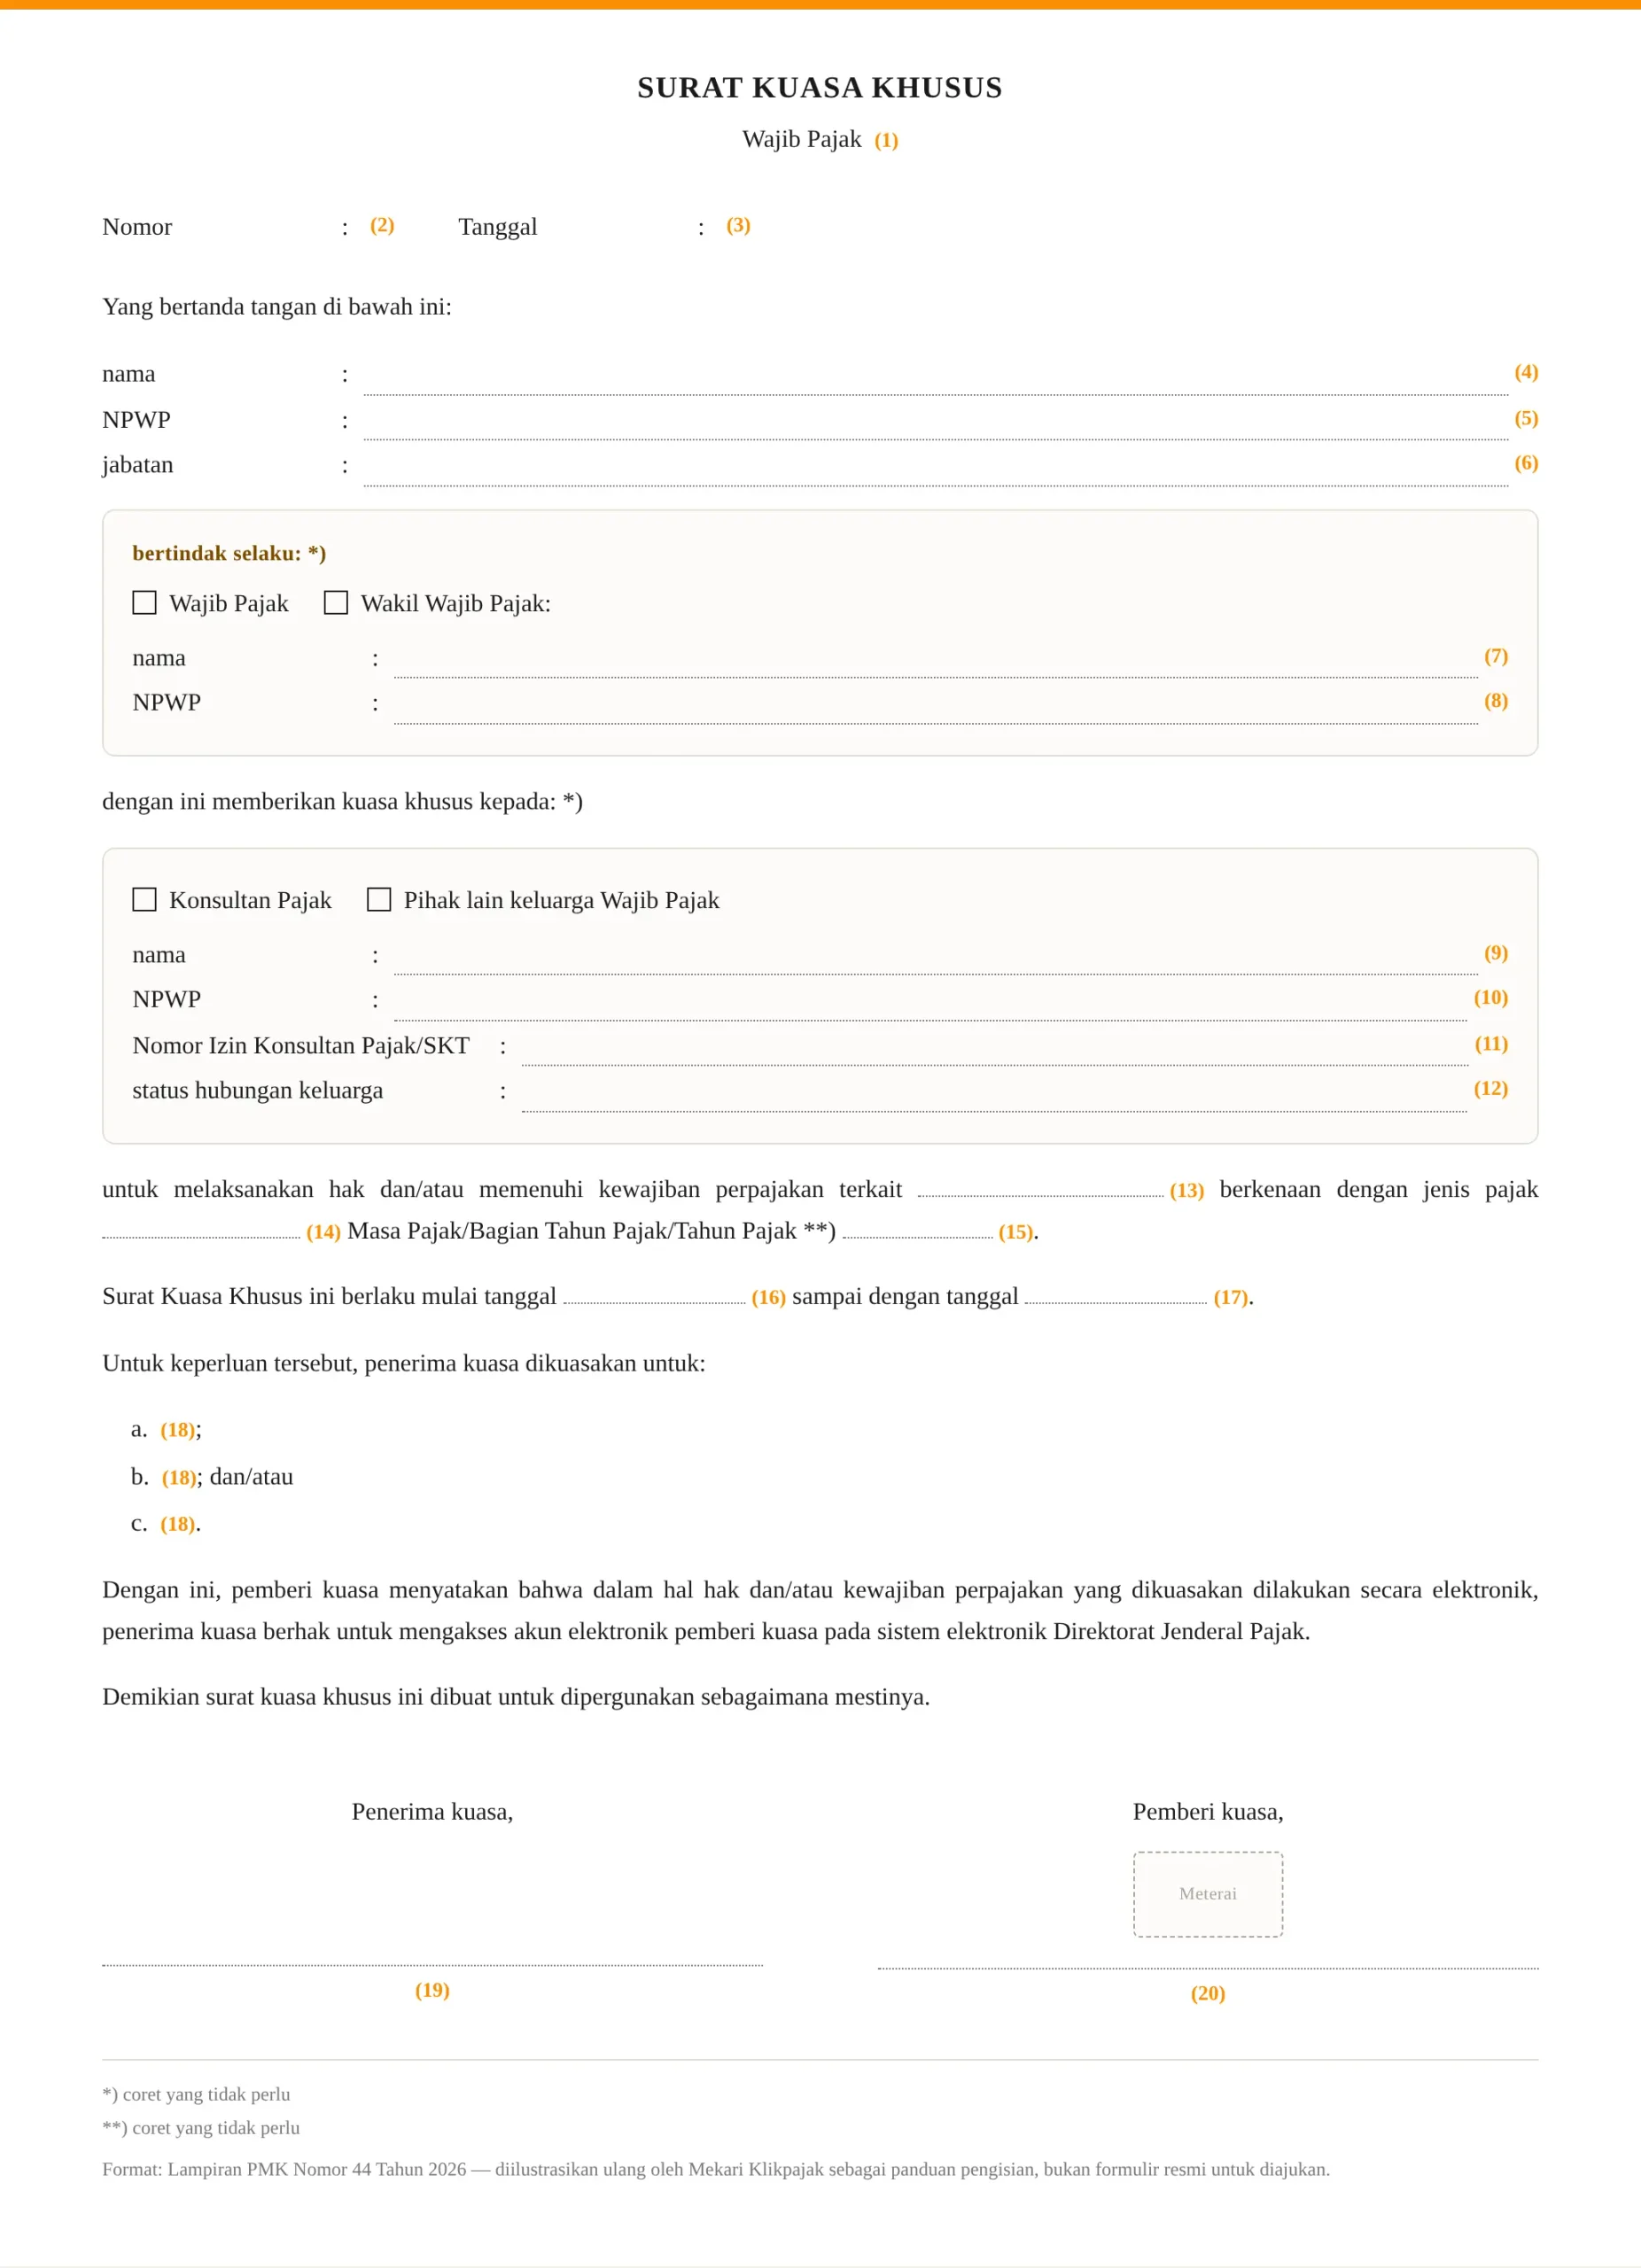
Format Surat Kuasa Khusus sesuai Lampiran PMK Nomor 44 Tahun 2026, untuk karyawan berstatus kuasa yang didaftarkan sebagai signer di Coretax.
Sermin e. N. Situmorang, Tax Manager dari perusahaan retail terbesar di Indonesia yang diwawancarai Mekari Klikpajak menggambarkan bagaimana posisi ini terasa di lapangan, ketika regulasi belum jelas mengatur sebuah transaksi lintas batas:
Saya sampaikan ke pemeriksa bahwa belum ada aturan yang mengatur transaksi tersebut pada saat itu terjadi. Argumen itu akhirnya diterima.

Argumen itu muncul dari kasus pembayaran layanan subscription luar negeri, sebelum aturan PMSE (Perdagangan Melalui Sistem Elektronik) resmi mengatur pemungutan pajak atas platform digital asing.
Pemeriksa menanyakan kenapa perusahaan tidak memotong PPh 26 sebesar 20% dari tagihan.
Jawabannya bukan dari sistem, bukan dari dashboard kepatuhan, melainkan penilaian seorang profesional pajak yang memahami bahwa pada tanggal transaksi itu terjadi, belum ada dasar hukum yang mewajibkannya.
Argumen itu diterima. Tidak lama setelah itu, PMSE terbit dan menutup celah tersebut untuk transaksi berikutnya.
Inilah yang tidak bisa didelegasikan ke mesin: bukan perhitungan tarifnya, tapi keputusan untuk berargumen atas dasar hukum yang berlaku pada saat transaksi terjadi, dan menanggung akibatnya jika argumen itu salah.
Baca Juga: SPP-TDLN Mengubah Pemungutan PPN Transaksi Digital: Apa yang Perlu Disiapkan Tim Pajak Perusahaan?Kenapa Narasi “AI Menggantikan Akuntan Pajak” Keliru Arah
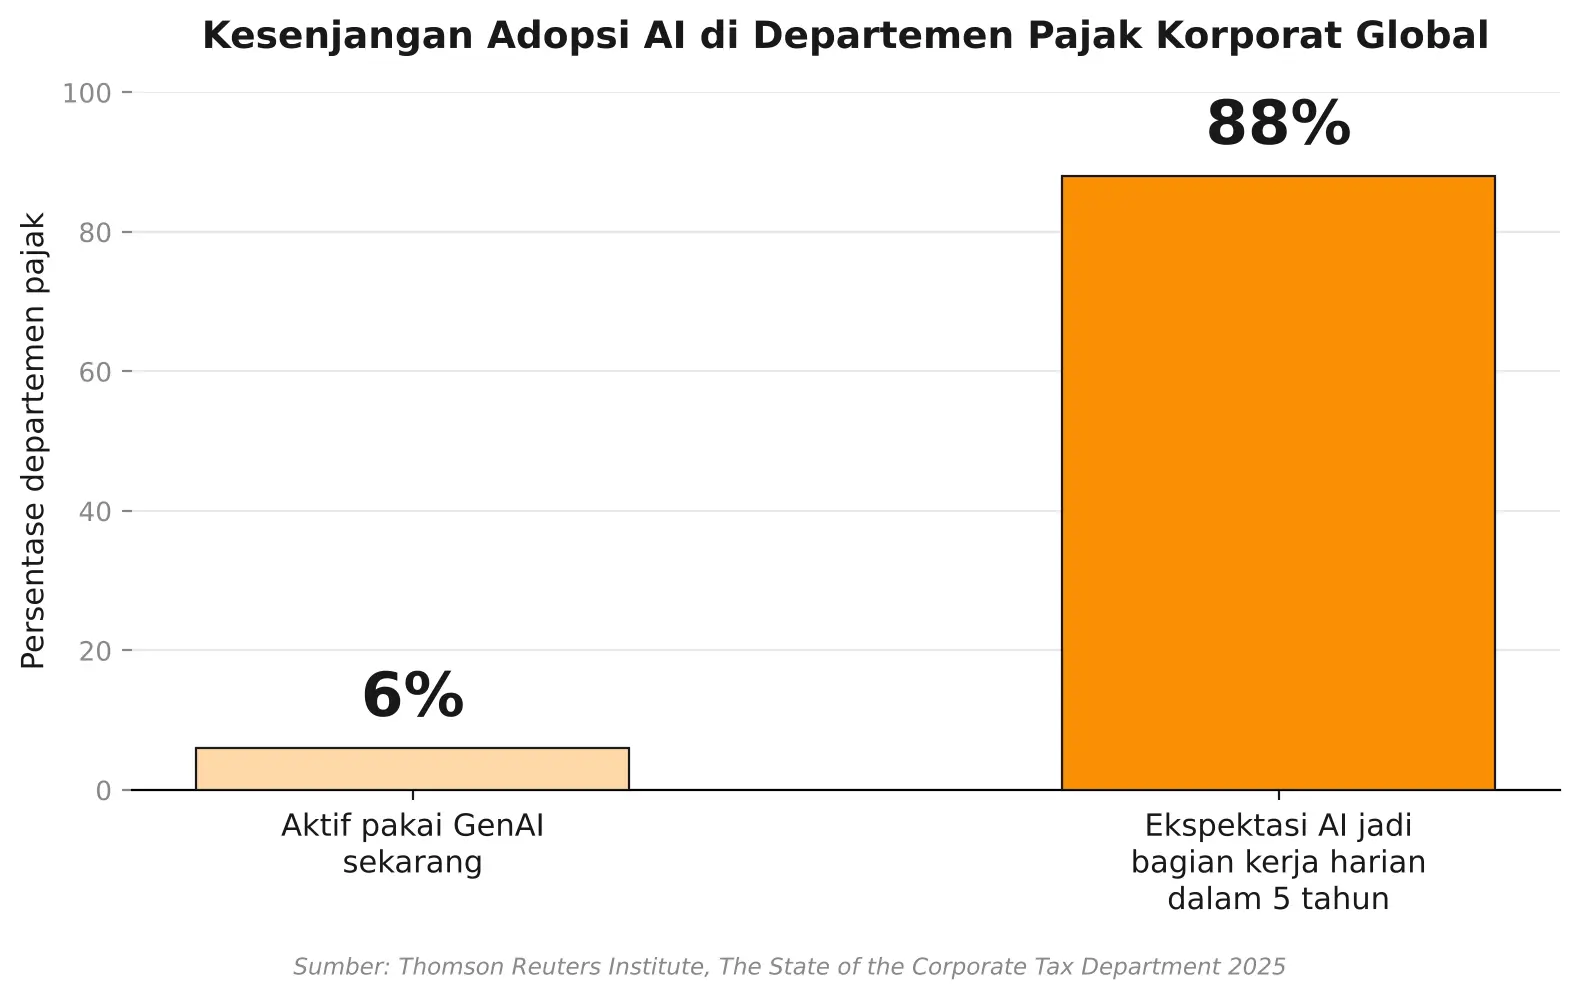
Riset The State of the Corporate Tax Department 2025 dari Thomson Reuters Institute memotret kesenjangan yang sering dibaca keliru.
- Baru 6% departemen pajak korporat global yang benar-benar memakai generative AI dalam operasional mereka saat ini
- Sementara itu 88% meyakini AI akan jadi bagian rutin pekerjaan mereka dalam lima tahun mendatang
- Serta 74% menempatkan otomatisasi proses repetitif sebagai prioritas menengah ke atas.
Kesenjangan itu bukan bukti keengganan atau keterlambatan adopsi teknologi. Riset yang sama mencatat 57% organisasi menilai postur teknologi mereka sendiri “kacau atau reaktif”. Ini gambaran yang lebih mencerminkan sifat pekerjaan pajak itu sendiri daripada keengganan berubah.
Sebagian tugas memang berpola tetap dan aman sepenuhnya diserahkan ke mesin. Sebagian lain menuntut interpretasi yang bergeser setiap kali aturan berubah, dan ada bagian kecil, yang risikonya paling tinggi, yang keputusannya hanya boleh diambil oleh orang yang menanggung konsekuensi hukumnya sendiri.
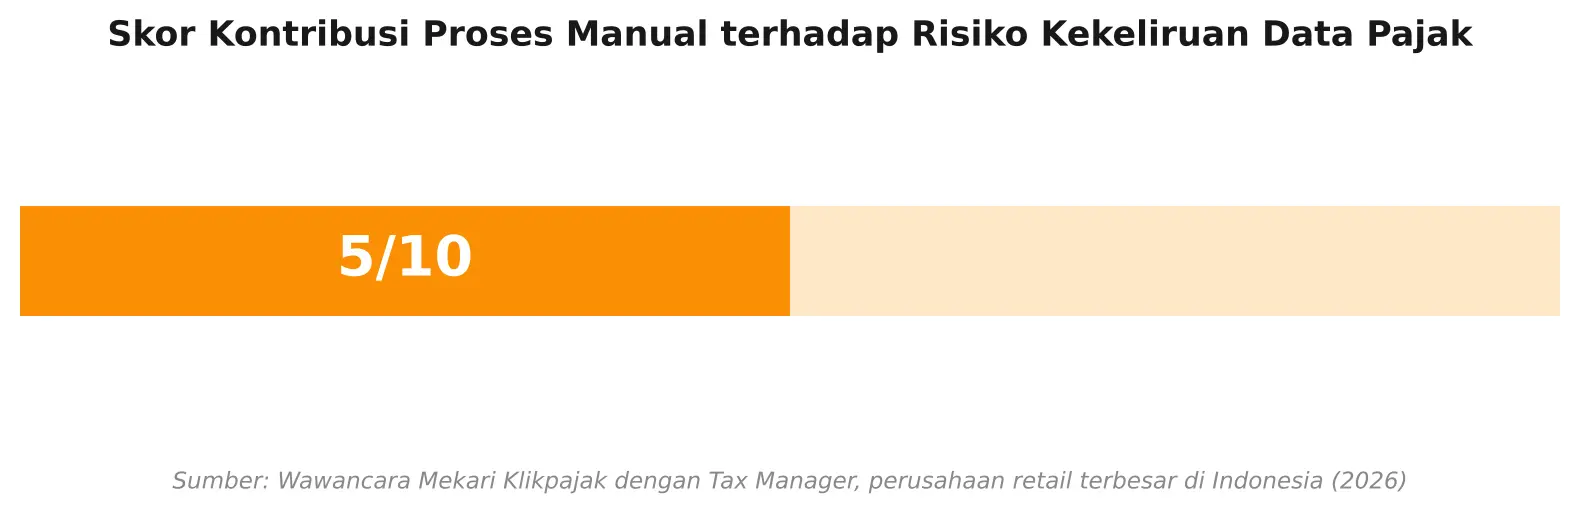
Di sisi lain, proses manual tetap jadi sumber risiko nyata yang tidak bisa diabaikan. Sermin menilai kontribusi proses manual terhadap kekeliruan data pajak di skala 5 dari 10, porsi yang signifikan, terutama ketika volume dan kompleksitas transaksi terus bertambah:
Proses manual berkontribusi besar terhadap terjadinya kekeliruan akibat human error. Untuk transaksi yang sudah kompleks dan bervolume tinggi, penggunaan sistem sangat disarankan.
Kedua data ini, dibaca bersama, menolak dua narasi ekstrem sekaligus: AI tidak akan menggantikan fungsi pajak secara menyeluruh, dan mempertahankan proses manual secara penuh juga bukan pilihan yang aman.
Hal yang dibutuhkan adalah peta yang jelas: tugas mana yang berpindah ke sistem, dan tugas mana yang wajib tetap dipegang manusia, bukan karena sistemnya belum secanggih itu, tapi karena tanggung jawabnya secara hukum tidak bisa berpindah.
Baca Juga: Sengketa Pajak: Kenapa Hasil Keberatan Ditentukan Dokumen, Bukan ArgumenKerangka Pemetaan Tugas: Tiga Tingkat Risiko
Alih-alih bertanya “AI atau manusia”, kerangka yang lebih berguna bagi CFO dan Tax Manager adalah memetakan setiap tugas otomatisasi pajak perusahaan ke dalam tiga tingkat risiko berikut.
1. Rutin dan berbasis aturan tetap (aman diotomatisasi penuh)
Tugas yang hasilnya tidak berubah meski diulang ribuan kali:
- validasi registrasi vendor/customer sebelum transaksi bisa berjalan;
- pencocokan nominal invoice dengan faktur pajak secara real-time;
- pembuatan jurnal otomatis dari data yang sudah lengkap.
Di sinilah otomatisasi memberi return tercepat, karena risikonya rendah dan volumenya tinggi.
2. Transaksional dengan variasi kasus (otomatis, tapi wajib berpagar review manusia)
Tugas yang terlihat rutin tapi punya variasi tersembunyi:
- klasifikasi pasal pemotongan pajak jasa (apakah kena PPh 21, 22, 23, atau 26)’
- penentuan dasar pengenaan pajak ketika harga jual tidak sama dengan DPP’
- atau penanganan deskripsi transaksi yang ambigu antar divisi.
Sistem bisa menyiapkan rekomendasi, tapi keputusan akhirnya tetap butuh human review pajak enterprise, karena kesalahan di titik ini yang paling sering jadi temuan pemeriksa dan berujung koreksi fiskal.
3. Interpretasi hukum dan keputusan bernilai tinggi (wajib manusia, tidak bisa didelegasikan)
Tugas yang menyangkut argumentasi hukum, structuring transaksi, keputusan transfer pricing, dan yang paling fundamental adalah tindakan menandatangani SPT itu sendiri.
Bukan karena sistem tidak mampu menghitung angkanya, tapi karena konsekuensi hukum dari keputusan ini melekat secara pribadi pada penanda tangan, sesuai Pasal 32 dan 39 UU KUP.
Kasus PMSE di atas adalah contoh persis dari tugas tingkat ini: tidak ada sistem yang bisa “berargumen” dengan pemeriksa atas nama perusahaan.
Penerapan AI dalam fungsi pajak semacam ini juga terlihat dalam cara kerja harian tim pajak yang sudah matang sistemnya.
Sermin menjelaskan bagaimana kontrol berlapis tetap dipertahankan meski backend-nya sudah otomatis:
Kontrolnya berlapis-lapis. Setelah proses prematching selesai, tim pajak melakukan filter tersendiri, lalu data diteruskan untuk pencatatan, difilter kembali saat cash management memproses pembayaran, dan baru dilanjutkan ke tahap filing. Begitulah alur kerja harian kami berjalan.
Perhatikan bahwa setiap titik filter dalam rantai itu adalah manusia, bukan karena sistemnya kurang canggih, tapi karena titik-titik itu sengaja dipertahankan sebagai checkpoint keputusan, bukan sekadar langkah administratif yang bisa dilewati otomatisasi.
Tanggung Jawab Tidak Berpindah ke Vendor Teknologi
Satu asumsi yang sering salah kaprah di meja CFO dan Finance Transformation Lead: membeli sistem otomatisasi pajak berarti memindahkan risiko kepatuhan ke vendor teknologinya.
Kontrak lisensi, SLA (Perjanjian Tingkat Layanan), bahkan klausul indemnifikasi finansial memang bisa mengatur siapa menanggung kerugian komersial jika terjadi kesalahan sistem.
Tapi klausul itu tidak menyentuh satu hal: Pasal 32 dan 39 UU KUP mengikat tanggung jawab pidana dan administratif pada PIC/signer yang terdaftar di Coretax, bukan pada penyedia software yang membangun sistemnya.
Artinya, ketika kesalahan tarif atau kekeliruan perhitungan berasal dari bug sistem, perusahaan secara komersial bisa menagih kerugian itu ke vendor sesuai kontrak.
Tapi di hadapan pemeriksa pajak, yang diminta pertanggungjawaban tetap PIC yang namanya tercantum sebagai penanda tangan.
Due diligence atas vendor otomatisasi pajak, karena itu, perlu melihat lebih jauh dari sekadar fitur dan uptime, termasuk memastikan ada tahap verifikasi manusia sebelum output otomatis itu benar-benar ditandatangani dan dikirim ke DJP.
Baca Juga: Tantangan Compliance saat Volume Transaksi Melonjak: 5 Titik yang Sering Lolos dari Kontrol EnterpriseApa yang Harus Dilakukan CFO, Tax Manager, dan Finance Transformation Lead
Transformasi digital pajak korporat yang sehat tidak dimulai dari membeli alat, tapi dari memperjelas tanggung jawab penandatangan SPT untuk setiap tugas yang hendak diotomatisasi.
- Audit peta tugas pajak berdasarkan tiga tingkat risiko di atas, sebelum memutuskan alat otomatisasi apa pun. Investasi yang diarahkan ke tugas tingkat 1 memberi return tercepat dengan risiko terendah.
- Pastikan siapa pun yang didaftarkan sebagai PIC/signer Coretax memahami implikasi Pasal 32 dan 39 UU KUP. Status sebagai wakil atau kuasa bukan sekadar administrasi nama, tapi menentukan siapa yang menanggung risiko pidana dan denda ketika terjadi kesalahan.
- Jangan menaruh otomatisasi di tugas tingkat 3. Structuring, argumentasi pemeriksaan, dan keputusan menandatangani SPT adalah titik di mana kecepatan sistem tidak menggantikan kebutuhan penilaian profesional yang menanggung akibat hukumnya.
- Gunakan otomatisasi di tingkat 1 dan 2 untuk membebaskan waktu tim pajak, bukan untuk mengurangi jumlah mereka. Semakin sedikit waktu terbuang di pencocokan manual, semakin banyak waktu tersedia untuk tugas tingkat 3 yang justru paling menentukan posisi perusahaan saat diperiksa.
Kesimpulan: Mesin Mempercepat Prosesnya, Tanda Tangan Tetap Tanggung Jawab Manusia
Otomatisasi pajak akan terus meluas, dan itu hal baik, selama arahnya benar. Hal yang berubah dengan AI bukan apakah manusia masih dibutuhkan di fungsi pajak, tapi di titik mana keterlibatan manusia menjadi tidak bisa digantikan.
Sistem bisa mempercepat seluruh proses dari validasi data sampai pembuatan jurnal. Tapi begitu pertanyaannya bergeser dari “apa angkanya” menjadi “siapa yang bertanggung jawab kalau ini salah“, jawabannya selalu sama: orang yang tanda tangan, bukan sistem yang dipakai.
Kerangka tiga tingkat risiko di atas bukan tentang menahan laju otomatisasi. Ini tentang memastikan percepatan itu terjadi di tempat yang tepat, supaya ketika pemeriksa datang bertanya, perusahaan punya jawaban yang bisa dipertanggungjawabkan oleh orang yang memang berwenang menjawabnya.
Kelola Administrasi Perpajakan Perusahaan Tanpa Kehilangan Kendali
Kerangka tiga tingkat risiko di atas hanya berguna kalau sistem Anda bisa mengikutinya. Mekari Klikpajak membantu tim pajak mengotomatisasi tugas rutin dan transaksional, mulai dari pencocokan faktur, perhitungan, hingga e-filing, sementara jejak audit dan kontrol tetap transparan untuk PIC yang menandatangani SPT. Lihat solusi Mekari Klikpajak untuk perusahaan → Saya Mau Coba Gratis Mekari Klikpajak Sekarang!
Referensi
Wawancara Mekari Klikpajak dengan Sermin E. N. Situmorang, Tax Manager, perusahaan retail terbesar di Indonesia (2026)
Database Peraturan JDIH BPK. “UU KUP No. 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan”
Database Peraturan JDIH BPK. “PMK Nomor 44 Tahun 2026”
Thomson Reuters Institute. “The State of the Corporate Tax Department 2025“