


- Pajak datang terlambat karena urutan kerja, dianggap kepatuhan, dan tak punya kursi di forum keputusan.
- Uji proposal dengan ROI after-tax dan tiga pertanyaan: beban kas pajak, asumsi paling rapuh, dan siapa yang menandatangani verifikasi.
- Kerangka M-A-P-U-T menutup siklus: realisasi pajak dibandingkan dengan asumsi setelah go-live.
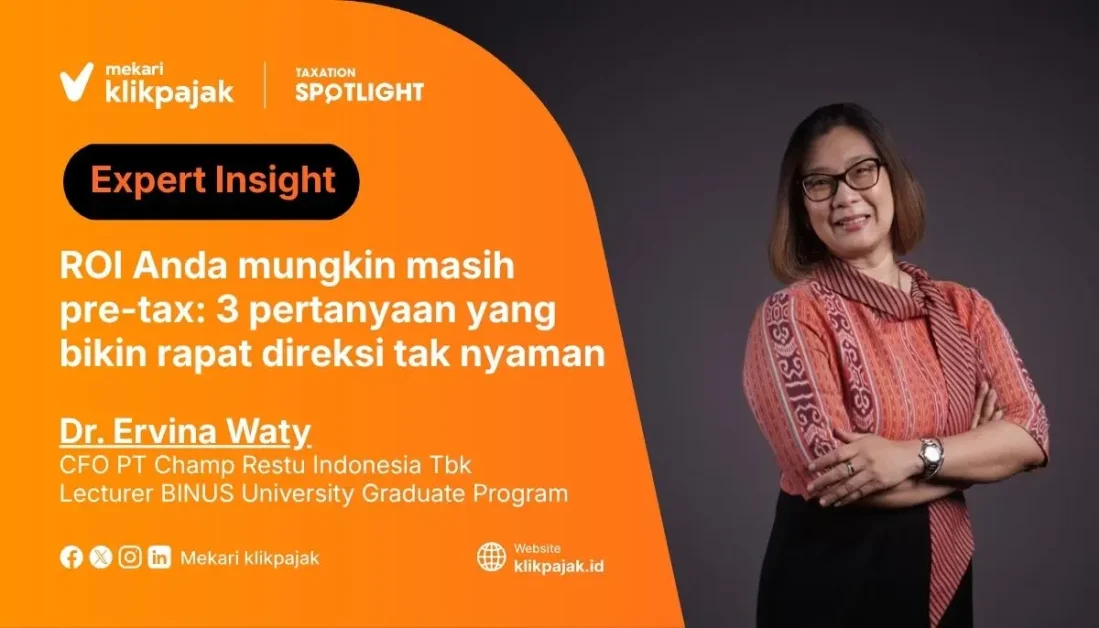
Perlakukan pajak sebagai input keputusan investasi, bukan stempel di ujung proses. Sebelum menyetujui ekspansi atau investasi besar, CFO sebaiknya mewajibkan ROI after-tax, mengajukan tiga pertanyaan berbasis angka dan bukti, lalu menguji ulang asumsi pajak setelah go-live. Itulah pandangan Dr. Ervina Waty, CFO PT Champ Resto Indonesia Tbk.
Bayangkan rapat komite investasi. Proposal ekspansi outlet baru sudah rapi, angka return of investment atau ROI-nya menarik, tim bisnis percaya diri. Lalu, di menit-menit terakhir, seseorang bertanya, “Dari sisi pajak, aman?” Semua mengangguk, keputusan disetujui.
Menurut Dr. Ervina Waty, CFO PT Champ Resto Indonesia Tbk sekaligus dosen BINUS University Graduate Program, skenario ini lazim terjadi, dan di sanalah masalahnya bermula. Dengan pengalaman lebih dari 29 tahun memimpin finance di berbagai industri, ia menegaskan bahwa pertanyaan pajak yang diajukan setelah keputusan “secara emosional sudah diambil” akan dianggap mengganggu, bukan membantu.
Pada banyak perusahaan, asumsi pajak hanya diperiksa di awal lalu tidak pernah dicek lagi. Padahal, fase kritisnya justru sesudah go-live: apakah asumsi yang dipakai saat keputusan benar-benar terwujud? Mekari Klikpajak telah merangkum cara menanyakan, menguji, dan memantaunya, untuk CFO (Chief Finanacial Officer) dan Internal Audit.
Mengapa Pajak Selalu Datang Terlambat di Rapat Investasi
Dr. Ervina menyebut tiga penyebab, dan ketiganya bersifat struktural, bukan karena orangnya lalai.
- Urutan kerja. Proposal lahir dari tim bisnis, dihitung ROI-nya oleh finance, dan pajak baru dilibatkan di ujung untuk “memastikan tidak ada masalah”.
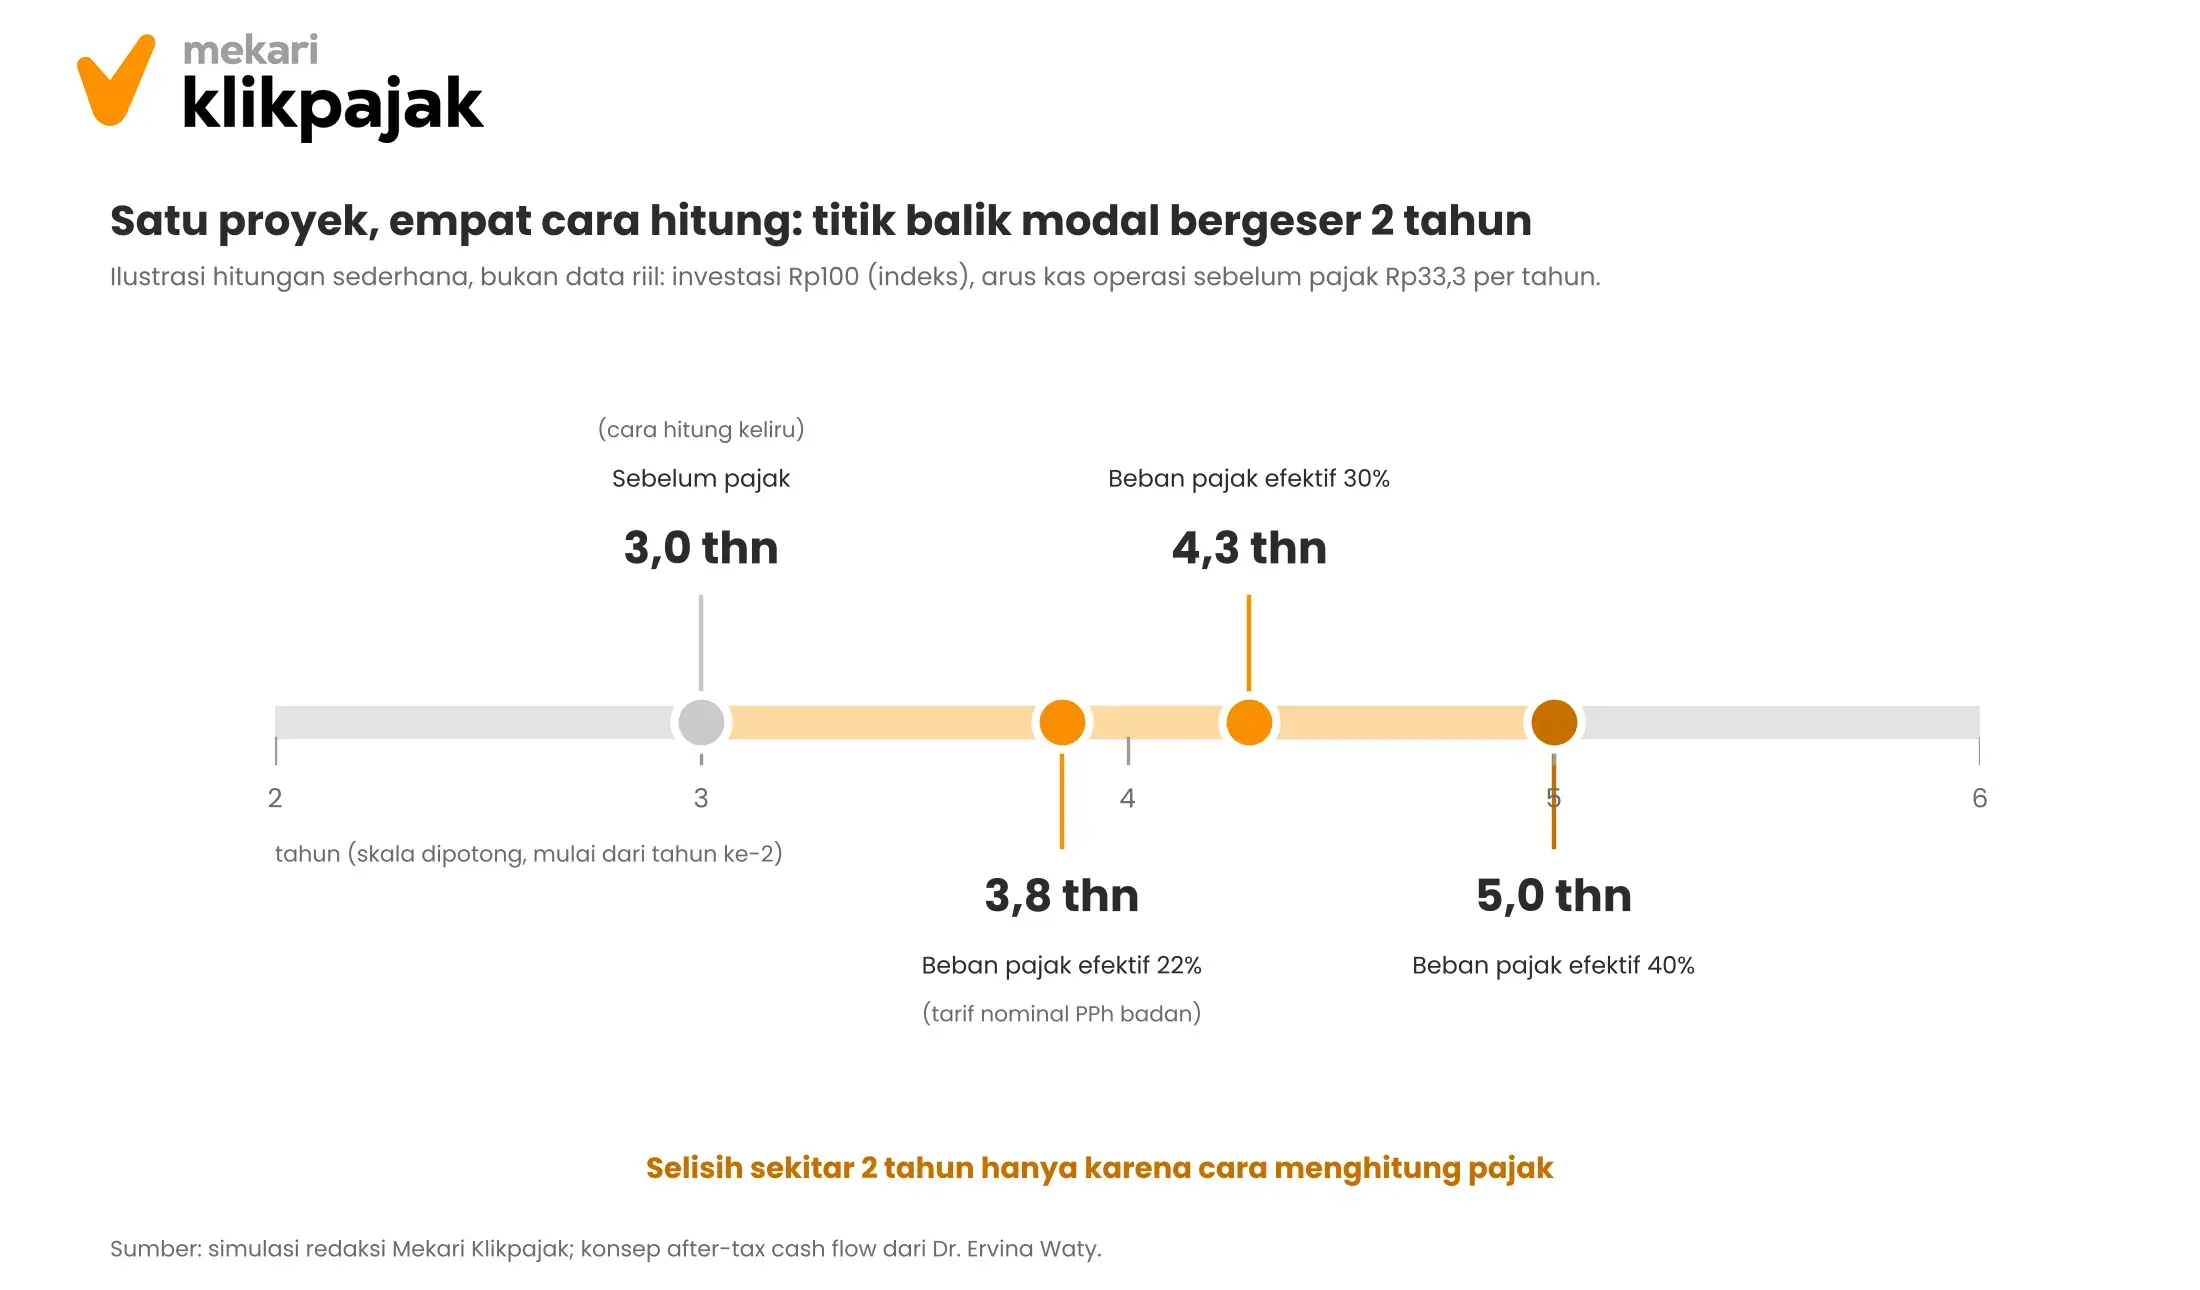
- Pajak dianggap kepatuhan, bukan ekonomi. Padahal pajak adalah komponen biaya dan arus kas. Pada bisnis bermargin tipis seperti F&B (food and beverage), selisih beberapa persen beban pajak bisa menentukan apakah sebuah outlet balik modal dalam 3 tahun atau 5 tahun.
- Pajak tidak punya kursi di meja keputusan. Tax Manager jarang hadir di forum investasi, sehingga informasinya tiba terlambat dan berbentuk “boleh atau tidak”, bukan “berapa dampaknya terhadap NPV (net present value)”.
Tekanan untuk bekerja lebih awal juga makin besar. Sejak 2026, seluruh administrasi perpajakan berjalan lewat Coretax dan DJP Online tidak lagi dipakai. Per 11 Mei 2026, DJP mencatat 13,23 juta SPT Tahunan PPh dilaporkan lewat Coretax dan 19,18 juta akun teraktivasi.
Menurut Dr. Ervina, ketika data transaksi sudah digital dan lebih mudah dicocokkan otoritas, ruang untuk “memperbaiki belakangan” semakin sempit.
Baca Juga: Tantangan Compliance saat Volume Transaksi Melonjak: 5 Titik yang Sering Lolos dari Kontrol EnterpriseTiga Pertanyaan “Tidak Nyaman” Sebelum Proposal Disetujui
Sejalan dengan gagasan bahwa CFO sebaiknya menjadi pihak yang mengajukan pertanyaan yang dihindari orang lain, Dr. Ervina merumuskan tiga pertanyaan yang menuntut jawaban berbasis angka dan bukti:
- “Berapa tarif pajak efektif dan beban kas pajak total proyek ini, dan apakah ROI yang kita lihat sudah after-tax dalam skenario terburuk?” Pertanyaan ini memaksa tim membuka perhitungan: pajak daerah, Pajak Pertambahan Nilai (PPN) yang tidak bisa dikreditkan, pemotongan PPh (Pajak Penghasilan), dan waktu pembayarannya.
- “Asumsi pajak mana dalam proposal ini yang paling mungkin salah, dan berapa kerugiannya jika salah?” Pajak berubah dari “aman atau tidak” menjadi eksposur yang bisa diukur. Jawaban “tidak ada” adalah red flag.
- “Siapa yang menandatangani bahwa posisi pajak ini sudah diverifikasi, berdasarkan dokumen apa, dan apa yang terjadi bila ternyata keliru?”
Pertanyaan nomor 2 paling sering terlewat, menurut Dr. Ervina, karena orang menanyakan hasilnya (berapa pajaknya) dan jarang menanyakan seberapa rapuh asumsinya. Nomor 3 sering dihindari karena terasa personal.
Tanpa nama dan dokumen, ‘aman’ hanyalah opini.

Red Flag yang Paling Sering Luput dari Angka ROI
Pertanyaan pertama biasanya membuka beberapa celah yang sama:
- Proyeksi masih pre-tax atau hanya memakai tarif PPh badan nominal.
- PPN masukan dianggap pasti kembali. Di bisnis restoran, penjualan makanan dan minuman dikenai pajak daerah berupa Pajak Barang dan Jasa Tertentu (PBJT), bukan PPN. DJP menyebut tarif PBJT ditetapkan paling tinggi 10% melalui peraturan daerah. Akibatnya, PPN masukan atas renovasi, peralatan, dan sewa tertentu tidak selalu bisa dikreditkan. UU PPN sendiri membatasi pengkreditan pajak masukan pada kondisi tertentu, misalnya untuk perolehan yang terkait penyerahan yang tidak terutang PPN. Jika proposal mengasumsikan semuanya kembali, ROI-nya terlalu optimistis.
- Gross-up yang tidak diatur kontrak. Sewa, jasa konstruksi, jasa pihak ketiga, dan royalti punya perlakuan PPh berbeda. Tanpa kejelasan siapa menanggung pajak, biaya riil bisa lebih tinggi dari yang tertulis.
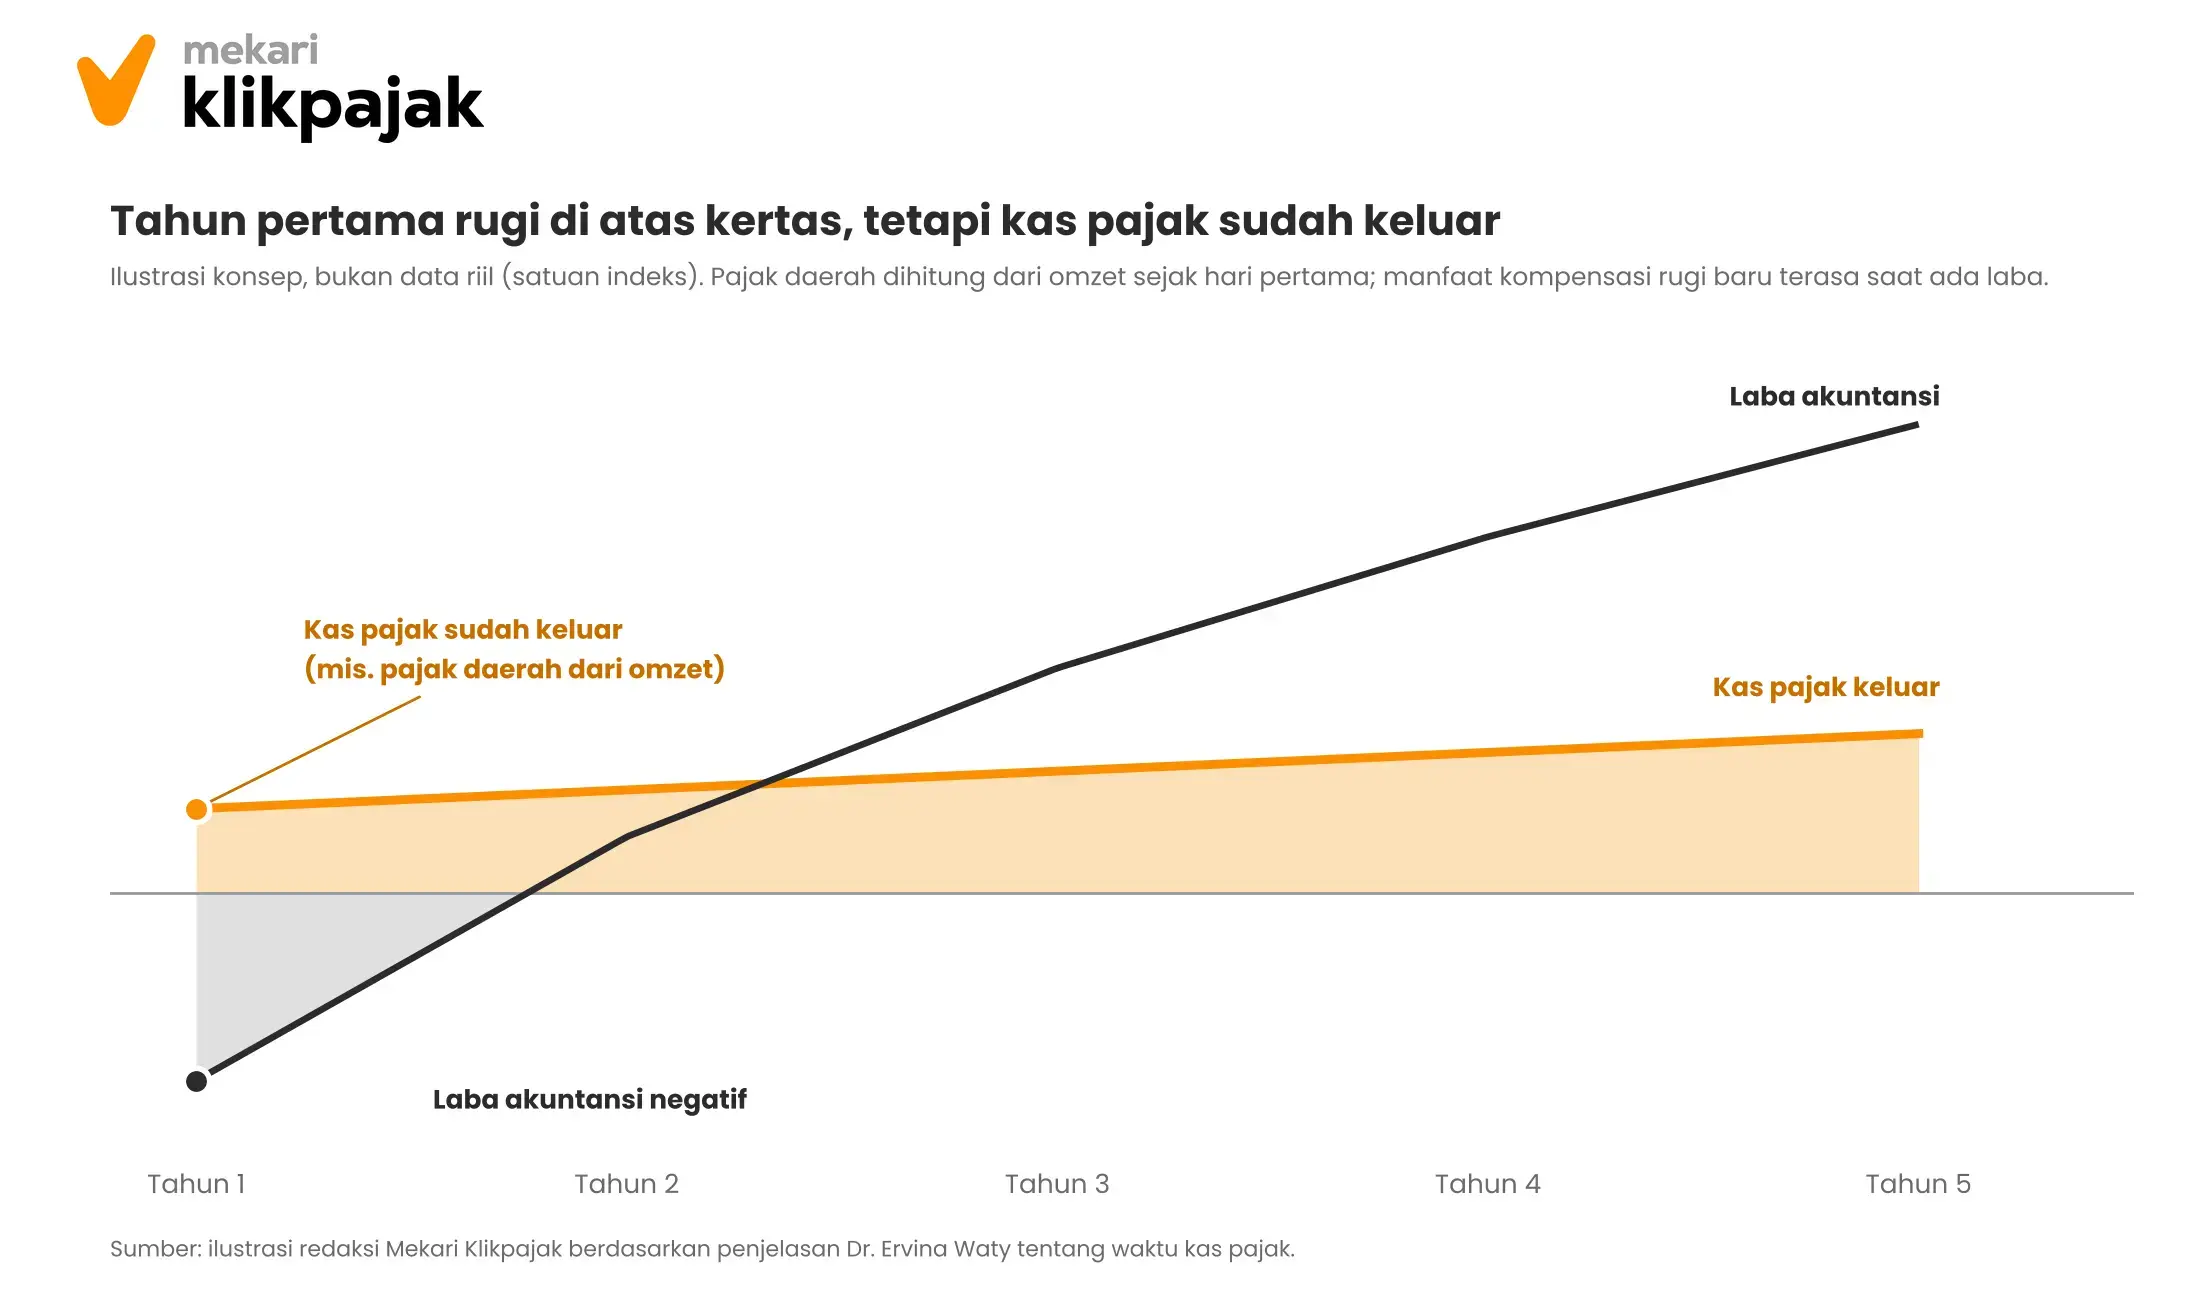
- Waktu kas pajak. Rugi di tahun awal belum tentu memberi manfaat pajak, karena kompensasi kerugian fiskal dibatasi paling lama lima tahun (merujuk UU PPh Pasal 6 ayat 2). Sementara itu, pajak daerah dibayar dari omzet sejak hari pertama, bukan dari laba.
- Insentif yang dianggap pasti. Tax holiday, tax allowance, atau insentif lain tidak boleh masuk base case sebelum ada kepastian ketentuan dan persetujuannya. Taruh sebagai upside terpisah.
- Tidak ada analisis sensitivitas. Tarif, tafsir, dan prosedur bisa berubah, sehingga satu angka tunggal tidak cukup.
Dua hal di atas, tarif dan waktu, paling mudah dipahami lewat gambar berikut.
Ekspansi ke Wilayah atau Industri Baru: Asumsi “Sama Saja” yang Menjebak
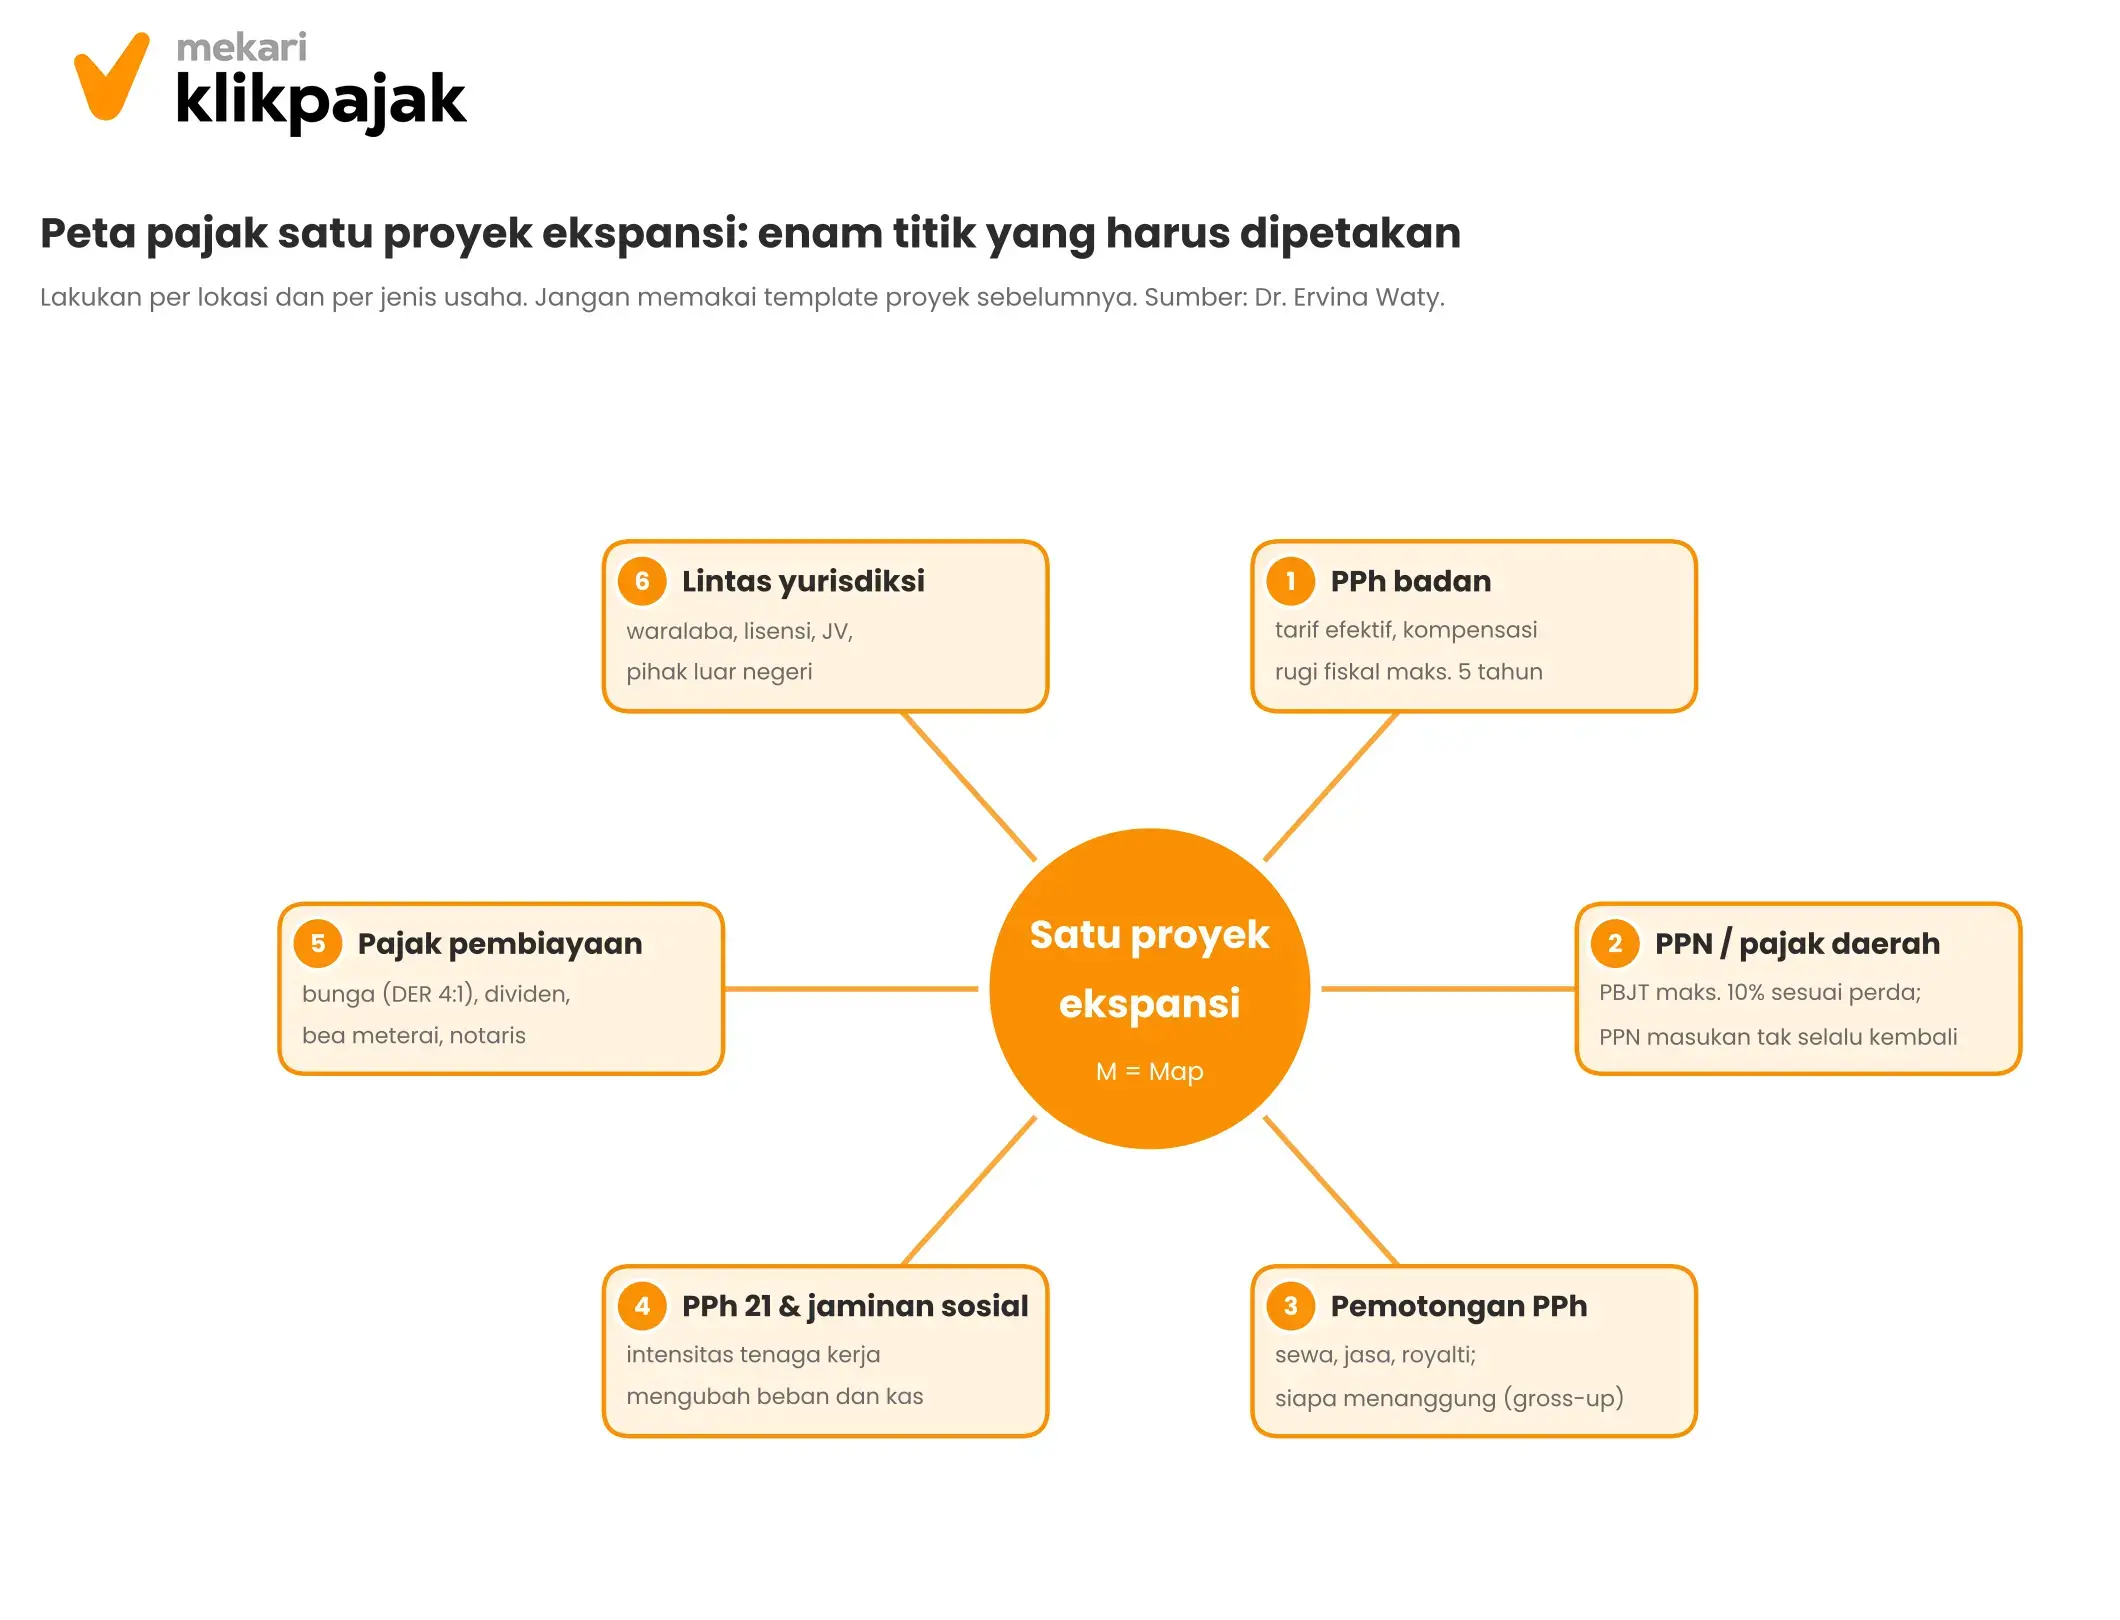
Dr. Ervina selalu meminta peta pajak per jenis usaha dan per wilayah sebelum angka final disetujui, dan tidak mengandalkan template proyek sebelumnya. Alasannya, beberapa hal sering dianggap sama padahal berbeda:
- Pajak daerah. Tarif dan prosedur PBJT mengikuti peraturan daerah masing-masing, jadi wilayah baru berarti rezim, tarif, dan perilaku otoritas yang baru.
- Karakter industri. Pindah dari manufaktur ke jasa makanan mengubah seluruh peta pajak: objek PPN versus pajak daerah, pola pemotongan PPh atas sewa dan jasa, hingga intensitas PPh 21.
- Skema kemitraan. Waralaba, lisensi merek, dan joint venture membawa pajak atas royalti, jasa, dan pembagian laba, terutama bila melibatkan pihak luar negeri.
- Kontrak properti. Sewa jangka panjang, pembayaran di muka, dan renovasi di properti sewa punya implikasi PPh, PPN, dan akuntansi yang berbeda dari kepemilikan.
- Kompetensi lokal. Tim pajak yang kuat di satu daerah belum tentu paham praktik di daerah lain.
Pola kegagalan yang ia amati pun konsisten: bisnis di lokasi baru berjalan baik, tetapi perbedaan pajak daerah baru disadari setelah ada teguran atau selisih. Kontrak sewa ditandatangani tanpa klausul pajak. Pinjaman antarpihak berelasi baru dipertanyakan kewajarannya belakangan.
Masalah bukan karena pajaknya rumit, tetapi karena pertanyaannya tidak diajukan pada waktu yang tepat, yaitu sebelum keputusan, saat biaya perbaikannya masih murah.
Biaya Tenaga Kerja: PPh 21 dan Jaminan Sosial Ikut Menentukan Margin
Ekspansi hampir selalu berarti menambah karyawan. Dr. Ervina menyebut intensitas tenaga kerja, yaitu PPh 21 dan beban jaminan sosial, sebagai salah satu bagian peta pajak yang berubah ketika perusahaan berpindah industri atau wilayah.
Bagi proposal investasi, ada tiga hal yang layak dicek:
- Metode hitung PPh 21 punya ritme sendiri. Sejak 1 Januari 2024, pemotongan PPh 21 memakai tarif efektif rata-rata (TER) berdasarkan PP 58/2023 dan PMK 168/2023. Januari hingga November memakai TER bulanan, sedangkan Desember kembali ke tarif Pasal 17 UU PPh. Jadi, angka pemotongan bulan Desember bisa berbeda dari bulan-bulan sebelumnya, dan perlu masuk kalender kas proyek. Contoh perhitungan selengkapnya baca: Cara Menghitung PPh 21.
- Siapa yang menanggung pajak. Prinsipnya sama dengan gross-up pada sewa dan royalti: bila perusahaan menanggung PPh 21 karyawan, biaya riil per orang lebih tinggi dari angka gaji dalam proposal.
- Siapa pemilik kepatuhannya. Di lokasi atau entitas baru, pelaporan sering terlambat karena tidak jelas siapa yang bertanggung jawab, pola yang juga disebut Dr. Ervina.
Implikasi praktisnya bagi Head of HR Operations dan Payroll Lead: rencana headcount per lokasi, struktur kompensasi, dan kalender pelaporan sebaiknya masuk ke dalam satu halaman analisis pajak proposal, bukan baru dihitung setelah rekrutmen berjalan.
Mencari Dana: Investor Melihat Pajak Masa Lalu, Bukan Hanya Proyeksi
Dari pengalamannya berhadapan dengan private equity, Dr. Ervina menyebut eksposur pajak hampir selalu masuk lima besar topik due diligence investor dan sering menjadi alat tawar harga.
Hal yang biasanya dicermati investor adalah riwayat kepatuhan (SPT, pembetulan, pemeriksaan, sengketa pajak), posisi pajak yang agresif atau tidak terdokumentasi, transaksi pihak berelasi, serta kualitas sistem dan data pajak.
Akibat temuan bisa berupa penurunan valuasi, tax indemnity, escrow, atau syarat pendahuluan sebelum dana cair.
Kesalahan umum perusahaan adalah menganggap pajak bisa dibereskan setelah term sheet.
Sarannya: lakukan vendor due diligence pajak sendiri sebelum bertemu investor. Lebih baik perusahaan yang menemukan dan menjelaskan temuan lengkap dengan rencana penyelesaiannya, daripada investor yang menemukannya lalu memakainya untuk menekan harga.
Struktur pembiayaan juga perlu dihitung dari sisi pajak:
- Utang: bunga umumnya mengurangi penghasilan kena pajak, tetapi manfaatnya dibatasi. Rasio utang terhadap modal (DER) paling tinggi 4:1, dan bunga pinjaman pihak berelasi tetap harus memenuhi prinsip kewajaran. Tax shield juga baru bernilai bila perusahaan memang memiliki laba kena pajak, padahal tahun awal ekspansi sering masih merugi.
- Ekuitas: dividen tidak mengurangi pajak perusahaan, tetapi tidak ada beban bunga tetap yang menekan arus kas saat bisnis belum matang.
Beberapa hal yang menurut Dr. Ervina sering dilupakan dalam memilih struktur:
- Pajak atas pembayaran bunga, terutama untuk pemberi pinjaman luar negeri, termasuk dampak perjanjian penghindaran pajak berganda.
- Pajak atas penerbitan, penyerahan, atau restrukturisasi, seperti bea meterai, biaya notaris, dan dampaknya pada pemegang saham.
- Perlakuan pajak atas dividen di tangan pemegang saham dan skema pemotongannya.
- Covenant yang membatasi pembagian dividen, serta fleksibilitas struktur saat exit.
Prinsipnya: jangan memilih struktur karena pajaknya paling murah di atas kertas. Pilih yang tetap kuat saat asumsi bisnis tidak tercapai, dan hitung pajaknya di tiga skenario: base, upside, dan downside.
Due Diligence yang Mengubah Keputusan, Bukan Sekadar Stempel
Bagi CFO dan Internal Audit, pembeda utamanya ada pada independensi, kedalaman bukti, dan keberanian menyampaikan hal yang tidak nyaman.
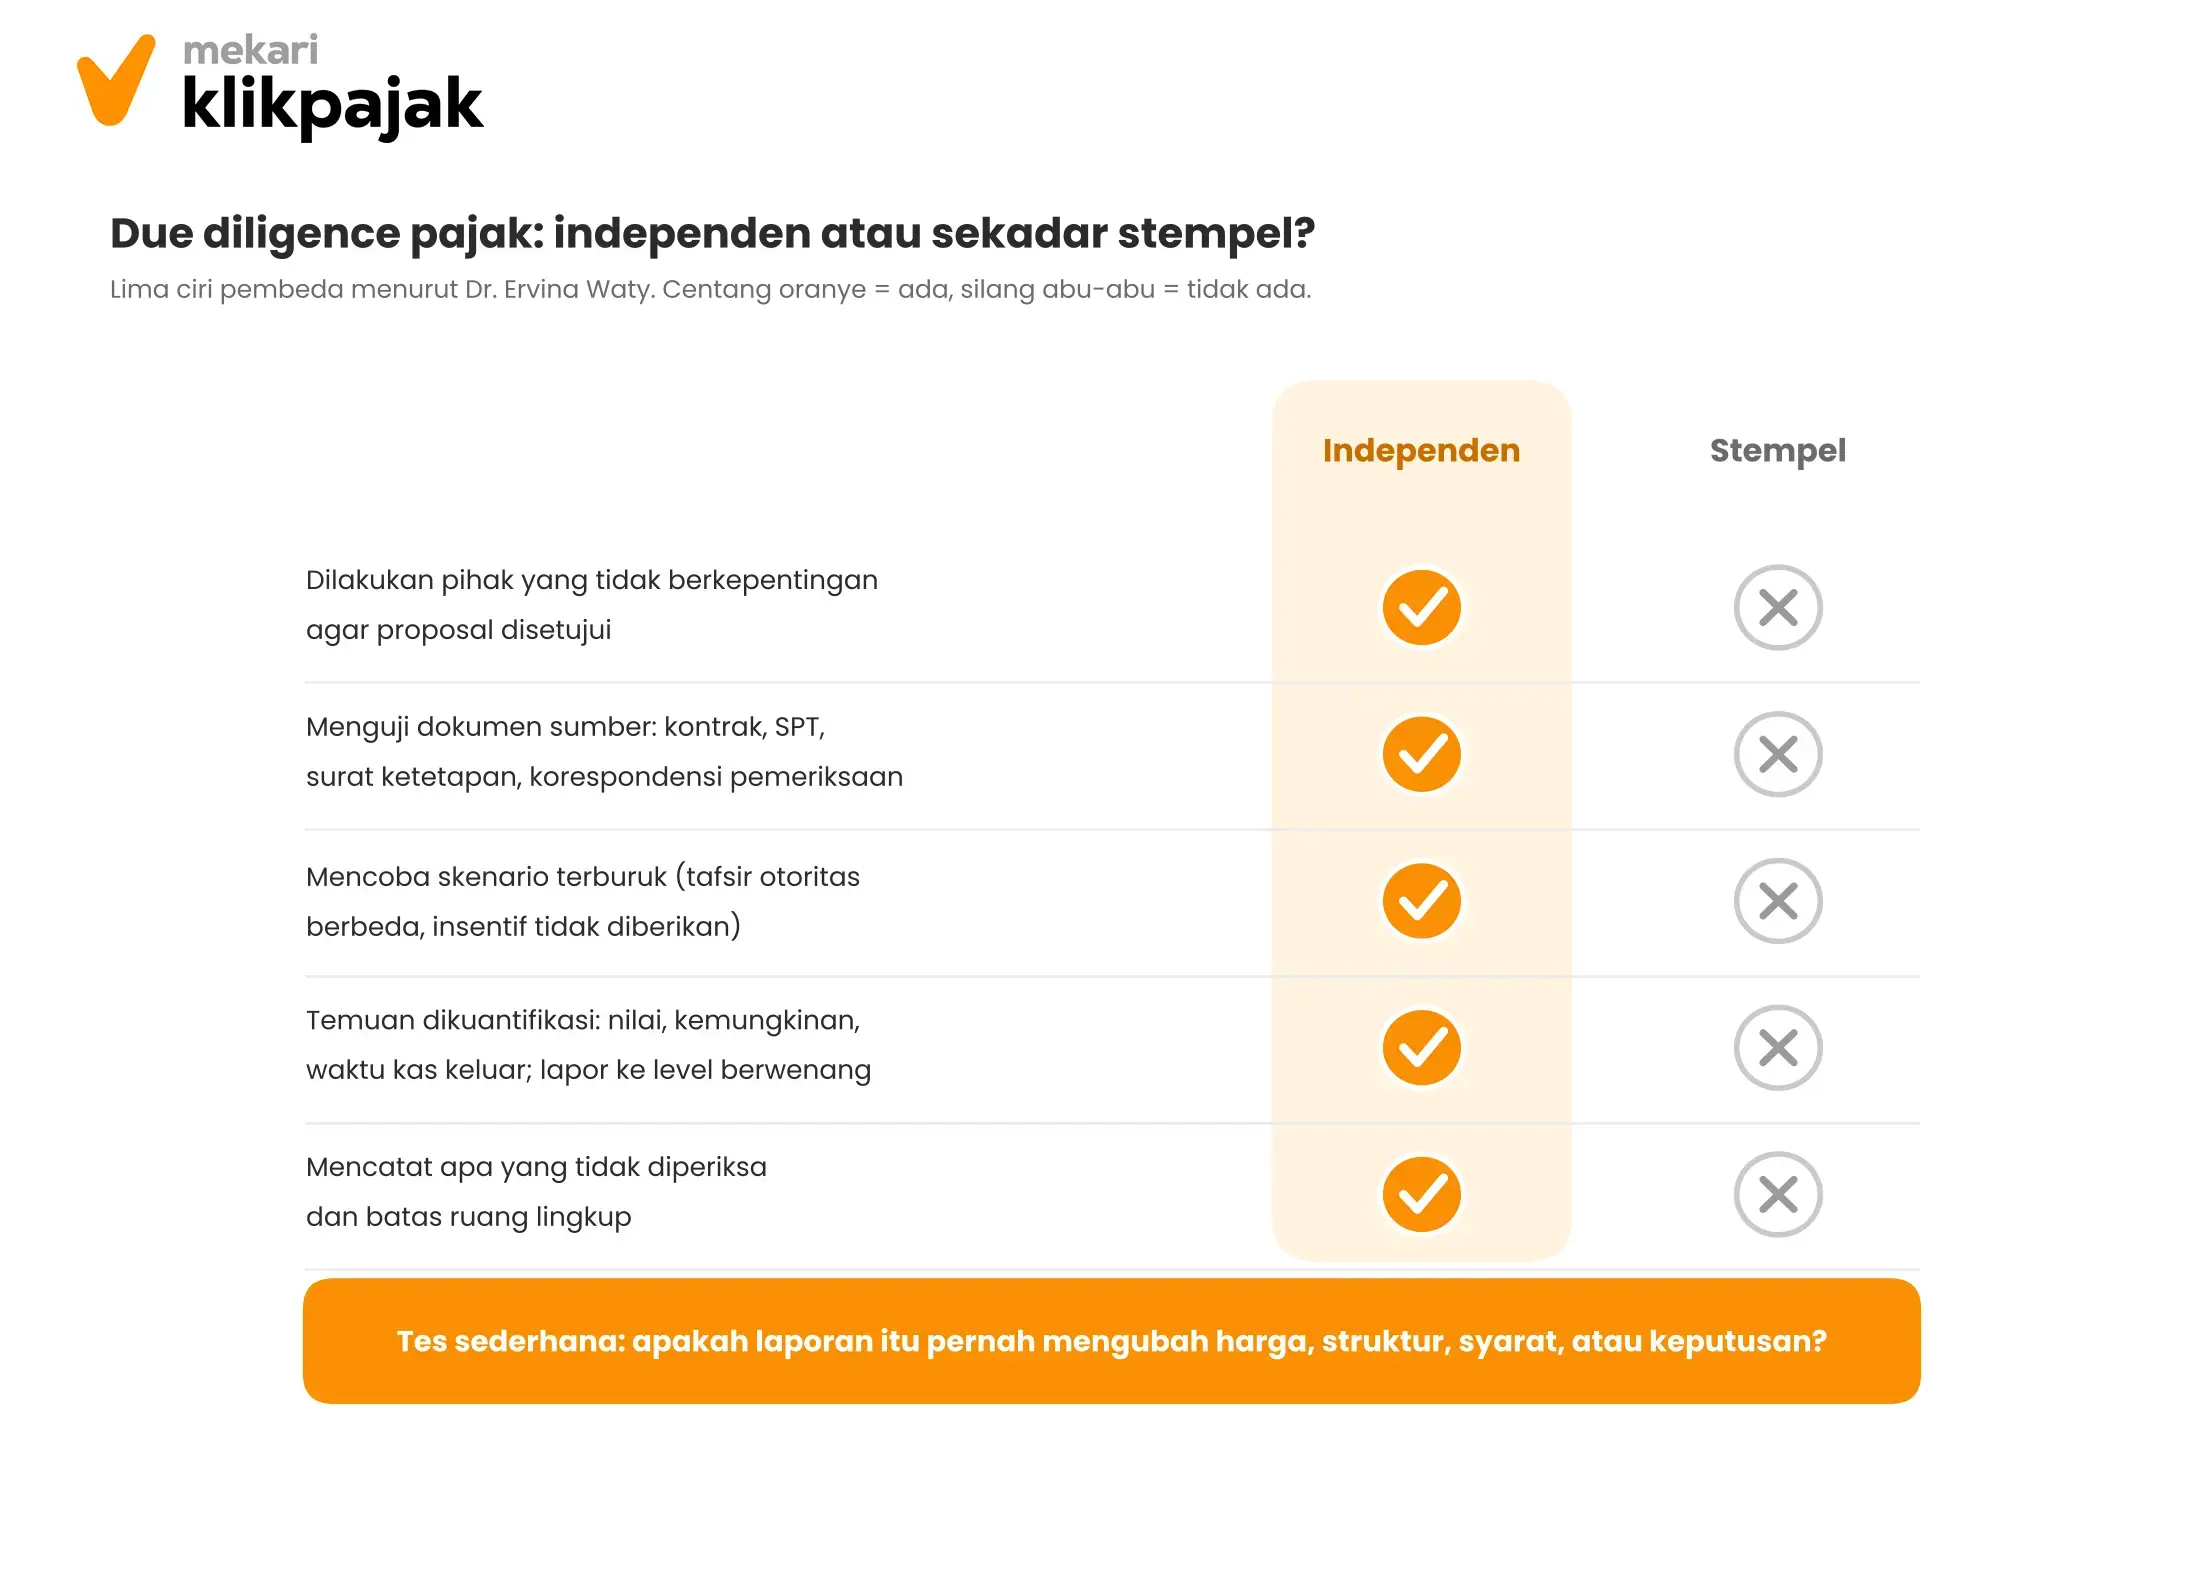
Due diligence yang independen dilakukan oleh pihak yang tidak berkepentingan pada disetujuinya proposal, menguji asumsi dengan dokumen sumber (kontrak, SPT, surat ketetapan), mencoba skenario terburuk, melaporkan temuan beserta kuantifikasinya, dan mencatat apa yang tidak diperiksa.
Versi “stempel” justru sebaliknya: ruang lingkup mengikuti asumsi pengusul, informasi hanya dari tim pengusul, dan kesimpulannya “tidak ada isu material” tanpa dasar.
Jika due diligence tidak pernah mengubah harga, struktur, syarat, atau keputusan, patut dicurigai bahwa fungsinya hanya stempel.
Peran Internal Audit paling bernilai sebelum keputusan, tetapi dengan batas yang jelas. Mereka meninjau proses pengambilan keputusan (apakah proposal memuat after-tax cash flow, sensitivitas, dan daftar risiko pajak), menantang asumsi kunci, memetakan kontrol yang dibutuhkan sebelum operasional, dan sebaiknya punya hak memberi catatan tertulis yang masuk risalah.
Mereka tidak merancang keputusan, karena keterlibatan yang terlalu dalam menghilangkan posisi untuk menilai secara objektif setelahnya. Keputusan dan kepemilikan risiko tetap di manajemen.
Untuk membedakan “aman” yang berbasis bukti dari “aman” yang sekadar tidak ingin menghambat, Dr. Ervina menyarankan CFO meminta dasar (peraturan, dokumen, tanggal verifikasi, nama pemeriksa), menanyakan “apa yang bisa salah?”, menguji dengan skenario alternatif, dan memakai pemeriksa kedua untuk keputusan besar.
CFO juga perlu menjaga iklim ruangan: tim yang pernah dimarahi karena membawa kabar buruk cenderung berkata “aman”.
Baca Juga: Pengkreditan PPN SaaS Luar Negeri: Risiko Pembelian dengan Kartu Pribadi yang Sering Terlewat Tim PajakKesiapan Data Pajak: Fondasi Sebelum dan Sesudah Keputusan
Semua pertanyaan di atas bergantung pada satu hal: data yang rapi dan bisa ditelusuri.
Dr. Ervina menyebut investor menilai kualitas sistem dan data pajak, terlebih karena data pajak kini terdigitalisasi dan bisa dicocokkan.
Langkah memantau realisasi setelah go-live juga mustahil bila angka pembukuan, payroll, dan pajak tersimpan di tiga tempat dengan format berbeda.
Secara praktis, ada tiga syarat dasarnya:
- Satu sumber data untuk transaksi kena pajak dan payroll, sehingga angka di proposal dan angka realisasi berasal dari tempat yang sama.
- Rekonsiliasi rutin antara pembukuan dengan faktur pajak dan bukti potong, bukan hanya menjelang pelaporan.
- Jejak dokumen yang menjawab pertanyaan ketiga tadi: siapa yang memverifikasi, berdasarkan dokumen apa, dan kapan.
Isu ini juga disorot dari sisi otoritas. Staf Ahli Menteri Keuangan Bidang Kepatuhan Pajak, Yon Arsal, pernah mengingatkan bahwa jika wajib pajak kesulitan dengan sistem Coretax dan masalahnya tidak diatasi, biaya kepatuhan bisa menjadi lebih tinggi. Perusahaan yang datanya sudah tertata lebih siap menghadapi hal itu.
Keputusan besar butuh data yang dibaca dengan angka yang sama oleh finance, pajak, dan HR.
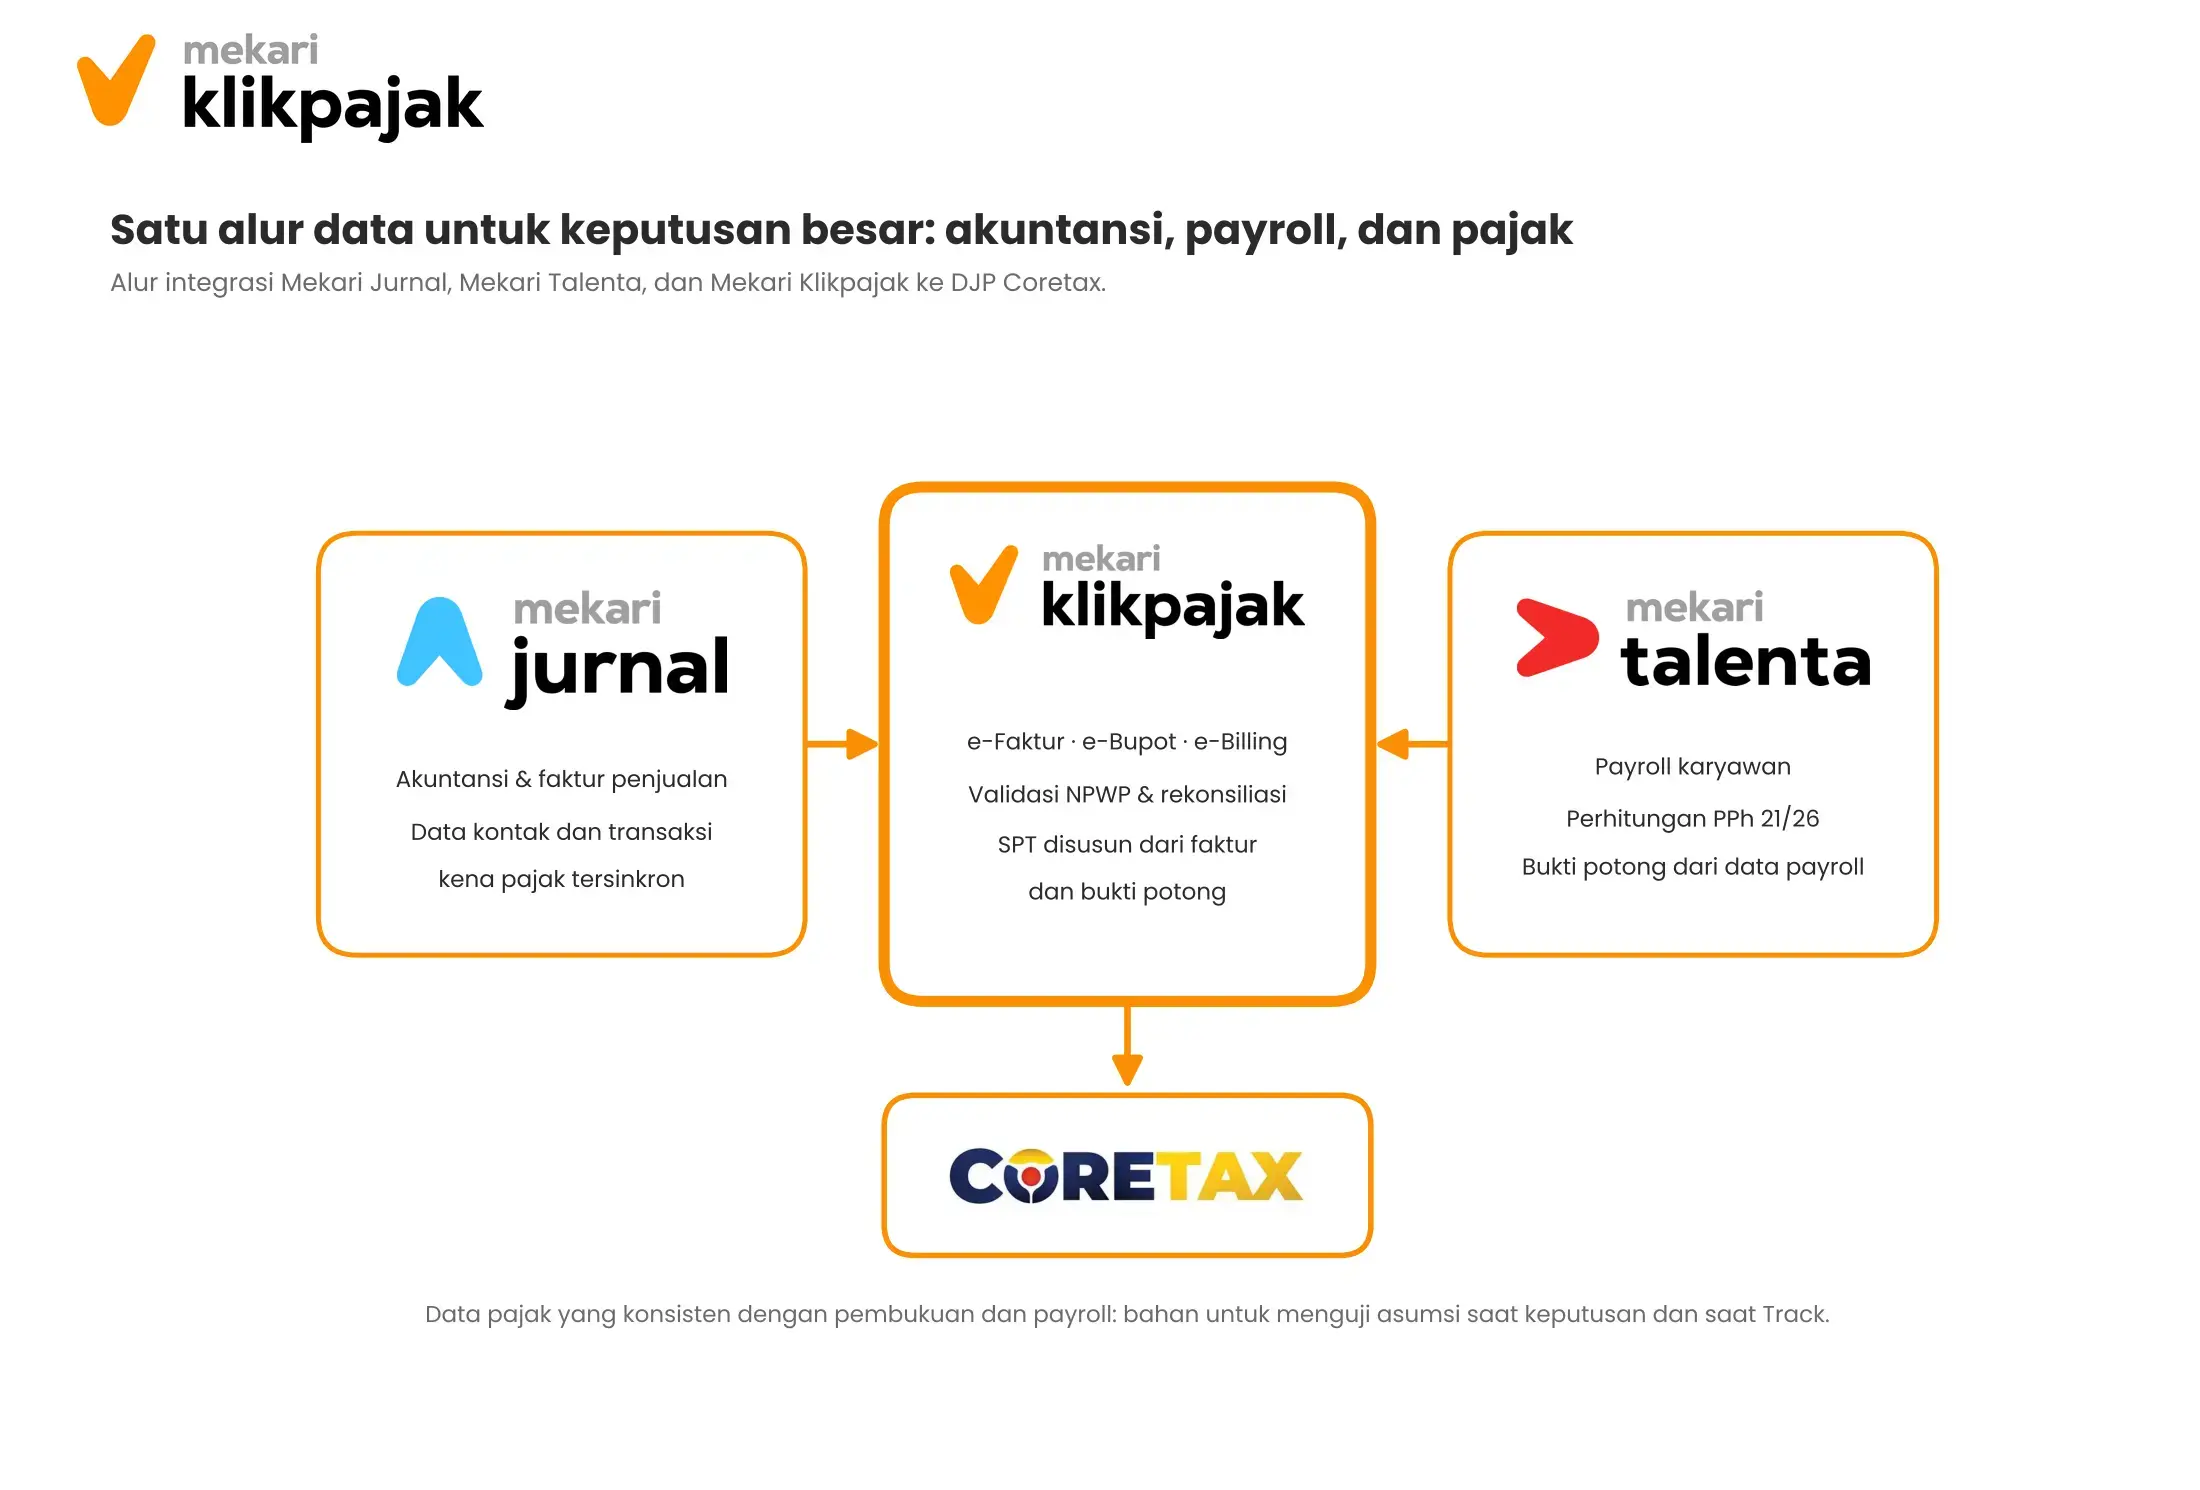
Mekari Klikpajak terintegrasi dengan akuntani online Mekari Jurnal dan HCM Cloud Mekari Talenta. Faktur penjualan dari Mekari Jurnal dapat diimpor ke Mekari Klikpajak untuk e-Faktur dan rekonsiliasi, sedangkan data payroll di Mekari Talenta dapat dibuat menjadi bukti potong PPh 21/26 dan dikirim ke DJP Coretax melalui Mekari Klikpajak.
Dengan begitu, CFO, Tax Manager, dan Internal Audit bisa menguji asumsi pajak saat keputusan dan membandingkannya dengan realisasi saat Track, tanpa menyalin data berulang kali. Mekari Klikpajak merupakan penyedia aplikasi perpajakan resmi mitra DJP.
Lihat cara Mekari Klikpajak, Mekari Jurnal, dan Mekari Talenta bekerja bersama dalam ekosistem Mekari untuk mengelola berbagai aktivitas bisnis.
Setelah Go-Live: Kerangka M-A-P-U-T
Di sinilah angle “evaluasi pasca-implementasi” masuk. Persetujuan investasi bukan garis finis. Dr. Ervina menyarankan kerangka lima langkah yang bisa dirangkum dalam satu halaman untuk dewan:
- Map: petakan semua pajak yang relevan per lokasi dan jenis usaha (PPh, PPN atau pajak daerah, pemotongan, bea, pajak atas pembiayaan, lintas yurisdiksi).
- Assume: daftar semua asumsi pajak beserta dasar hukum dan dokumennya, lalu tandai yang paling rapuh.
- Price: hitung ROI dan arus kas setelah pajak di tiga skenario, dan nilai eksposur tiap asumsi rapuh dalam rupiah.
- Underwrite: tetapkan siapa yang menyatakan posisi pajak terverifikasi, berdasarkan dokumen apa, dan kontrol apa yang harus ada sebelum operasional.
- Track: setelah investasi berjalan, bandingkan realisasi pajak dengan asumsi saat keputusan. Selisihnya menjadi pelajaran untuk proposal berikutnya.
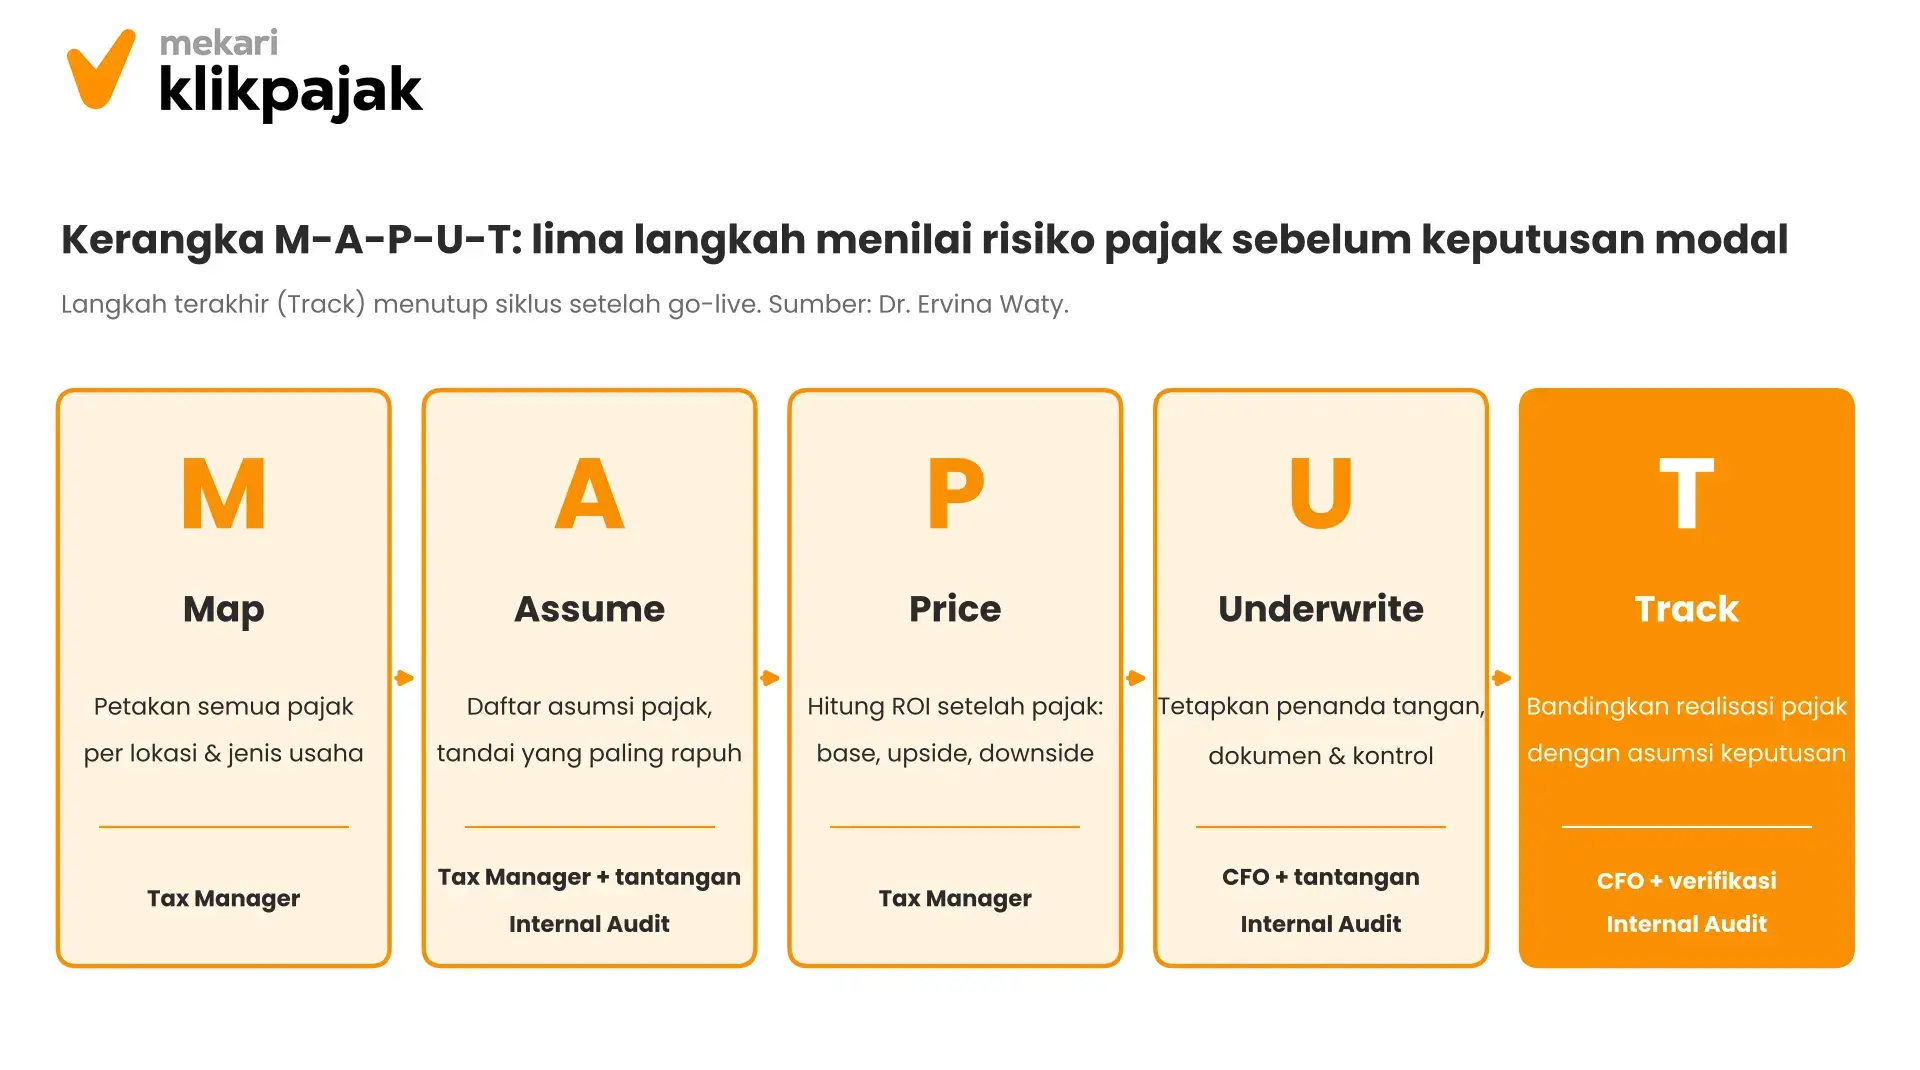
Pembagian perannya jelas: CFO memegang kelima langkah sebagai pemilik keputusan, Tax Manager mengisi langkah 1 sampai 3, dan Internal Audit menantang langkah 2 dan 4 serta memverifikasi langkah 5.
Agar kerangka ini benar-benar dipakai, Dr. Ervina menganjurkan beberapa kebiasaan: Tax Manager hadir sejak konsep investasi, setiap proposal di atas nilai tertentu wajib memuat satu halaman analisis pajak, ketiga fungsi bertemu singkat sebelum komite investasi, dan keberatan Tax Manager atau Internal Audit bisa masuk risalah tanpa risiko bagi karier.
Ukuran keberhasilannya sederhana: apakah pertanyaan tidak nyaman soal pajak muncul sebelum dewan menyetujui, dan adakah keputusan yang berubah karenanya.
Track Bukan Formalitas: Enam Prinsip Review Pasca-Implementasi
Dr. Ervina pernah membawakan tema post-digitalization review di Accounting & Business Show Asia 2024 di Singapura.
Dari sesi itu, ia merangkum enam prinsip yang menurut redaksi sejalan dengan semangat langkah Track: berkelanjutan, berbasis data, dan berujung tindakan.
- Continuous assessment. Transformasi adalah perjalanan panjang, dan penilaian diperlukan untuk menyesuaikan aktivitas operasional.
- User-centric. Keselarasan dengan kebutuhan pengguna adalah kunci keberhasilan.
- Alignment with goals. Strategi yang berganti-ganti, pemimpin yang tidak konsisten, dan sumber daya yang kurang kompeten akan memengaruhi proses transformasi.
- Culture improvement. Budaya perlu dibenahi untuk menyempurnakan proses selama masa transformasi.
- Data-driven decisions. Memahami data meningkatkan kemampuan analitis, dan angka historis memberi petunjuk arah dan perencanaan.
- Actionable implementation. Perencanaan tanpa tindakan tidak berarti; tetapkan tujuan dan arah yang jelas.
Baca Juga: Coretax Masih Terus Dibenahi Pemerintah: Bagaimana Enterprise Harus Menjalankan Evaluasi Internal Mereka SendiriChecklist Satu Halaman untuk Proposal Investasi
Agar kerangka di atas mudah dipakai, berikut rangkuman redaksi dari jawaban Dr. Ervina menjadi satu halaman yang bisa dilampirkan pada setiap proposal di atas batas nilai tertentu:
| No. | Pertanyaan kunci | Bukti yang diminta | Pemilik |
|---|---|---|---|
| 1 | Apakah ROI dan IRR sudah after-tax, dan dari mana asumsi tarif efektifnya? | Perhitungan tiga skenario: base, upside, downside | Tax Manager |
| 2 | Apakah pajak daerah, PPN masukan yang tidak bisa dikreditkan, dan pemotongan PPh sudah masuk? | Peta pajak per lokasi dan per jenis usaha | Tax Manager |
| 3 | Apakah ada insentif yang diasumsikan pasti? | Base case tanpa insentif; insentif sebagai upside terpisah | Tax Manager dan CFO |
| 4 | Siapa menanggung pajak pada kontrak sewa, jasa, dan royalti? | Klausul gross-up dan dokumen pendukung | Tax Manager |
| 5 | Apakah struktur pembiayaan sudah diuji (rasio utang, kewajaran pinjaman berelasi)? | Simulasi pajak di tiga skenario | Tax Manager |
| 6 | Asumsi pajak mana yang paling rapuh, dan berapa kerugiannya jika salah? | Daftar asumsi, dasar hukum, dan nilai eksposur dalam rupiah | Tax Manager, ditantang Internal Audit |
| 7 | Siapa yang menandatangani bahwa posisi pajak sudah diverifikasi? | Nama, dokumen, tanggal verifikasi, dan pendapat pihak independen bila perlu | CFO |
| 8 | Siapa pemilik kepatuhan di lokasi atau entitas baru, dan kontrol apa yang ada sebelum operasional? | Penunjukan pemilik dan daftar kontrol | CFO |
| 9 | Kapan asumsi pajak diuji ulang setelah go-live? | Jadwal Track: realisasi versus asumsi | Internal Audit memverifikasi |
Unduh Template Analisis Pajak untuk Proposal Investasi
Checklist di atas dikembangkan menjadi template Excel yang bisa langsung dipakai tim Anda. Isinya mengikuti lima langkah M-A-P-U-T:
- Ringkasan satu halaman untuk dewan, terisi otomatis dari sheet lain.
- Map: peta pajak per lokasi dan jenis usaha.
- Asumsi: daftar asumsi pajak, tingkat kerapuhan, dan eksposur dalam rupiah.
- ROI Setelah Pajak: arus kas, NPV (net present value), IRR (internal rate of return), dan waktu balik modal di skenario base, upside, dan downside.
- Penandatangan: siapa yang memverifikasi posisi pajak, berdasarkan dokumen apa, plus catatan tertulis Internal Audit.
- Track: perbandingan realisasi dengan asumsi setelah go-live.
Seluruh angka pada template hanyalah contoh format, bukan tarif atau data acuan. Model ROI-nya sengaja disederhanakan (tidak memodelkan penyusutan, kompensasi kerugian, dan insentif), sehingga perlu disesuaikan bersama tim pajak.
Unduh di sini: Template Analisis Pajak Proposal Investasi MAPUT (Excel).
Kesimpulan: Pajak Punya Kursi di Meja Keputusan
Pelajaran terpentingnya sederhana: pajak bukan jawaban “boleh atau tidak” di ujung proses, melainkan input yang menentukan layak-tidaknya proyek.
CFO bisa mulai dari tiga hal minggu ini: minta setiap proposal menampilkan ROI setelah pajak, ajukan tiga pertanyaan tidak nyaman di rapat berikutnya, dan jadwalkan Track agar asumsi pajak diuji ulang setelah go-live.
Bagi Internal Audit, ukuran keberhasilannya adalah seberapa sering catatan Anda mengubah keputusan.
Keputusan investasi berikutnya sebaiknya dimulai dari data yang siap diuji. Pastikan pembukuan di Mekari Jurnal, payroll di Mekari Talenta, dan pelaporan pajak di Mekari Klikpajak berjalan dalam satu alur, sehingga pertanyaan boardroom soal pajak bisa dijawab dengan angka dan dokumen, bukan perkiraan.
Jadwalkan demo integrasi Mekari Klikpajak × Mekari Talenta sekarang!
Referensi
Wawancara oleh Mekari Klikpajak dengan Dr. Ervina Waty, CFO PT Champ Resto Indonesia Tbk & dosen BINUS University Graduate Program
Direktorat Jenderal Pajak, “Makan di Restoran Tidak Kena PPN“
DDTCNews, “DER Tidak Melebihi 4:1, Seluruh Biaya Pinjaman Sudah Pasti Deductible?“
Direktorat Jenderal Pajak, “TER: Tarif PPh Tidak Berubah, tapi …“
Mekari Jurnal, “Mekari Klikpajak Integration“
Mekari Talenta, “Integrated payroll and tax reporting software“
Mekari Klikpajak, “Fitur Lengkap Aplikasi Pajak Online Terintegrasi untuk Urus Pajak Perusahaan“