


- SPP-TDLN menambah sumber data ketiga selain invoice vendor dan catatan pembayaran, dan ketiganya tidak otomatis sinkron karena perbedaan tanggal, legal entity, identitas pembayar, dan tidak adanya transaction ID bersama.
- Selisih yang baru ditemukan saat pelaporan SPT jauh lebih mahal dalam waktu, biaya, dan risiko audit dibanding yang ditemukan saat rekonsiliasi bulanan.
- Rekonsiliasi dimulai dari substansi transaksi, bukan nominal di bank atau SPT, dengan satu transaction ID dan klasifikasi exception per jenis data agar hasilnya bisa menjadi bukti audit.
SPP-TDLN menambahkan satu sumber data baru dalam alur transaksi digital lintas negara: data pemungutan dari sistem pembayaran. Masalahnya, data ini tidak selalu sinkron dengan invoice vendor maupun catatan akuntansi perusahaan. Praktisi Pajak dari Botax Consulting Indonesia, Raden Agus Suparman, menjelaskan mengapa ketidaksesuaian itu terjadi, apa risikonya jika baru ditemukan saat pelaporan SPT, dan bagaimana urutan rekonsiliasi yang benar, dimulai dari substansi transaksi, bukan dari angka di bank atau laporan pajak.
Setelah SPP-TDLN berlaku, satu transaksi SaaS bisa menghasilkan tiga versi angka berbeda, dari vendor, dari bank, dan dari sistem pajak. Tim pajak yang tidak punya alur rekonsiliasi yang jelas akan tahu masalahnya bukan saat transaksi, tapi saat SPT hendak dilaporkan.

Tiga Versi Angka dari Satu Pembayaran
Bayangkan perusahaan Anda berlangganan sebuah platform SaaS senilai $2.000 per bulan. Invoice dari vendor menunjukkan VAT sebesar 11%. Bank mencatat nominal yang sedikit berbeda karena kurs settlement.
Sistem pajak internal mencatat DPP (Dasar Pengenaan Pajak) dan PPN berdasarkan kurs pada tanggal invoice. Kemudian, karena vendor tersebut bukan pemungut PMSE yang ditunjuk DJP, SPP-TDLN ikut memungut PPN melalui jalur pembayaran.
Hasilnya: satu transaksi, tiga sumber data, dan tidak satu pun dari ketiganya yang secara otomatis berbicara satu sama lain. Inilah konteks yang membuat rekonsiliasi data transaksi digital lintas negara menjadi salah satu pekerjaan rumah terbesar bagi tim pajak perusahaan pasca-implementasi SPP-TDLN.
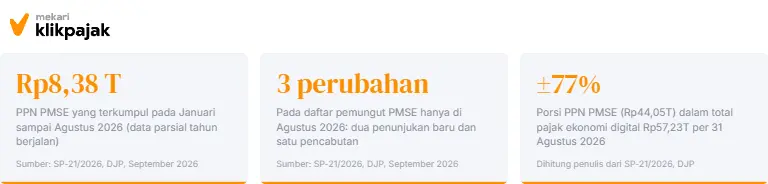
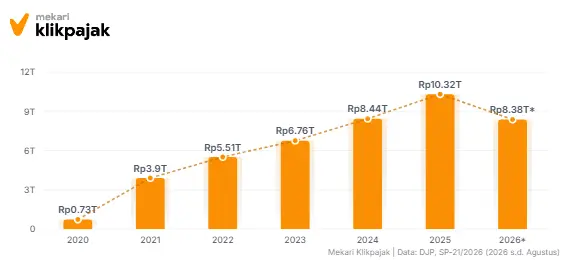
Daftar pemungut PMSE bersifat dinamis: per Agustus 2026, dua pemungut baru ditunjuk (STAAH Limited dan Aghanim Inc.) sementara Expedia Lodging Partner Services Sarl dicabut. Artinya, status vendor yang valid bulan lalu belum tentu valid bulan ini, dan vendor master yang tidak di-refresh secara berkala menjadi sumber risiko tersendiri.
Dengan SPP-TDLN berlaku sejak 25 September 2026, vendor yang statusnya dicabut sebagai pemungut PMSE akan otomatis masuk dalam cakupan SPP-TDLN, menciptakan transisi yang tidak bisa dikelola tanpa monitoring aktif.
Baca Juga: Coretax Masih Terus Dibenahi Pemerintah: Bagaimana Enterprise Harus Menjalankan Evaluasi Internal Mereka SendiriMengapa Tiga Sumber Data ini Jarang Sinkron?
Artikel utama terkait SPP-TDLN sudah menguraikan gejala-gejala ini sebagai risiko. Di sini kita melihatnya dari sisi lembar rekonsiliasi: pada kolom mana selisih muncul, dan jenis exception apa yang dihasilkannya (klasifikasi Tipe A sampai E dijelaskan di bagian setelah ini).
Menurut Raden Agus Suparman, praktisi pajak dari Botax Consulting Indonesia yang kami wawancarai, ada enam penyebab yang paling sering membuat tiga sumber data tidak bisa dipasangkan.
Yang paling berbahaya justru ketika perusahaan dapat menjawab ‘berapa nilainya’, tetapi tidak dapat menjawab ‘transaksinya sebenarnya apa?

| Penyebab | Terbaca di lembar rekonsiliasi sebagai | Exception |
|---|---|---|
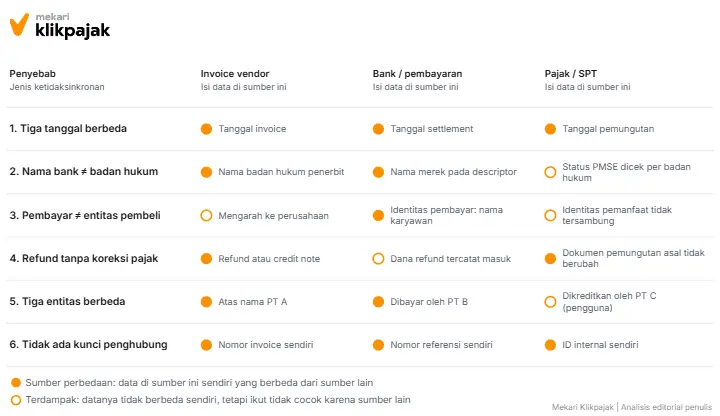
| 1. Tiga tanggal untuk satu transaksi | Nominal hampir sama, tetapi jatuh di masa pajak atau periode kurs berbeda. Simpan tanggal invoice, settlement, dan pemungutan sebagai tiga kolom terpisah. | Tipe A dan B |
| 2. Nama di bank bukan nama di invoice | Baris bank tanpa pasangan di daftar invoice karena merek berbeda dari badan hukum penerbit. Perlu tabel pemetaan merek ke badan hukum. | Tipe D |
| 3. Pembayar bukan entitas pembeli | Identitas pada jejak pembayaran (nama karyawan) tidak tersambung ke NPWP atau email perusahaan. Dampak pengkreditannya dibahas di artikel pembayaran SaaS dengan kartu pribadi. | Tipe D, sering juga C |
| 4. Refund tanpa pasangan di dokumen pajak | Baris refund ada di bank dan ERP, tetapi dokumen pemungutan asalnya tidak berubah. Buku seimbang, posisi pajak belum. | Tipe C |
| 5. Invoice, pembayar, dan pengguna adalah tiga entitas | Kolom entitas berbeda di tiap sumber untuk transaksi yang sama. Tiap badan hukum adalah Wajib Pajak sendiri, jadi tidak bisa diselesaikan dengan jurnal internal. | Tipe D |
| 6. Tidak ada kunci penghubung | Semua baris harus dipasangkan manual. Bukan jenis exception, tetapi penyebab yang membuat semua jenis lain terlambat ditemukan. | Semua tipe |
Pasal 10 PMK 49/2026 menetapkan elemen minimum dokumen pemungutan SPP-TDLN, termasuk identitas merchant, pemanfaat, tanggal, nomor referensi, DPP, dan PPN. Jika satu elemen tidak cocok dengan data akuntansi atau invoice, pasangan baris itu tidak bisa dianggap selesai.
Peta Titik Perbedaan Data per Penyebab
Di sumber mana tiap penyebab menghasilkan perbedaan, dan data apa yang berbeda di sana. Pemetaan analitis penulis dari uraian di atas, bukan hasil survei atau data statistik.
Nomor invoice saja tidak cukup sebagai matching key. Wajib Pajak harus membuat identitas transaksi internal yang menghubungkan Purchase Order, Invoice, Vendor, Pembayaran, Penagihan Pajak, dan SPT.
Berapa Biaya Terlambat Menemukan Masalah?
Timing penemuan ketidaksesuaian data sangat menentukan seberapa besar biaya dan risiko yang harus ditanggung perusahaan. Ada perbedaan yang signifikan antara menemukan masalah saat rekonsiliasi bulanan versus saat SPT hendak dilaporkan.
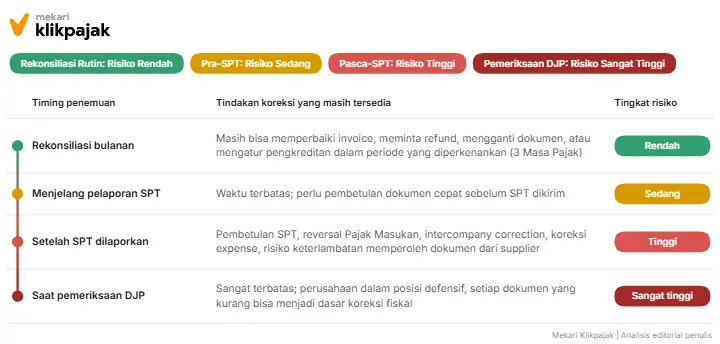
Langganan tahunan USD 12.000 dibayar di Januari. Di Juli, vendor memberi refund parsial karena jumlah seat dikurangi. Jurnal akuntansi membalik biaya sesuai refund, rekening bank menunjukkan dana masuk, dan buku tampak seimbang. Namun dokumen pemungutan PPN dari Januari tidak pernah dikoreksi, sehingga Pajak Masukan yang dikreditkan tetap atas nilai penuh. Setiap sistem konsisten dengan dirinya sendiri, tetapi posisi pajaknya tidak lagi cocok dengan transaksi yang sebenarnya terjadi.
Urutan Rekonsiliasi yang Benar: Mulai dari Transaksi, Bukan dari Angka
Kesalahan paling umum yang ditemukan saat perusahaan melakukan rekonsiliasi pertama kali adalah memulai dari daftar angka, membandingkan nominal invoice dengan rekening bank, bukan dari substansi transaksi. Pendekatan ini hampir selalu menghasilkan selisih yang tidak bisa dijelaskan karena akar masalahnya bukan di angka, tapi di data.
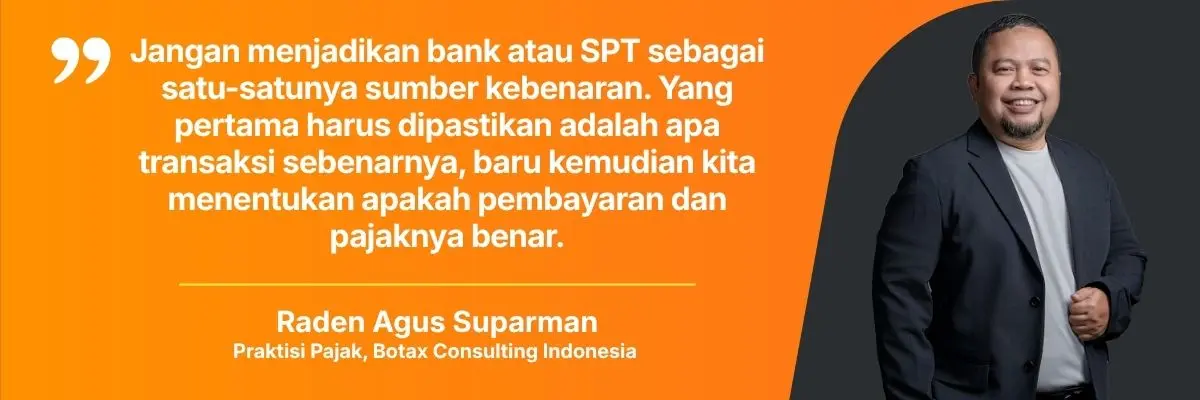
Prinsip: Legal Transaction First
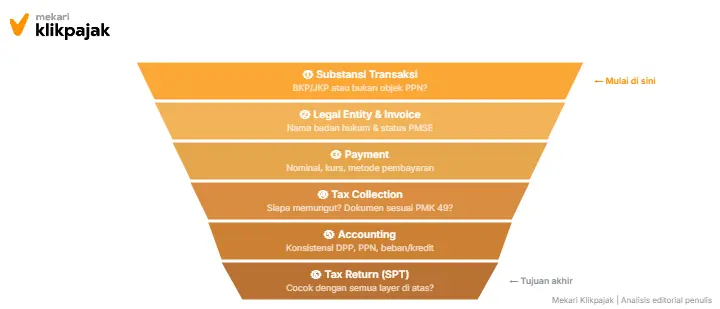
Urutan rekonsiliasi yang disarankan oleh Raden Agus Suparman adalah:
Legal transaction → invoice → payment → tax collection → accounting → tax return.
Logikanya sederhana: kita harus memastikan dulu apa yang sebenarnya terjadi secara hukum, baru kemudian mengecek apakah setiap komponen downstream sudah mencerminkan realitas itu dengan benar.
1. Verifikasi substansi transaksi
Apa yang dibeli? BKP (Barang Kena Pajak) tidak berwujud (software licence, database), JKP (Jasa Kena Pajak) digital (SaaS, cloud, AI subscription), atau jasa non-digital yang dibayar secara digital? Klasifikasi ini menentukan apakah transaksi adalah objek PPN atau bukan.
2. Verifikasi invoice dan legal entity
Cocokkan nama badan hukum di invoice dengan Daftar Pemungut PMSE DJP, bukan nama merek. Pastikan invoice ditujukan ke entitas yang benar dalam grup. Cek tanggal invoice dan mata uang.
3. Rekonsiliasi payment dengan invoice
Cocokkan nominal pembayaran di bank (setelah konversi kurs) dengan nilai di invoice. Identifikasi selisih kurs, biaya settlement, atau nominal refund yang belum terefleksi.
4. Verifikasi mekanisme pemungutan pajak
Siapa yang memungut PPN, supplier PMSE atau SPP-TDLN melalui jalur pembayaran? Pastikan tidak ada double collection. Cek dokumen pemungutan sesuai standar Pasal 10 PMK 49/2026.
5. Rekonsiliasi ke accounting dan tax return
Pastikan perlakuan di sistem akuntansi konsisten dengan perlakuan pajak: PPN yang bisa dikreditkan tidak boleh ikut dibebankan sebagai biaya. Pastikan masa pajak pengkreditan sesuai ketentuan (masa yang sama atau maks. 3 Masa Pajak berikutnya).
Baca Juga: Aturan Pengkreditan Pajak Masukan Pasca Implementasi CoretaxBerapa Toleransi Selisih yang Wajar?
Ini pertanyaan yang sering diajukan tim finance, dan jawabannya penting untuk dipahami dengan benar.
Secara hukum pajak, tidak ada toleransi resmi dari DJP untuk mismatch identitas (salah NPWP, salah entitas) atau duplikasi pembayaran pajak. Untuk hal-hal ini, prinsipnya adalah zero tolerance.
Threshold operasional internal seperti “toleransi 0,5% untuk selisih kurs” atau “nominal di bawah Rp100 ribu tidak dieskalasi” adalah keputusan governance perusahaan, bukan toleransi yang diakui DJP. Jangan pernah mengasumsikan bahwa selisih kecil otomatis aman dari sisi pajak.
Baca Juga: Kesiapan Data Pajak Perusahaan: Insight Compliance dari Tax Manager Perusahaan Ritel Terbesar di IndonesiaKetika Double Collection Tersembunyi di Balik Data yang Tampak Benar
Double collection bukan sekadar risiko pajak, ia adalah masalah rekonsiliasi data. Perusahaan yang sudah memahami cara mendeteksi dan meremediasi double collection (dibahas detail di artikel Double Collection PPN Langganan Digital) sering mengira langkah berikutnya sudah selesai.
Padahal, hal tang kurang diperhatikan: bagaimana jejak data double collection menyebar diam-diam ke sistem lain dan menciptakan inkonsistensi yang tidak tampak sampai ada pemeriksaan DJP.
Ada empat cara data double collection “bersembunyi” dalam sistem yang terpisah:
| Sistem | Apa yang Tampak Normal | Inkonsistensi Tersembunyi | Dampak saat Rekonsiliasi |
|---|---|---|---|
| ERP / Akuntansi | PPN Masukan dikreditkan sesuai invoice | Pemungutan SPP-TDLN di rekening tidak masuk jurnal terpisah | PM di buku lebih besar dari PM yang layak dikreditkan |
| Rekening Bank | Debet lebih besar dari nominal invoice | Selisih dikira biaya bank atau kurs, bukan komponen PPN | Double collection lolos sebagai “unidentified fee” tanpa kode pajak |
| SPT Masa PPN | Total PM tampak wajar per masa pajak | Dua dokumen pemungutan untuk satu transaksi masuk bersamaan | Overstated Pajak Masukan baru terdeteksi saat pemeriksaan DJP, sudah terlambat |
| Vendor Master | Vendor tercatat sebagai PMSE aktif | Status berubah di tengah bulan; tidak diperbarui sebelum pembayaran berjalan | Rekonsiliasi menggunakan data stale, seluruh basis perbandingan salah |
Rekonsiliasi yang hanya membandingkan nominal tidak akan menangkap double collection. Yang harus dicocokkan adalah jumlah dokumen pemungutan per transaksi, bukan hanya nilai totalnya. Satu PO harus menghasilkan tepat satu dokumen pemungutan PPN. Jika ada dua, proses rekonsiliasi harus berhenti sampai sumber mana yang valid ditentukan.
Bukan Semua Selisih Diciptakan Sama: Klasifikasi Exception Berdasarkan Jenis Datanya
Kesalahan umum dalam rekonsiliasi adalah memperlakukan semua temuan sebagai “exception” yang setara, lalu menunggu klarifikasi sebelum melanjutkan proses.
Padahal, ada perbedaan mendasar antara selisih yang bisa diselesaikan tanpa intervensi pajak, selisih yang butuh keputusan pajak tetapi tidak darurat, dan selisih yang harus menjadi blocker, menghentikan pengkreditan Pajak Masukan (PM) sampai diselesaikan.
Cara termudah memilah adalah berdasarkan jenis data yang tidak cocok, bukan dari nilai selisihnya. Selisih Rp500 ribu bisa lebih berbahaya dari Rp50 juta jika yang berbeda adalah identitas entitas, bukan nominal kurs.
| Tipe | Data yang Tidak Cocok | Dapat Diselesaikan Oleh | Boleh Lanjut Kredit Pajak Masukan? |
|---|---|---|---|
| A – Numerik | Nominal berbeda karena kurs, biaya settlement, atau pembulatan | Staff AP/Treasury tanpa persetujuan pajak | Ya, setelah selisih terdokumentasi |
| B – Temporal | Tanggal invoice, settlement, dan pemungutan berbeda masa pajak | Staff Pajak, pilih masa yang tepat sesuai ketentuan | Ya, setelah masa pajak ditentukan |
| C – Dokumenter | Dokumen pemungutan tidak lengkap atau tidak memenuhi standar Pasal 10 PMK 49/2026 | Tax Manager, putuskan: tunda kredit atau minta reissue dari Pihak Lain | Ditunda, sampai dokumen lengkap (maks. 3 masa) |
| D – Identitas | Entitas / NPWP di invoice ≠ entitas yang membayar atau yang dikreditkan | Head of Tax, tidak bisa dikreditkan sampai identitas tersambung | Tidak, blocker keras sampai identity mismatch diselesaikan |
| E – Ganda | Dua dokumen pemungutan untuk satu PO (indikasi double collection) | Head of Tax + CFO, keputusan koreksi dan potensi pembetulan SPT | Tidak, hentikan seluruh proses PM untuk transaksi ini |
Exception Tipe A dan B bisa diselesaikan paralel dengan proses rekonsiliasi normal. Exception Tipe D dan E harus menjadi blocker sebelum SPT dilaporkan, mencampurnya dalam satu antrian “exception” adalah cara paling cepat membuat SPT Masa PPN salah tanpa ada yang menyadarinya sampai pemeriksaan dimulai.
Rekonsiliasi sebagai Bukti, Bukan Hanya Proses Internal
Tax Control Framework, termasuk delapan layer dan model kepemilikannya, membahas apa yang harus dikontrol dan siapa yang bertanggung jawab (lihat artikel Tax Control Framework SPP-TDLN untuk pembahasan lengkap kepemilikan layer).
Hal yang menjadi sudut pandang berbeda di sini: bagaimana output rekonsiliasi berperan sebagai dokumen yang bisa ditunjukkan kepada pemeriksa DJP, bukan sekadar worksheet bulanan yang dibuang setelah SPT dikirim.
Ada perbedaan fundamental antara rekonsiliasi untuk menutup buku dan rekonsiliasi yang berfungsi sebagai audit trail. Perbedaannya bukan pada kedalaman analisis, tapi pada lima dimensi berikut:
| Dimensi | Rekonsiliasi untuk Tutup Buku | Rekonsiliasi sebagai Audit Trail |
|---|---|---|
| Granularitas | Per vendor atau per periode, cukup untuk balance | Per transaksi, satu baris per PO, terhubung ke invoice, pembayaran, dan dokumen pajak |
| Timestamping | Tanggal dikerjakan tidak dicatat secara formal | Setiap versi worksheet punya timestamp, pemeriksa bisa melihat kapan data dimasukkan |
| Tautan dokumen | Mengacu ke file di folder yang berbeda-beda | Setiap baris punya referensi ke dokumen sumber yang bisa dipanggil dalam hitungan menit |
| Exception log | Exception diselesaikan, catatan prosesnya hilang | Exception dan resolusinya tercatat permanen: siapa yang memutuskan, kapan, dan dengan dasar apa |
| Status PM | Dikreditkan atau tidak, tanpa alasan eksplisit per baris | Setiap PM punya label: creditable/non-creditable beserta basis keputusannya |
Rekonsiliasi yang bisa berfungsi sebagai bukti audit dimulai dari satu identitas transaksi yang konsisten, dari PO, ke invoice, ke pembayaran bank, ke dokumen pemungutan pajak, hingga ke baris SPT. Tanpa satu ID ini, pemeriksa DJP harus merekonstruksi sendiri hubungan antar-dokumen. Dan interpretasi mereka yang akan prevail, bukan interpretasi perusahaan.
Membangun Single Source of Truth
Rekonsiliasi yang efisien tidak dimulai dari proses, tapi dari arsitektur data. Selama setiap transaksi digital lintas negara tidak punya satu transaction ID yang menghubungkan semua layer, rekonsiliasi akan selalu menjadi pekerjaan manual yang melelahkan dan rawan kesalahan.
Tidak boleh ada pembayaran digital lintas negara yang dianggap ‘selesai’ hanya karena invoice sudah dibayar. Transaksi baru dianggap selesai ketika invoice, payment, tax collection, accounting, dan tax reporting sudah saling cocok.
Field matching key yang dibutuhkan tabel rekonsiliasi
Pengaturan vendor master (status PMSE, flag eligibility) sudah dibahas di artikel double collection. Hal yang dibutuhkan di sini adalah field pada tabel transaksi agar tiga sumber data bisa dicocokkan baris demi baris:
- Transaction ID internal, satu per transaksi, dipakai sama di seluruh sistem
- Nomor PO dan nomor invoice vendor, sebagai referensi silang, bukan sebagai kunci tunggal
- Nomor referensi pemungutan SPP-TDLN dan tanggal pemungutan, dipisahkan dari tanggal invoice
- Tanggal settlement, mata uang asal, dan sumber kurs yang dipakai tiap sistem
- Jumlah dokumen pemungutan PPN yang terkait transaksi (harus bernilai 1)
- Status exception (Tipe A–E) dan nama pemutus keputusan beserta tanggalnya
Frekuensi rekonsiliasi yang disarankan
| Volume Transaksi Digital | Frekuensi Rekonsiliasi Disarankan | Catatan |
|---|---|---|
| Rendah (< 20 transaksi/bulan) | Bulanan (monthly close) | Cukup memadai jika exception sudah terdokumentasi dengan baik |
| Menengah (20–100 transaksi/bulan) | Mingguan | Memungkinkan koreksi sebelum akhir masa pajak |
| Tinggi (>100 transaksi/bulan) | Otomatis harian + review bulanan oleh staf pajak | Exception alert berbasis sistem; manual review hanya untuk eskalasi |
Status PMSE collector di daftar DJP bisa berubah, vendor baru ditunjuk, atau penunjukan dicabut. Vendor master tidak cukup hanya di-update saat onboarding vendor baru. Lakukan refresh minimal bulanan, atau setiap ada perubahan regulasi atau payment provider.
Sentralisasi Administrasi Pajak sebagai Fondasi Rekonsiliasi
Tantangan rekonsiliasi tiga sumber data (vendor, payment, tax reporting) pada dasarnya adalah tantangan traceability, seberapa cepat tim pajak bisa menarik jejak satu transaksi dari PO hingga SPT Masa PPN.
Mekari Klikpajak diposisikan di sekitar centralized tax administration, document traceability, reporting workflows, dan konsistensi yang lebih besar antara data finance dan pajak.
Integrasi Mekari Jurnal dan Mekari Klikpajak menjalankan rekonsiliasi otomatis pada data transaksi berpajak: transaksi dan data lawan transaksi dari software akuntansi Mekari Jurnal diimpor ke aplikasi pajak online Mekari Klikpajak, dicocokkan otomatis, lalu menjadi dasar e-Faktur, e-Bupot, perhitungan pembayaran pajak, dan SPT Masa tanpa input ulang.
Artinya dokumen pajak dan pembukuan berasal dari sumber yang sama. Pencocokan dengan data bank dan dokumen pemungutan SPP-TDLN, serta keputusan klasifikasi dan pengkreditan, tetap dikerjakan tim pajak.
Jadwalkan Demo untuk Tim Finance dan Tax Anda Sekarang!
Kesimpulan: Data yang Sinkron Adalah Fondasi Kepatuhan Pajak
SPP-TDLN tidak menciptakan masalah data, tetapi menambah satu sumber lagi yang harus cocok dengan invoice vendor dan catatan akuntansi. Karena itu, pertanyaan yang tepat bagi tim pajak bukan lagi sekadar “berapa PPN yang dipungut”, melainkan “apakah transaksi ini sama di ketiga sumber, dan bisakah saya buktikan”.
Jawabannya dimulai dari urutan yang benar. Pastikan dulu apa transaksi sebenarnya, baru cocokkan invoice, pembayaran, pemungutan pajak, akuntansi, dan SPT.
Selisih yang ditemukan sebaiknya dipilah menurut jenis datanya, karena selisih numerik bisa diselesaikan di tingkat staf sementara selisih identitas dan dokumen ganda harus menghentikan pengkreditan sampai jelas.
Terakhir, hasil rekonsiliasi disimpan per transaksi dengan satu transaction ID, supaya bisa berfungsi sebagai bukti ketika pemeriksa meminta penjelasan.
Sebagai langkah berikutnya, ambil satu bulan transaksi digital lintas negara setelah 25 September 2026 dan hitung berapa transaksi yang bisa Anda tunjukkan cocok di ketiga sumber lengkap dengan dokumennya. Selisih antara total transaksi dan angka itu adalah daftar pekerjaan rekonsiliasi Anda.
Referensi
Wawancara oleh tim editorial Mekari Klikpajak dengan Praktisi Pajak dari Botax Consulting Indonesia, Raden Agus Suparman.
DJP. “SP-21/2026: DJP Catat Penerimaan Pajak Ekonomi Digital Rp57,23 Triliun (s.d. 31 Agustus 2026)”
DDTCNews. “SPP-TDLN to Launch, Collection Starts at 4 State-Owned Banks”
KPMG. “Tax Digitalization Report, 2024”
Fintua / VATUpdate. “Reconciliation in the Era of eInvoicing: 2026 Benchmark Report”
JDIH Kementerian Keuangan. “PMK 49/2026 – Peraturan Menteri Keuangan tentang SPP-TDLN”