


- Ketidaksempurnaan Coretax bukan alasan menunda evaluasi internal, karena kewajiban pajak bulanan tetap berjalan.
- Petakan risiko ke tiga zona kendali agar energi tim tidak terkuras pada hal yang tak bisa diubah.
- Jalankan evaluasi dua tahap: health check 30–90 hari, lalu evaluasi formal 3–6 bulan dengan KPI di luar “sistem tanpa error”.
- Kegagalan paling umum berakar dari budaya kerja, bukan teknologi, dan evaluasi yang berhenti sebagai laporan.
- Akuntabilitas harus jelas: CFO sebagai accountable, Tax Manager-responsible, tim lintas fungsi-contributor, dan Internal Audit sebagai assurance independen.
Sejak berlaku pada 1 Januari 2025, Coretax Administration System belum pernah benar-benar selesai dibenahi. Pemerintah sendiri mengakuinya: masa post implementation support dari vendor baru berakhir 15 Desember 2025, dan sejak 16 Desember 2025 Direktorat Jenderal Pajak (DJP) baru memegang kendali penuh atas sistem ini, termasuk source code-nya. Artinya, perbaikan akan terus bergulir, dan tidak ada tanggal pasti kapan sistem ini dianggap “sempurna”.
Bagi banyak perusahaan, kondisi ini jadi alasan nyaman untuk menunda satu hal yang justru paling menentukan, yakni mengevaluasi kesiapan proses internal mereka sendiri dalam menghadapi Coretax.
Padahal, menurut Dr. Ervina Waty, Chief Financial Officer PT Champ Resto Indonesia Tbk sekaligus sebagai pengajar di BINUS University Graduate Program, dua hal ini sering tercampur.
Mengevaluasi Coretax adalah urusan pemerintah. Mengevaluasi kesiapan proses internal menghadapi Coretax adalah urusan perusahaan sendiri, dan yang kedua ini tidak membutuhkan sistem yang sempurna untuk mulai dikerjakan.
Dengan lebih dari 29 tahun pengalaman memimpin fungsi finance di lintas sektor, yakni manufaktur, F&B multi-outlet, pertambangan, hingga telekomunikasi, Dr. Ervina membagikan kerangka praktis bagi Tax Manager, CFO, dan Finance Controller untuk menjalankan evaluasi internal pasca-implementasi, tanpa harus menunggu Coretax mencapai versi idealnya.
Jangan Tunggu Coretax Sempurna, Petakan Mana yang Bisa Dikendalikan
Kewajiban pajak tidak pernah berhenti menunggu sistem stabil. Faktur, bukti potong, SPT Masa, dan pembayaran tetap harus jalan setiap bulan, dan beban pembuktian tetap ada di wajib pajak apa pun kondisi sistem pusat.
Di bisnis dengan volume transaksi tinggi dan banyak outlet seperti F&B, satu kesalahan kecil di master data atau pemetaan akun akan berlipat ganda ribuan kali sebelum sempat disadari.
Karena itu, Dr. Ervina menyarankan perusahaan berhenti menunggu dan mulai memetakan risiko ke dalam tiga zona kendali:
A. Zona 1: Sepenuhnya di bawah kendali perusahaan
Kualitas master data (NPWP/NIK, NITKU, status PKP lawan transaksi), pemetaan akun GL ke objek pajak, SOP pembuatan faktur dan bukti potong, rekonsiliasi GL terhadap SPT, serta kompetensi tim. Semua ini wajib diperbaiki sendiri, tanpa menunggu siapa pun.
B. Zona 2: Bisa dipengaruhi, tapi tidak dikendalikan
Integrasi ERP dengan Coretax, kualitas faktur dari vendor, koordinasi dengan Kantor Pelayanan Pajak (KPP). Strateginya adalah eskalasi terstruktur: tiket ke penyedia sistem, komunikasi resmi ke KPP, dan masukan lewat asosiasi profesi.
C. Zona 3: Di luar kendali
Downtime sistem, bug, dan perubahan aturan teknis. Ini diterima sebagai risiko eksternal yang dimitigasi, bukan diperbaiki: beri buffer waktu pelaporan, bayar lebih awal, dan simpan bukti tangkapan layar serta log tiket setiap kali sistem bermasalah, termasuk karena aturan DJP sendiri mengenal mekanisme penerbitan faktur pajak dalam keadaan kahar, sehingga dokumentasi kejadian menjadi krusial.
“Energi tim tidak habis untuk mengeluhkan hal yang tidak bisa mereka ubah.” — Dr. Ervina Waty
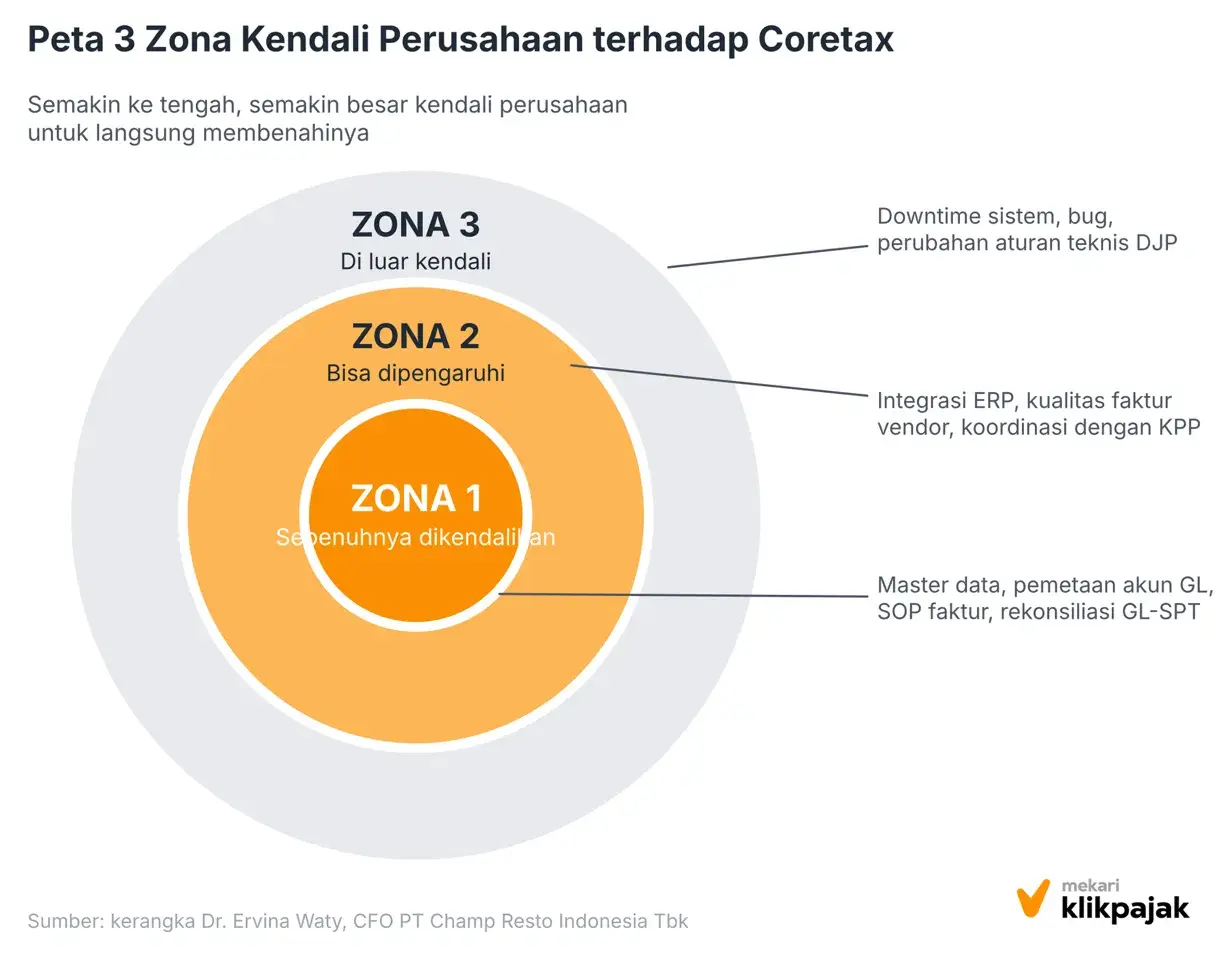
Ketiga zona ini dirangkum dalam satu risk register bertiga kolom: zona, pemilik risiko, dan tindakan, sebuah alat sederhana yang langsung bisa dipakai Tax Manager minggu ini, tanpa menunggu versi Coretax berikutnya.
Baca Juga: Validasi NIK dan NPWP dalam Skala Besar: Playbook Kebersihan Master Data Vendor dan KaryawanMengapa Fase Pasca-Go-Live Justru yang Paling Sering Diabaikan
Data global menunjukkan pola yang sama persis dengan yang dilihat Dr. Ervina di lapangan.
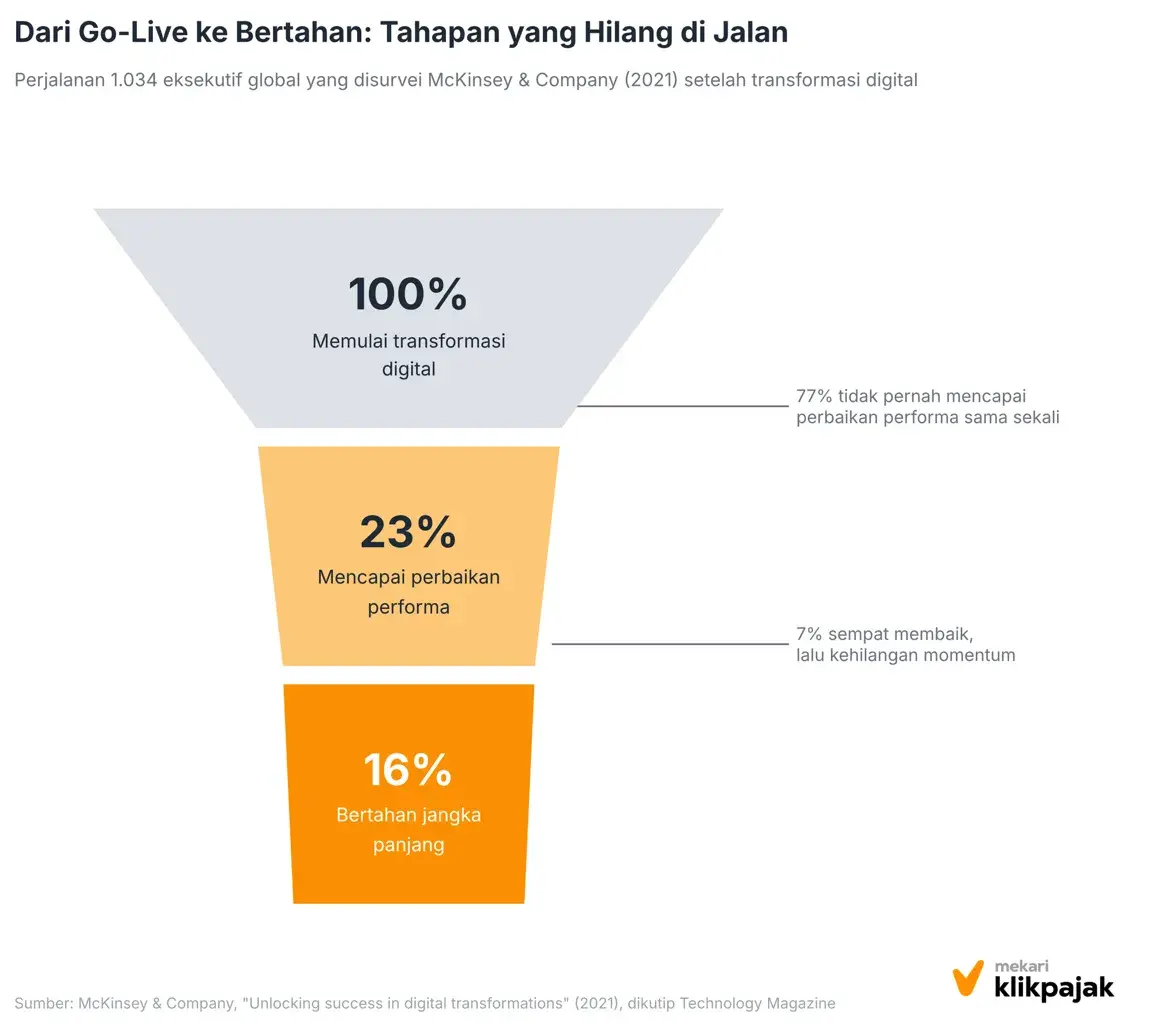
Dari 1.034 eksekutif global yang disurvei McKinsey & Company, hanya satu dari enam (16%) yang organisasinya benar-benar mempertahankan perbaikan performa dalam jangka panjang; sebagian kecil lain (7%) sempat merasakan hasilnya tapi tidak bertahan; dan mayoritas, sekitar tiga perempat lebih (77%), tidak pernah mencapai target yang dicanangkan.
Menurut Dr. Ervina, ada lima alasan fase evaluasi pasca-implementasi ini sering terlewat:
- go-live dianggap garis finish sehingga tim proyek dibubarkan;
- tim pajak langsung kembali ke tekanan deadline bulanan;
- tidak ada pemilik yang jelas untuk fase review;
- tidak ada baseline sebelum implementasi sebagai pembanding; dan
- review hampir pasti menemukan kelemahan yang tidak semua organisasi nyaman menghadapinya.
Padahal, risiko justru menumpuk setelah go-live: workaround di luar sistem, spreadsheet bayangan, ketergantungan pada satu-dua orang, dan data yang perlahan menyimpang.
Karena itu Dr. Ervina menyarankan dua tahap evaluasi, bukan satu evaluasi besar:
- Health check, 30–90 hari setelah go-live (atau setelah perubahan besar di sisi Coretax). Hal ini untuk memastikan siklus lengkap (faktur, bukti potong, pembayaran, SPT Masa) sudah berjalan minimal dua sampai tiga kali tanpa kejutan.
- Evaluasi formal pertama, sekira 3–6 bulan setelah proses relatif stabil, lalu diulang tahunan menjelang penyusunan SPT Tahunan, dan diulang lagi setiap ada perubahan signifikan di sisi Coretax.
Tanda perusahaan sudah siap dievaluasi: tiga siklus pelaporan berturut-turut tanpa workaround besar, volume tiket menurun, PIC dan backup jelas, serta tim bisa menjelaskan proses tanpa bergantung pada satu orang.
Sebaliknya, jika koreksi manual masih dominan atau selisih rekonsiliasi belum terjelaskan, fokuskan dahulu pada stabilisasi sebelum mengevaluasi.
KPI (Key Performance Indicator) yang wajib dipantau juga tidak boleh berhenti di “sistem berjalan tanpa error“.
Tujuh kategori yang disarankan Dr. Ervina:
- ketepatan waktu pelaporan;
- akurasi faktur dan bukti potong;
- selisih rekonsiliasi GL-SPT-Coretax;
- nilai PPN masukan yang tidak dapat dikreditkan (kebocoran kas nyata), biaya kepatuhan (denda, SP2DK, waktu restitusi);
- efisiensi jam kerja per siklus;
- dan kesehatan proses (jumlah workaround serta ketergantungan pada orang kunci).
Semua ini dilihat sebagai tren, dilaporkan dalam satu halaman ke CFO.
Baca Juga: Pengkreditan Pajak Masukan dalam Siklus PPN Bulanan: Kerangka Kontrol agar Tidak Jadi Beban BiayaResistensi Tim Jarang Berupa Penolakan Terang-terangan
Dr. Ervina mengamati, resistensi staf pajak dan finance terhadap sistem baru jarang berbentuk penolakan terbuka.
Hal yang lebih umum justru bentuk-bentuk diam, seperti:
- staf tetap menyimpan spreadsheet pribadi “untuk jaga-jaga” sehingga sistem baru tidak pernah jadi sumber kebenaran tunggal;
- pengetahuan menumpuk pada satu orang yang enggan membaginya;
- staf merasa terekspos karena sistem digital membuat pekerjaan transparan dan terlacak;
- serta kelelahan berubah ketika sistem pusat terus diperbarui.
Sinyal paling mudah dikenali: double entry, keterlambatan input yang berulang, data yang masih dikirim lewat chat atau email di luar jalur resmi, absensi pelatihan rendah, dan keluhan “sistemnya error” tanpa tiket atau bukti pendukung.
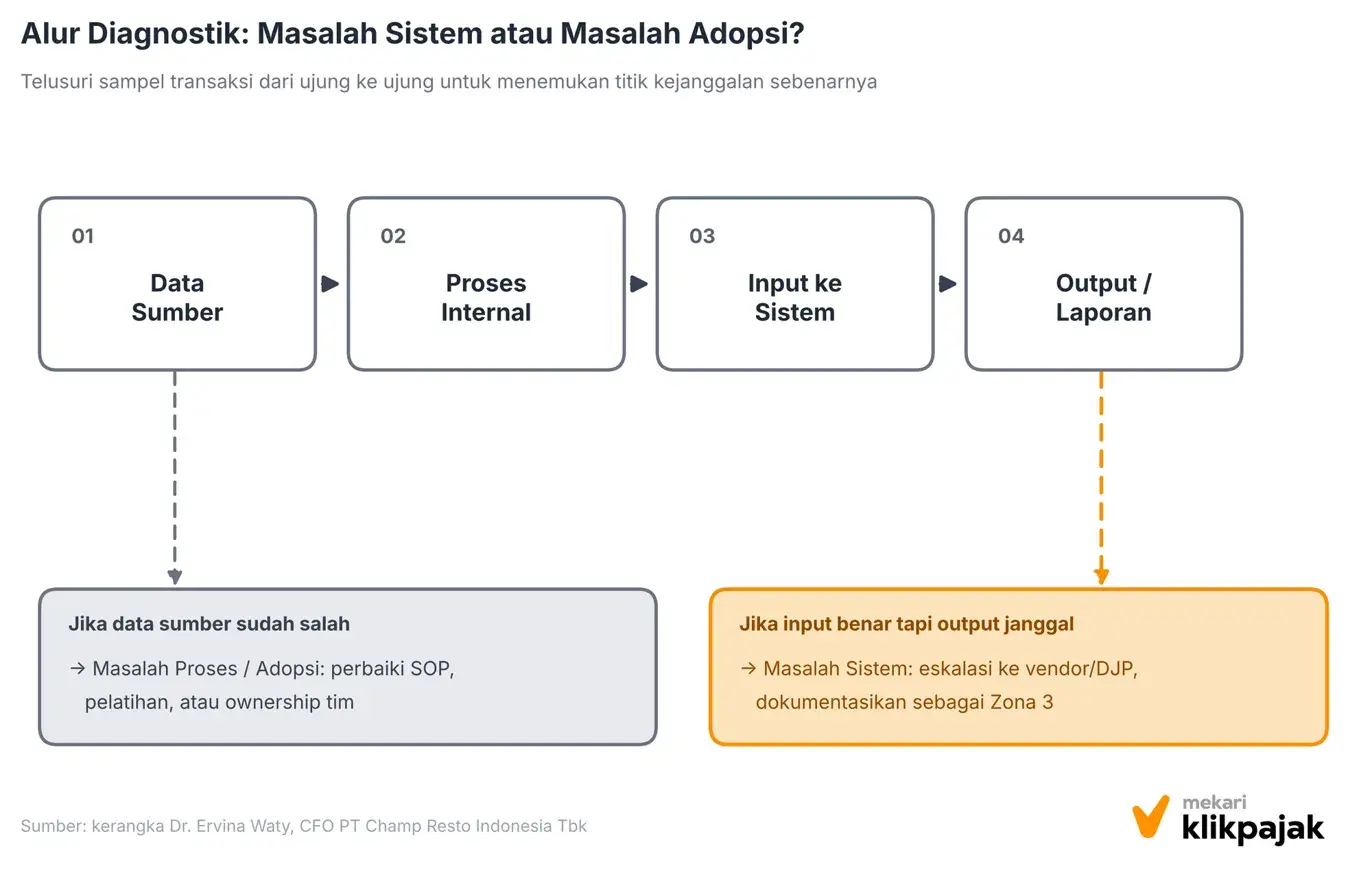
Ketika kejanggalan muncul di laporan pajak pasca-implementasi, CFO dan Finance Controller perlu menelusuri secara berurutan, bukan berasumsi, dengan tiga pertanyaan diagnostik:
1. Apakah kejanggalan bisa direproduksi?
Jika dua orang mengerjakan data yang sama dan hasilnya sama-sama janggal, kecurigaan mengarah ke sistem. Jika hasilnya berbeda, kecurigaan mengarah ke cara kerja pengguna.
2. Di mana pola kejanggalannya?
Pola konsisten pada jenis transaksi tertentu biasanya mengarah ke konfigurasi. Pola acak terkait orang atau waktu tertentu biasanya mengarah ke adopsi.
3. Apakah ada bukti eksternal?
Cek pengumuman DJP dan laporan sesama wajib pajak, jika banyak pihak mengalami hal sama di waktu yang sama, kemungkinan besar itu memang isu sistem.
Secara praktis, sampel transaksi ditelusuri dari ujung ke ujung: data sumber, proses internal, input ke sistem, lalu output.
Jika data sumber sudah salah, itu masalah proses. Jika input benar tapi output janggal, itu masalah sistem, dan hasil penelusuran ini yang menentukan siapa harus bertindak.
Satu Proyek, Tiga Definisi Sukses yang Berbeda
Tim pajak melihat sukses sebagai kepatuhan. Tim finance melihatnya sebagai akurasi dan kecepatan closing. Leadership melihatnya sebagai efisiensi biaya.
Ketiganya benar, tapi menurut Dr. Ervina harus disatukan sebelum proyek berjalan, bukan setelahnya, lewat empat langkah:
- Success charter satu halaman yang disepakati bersama sebelum implementasi: tujuan, KPI, baseline, target, dan pemiliknya.
- Urutan prioritas eksplisit: kepatuhan sebagai syarat mutlak (gate), lalu akurasi data, baru efisiensi, karena efisiensi yang dikejar dengan mengorbankan kepatuhan hanya memindahkan risiko, bukan menghilangkannya.
- Satu scorecard bersama yang dilihat pajak, finance, dan leadership di forum yang sama.
- Review berkala (misalnya kuartalan) di steering committee untuk menyesuaikan target, termasuk saat ada perubahan di Coretax.
Dari pengalamannya lintas sektor, akar pola kegagalan alignment ternyata sama di semua industri, seperti sponsor yang tidak aktif setelah go-live, definisi sukses yang tidak diterjemahkan ke angka, dan pengelolaan perubahan yang dianggap urusan IT semata, tapi wujudnya berbeda:
| Sektor | Titik gesekan alignment | Fokus pembenahan |
|---|---|---|
| Manufaktur | Tim pajak vs operasional/pengadaan, kompleksitas PPN impor dan rantai pasok | Integrasi dengan proses operasional |
| F&B multi-outlet | Kualitas data dari lapangan, perputaran staf tinggi, banyak entitas dan vendor kecil | Standardisasi dan disiplin data di outlet |
| Telekomunikasi | Tim pajak vs IT/billing, volume transaksi sangat besar | Integrasi sistem dan otomatisasi |
Dengan kata lain, resep yang bekerja di satu sektor tidak otomatis bekerja di sektor lain, tapi akar masalahnya, keselarasan tujuan sejak awal, selalu sama.
Baca Juga: Tax Control Framework SPP-TDLN: Kontrol, Pemilik, dan Bukti yang Harus Disiapkan Tim PajakBudaya Organisasi Sama Pentingnya dengan Teknologinya
Sistem pajak digital membuat pekerjaan transparan serta terlacak, dan itu terasa mengancam di budaya yang menghukum kesalahan.
Dari pengalamannya pernah memegang fungsi HR & GA, Dr. Ervina melihat tiga hal yang selalu menentukan:
- rasa aman psikologis (di organisasi yang aman untuk salah, staf melaporkan kendala lebih awal, bukan menyembunyikannya sampai membesar);
- kejelasan “apa untungnya buat saya” (orang mengadopsi perubahan ketika melihat manfaat nyata, bukan hanya perintah dari atas), dan;
- sistem pendukung SDM yang ikut diperbarui, deskripsi kerja, KPI, pelatihan, dan onboarding.
Prinsipnya sederhana namun jarang dipraktikkan:
Kepatuhan pasif membuat orang menjalankan prosedur, ownership membuat orang memperbaiki prosedur.

Untuk membangun ownership itu, langkah konkret yang ia anggap efektif:
- menunjuk process owner dan champion di setiap area (bukan hanya tim pajak);
- melibatkan staf sejak desain SOP dan UAT;
- forum rutin berbagi masalah tanpa menyalahkan (semacam tax clinic internal bulanan);
- dashboard KPI yang bisa dilihat tim;
- cross-training agar pengetahuan tidak terkunci pada satu orang;
- serta apresiasi atas usulan perbaikan proses yang diadopsi.
Ukuran keberhasilannya sederhana: apakah tim mulai mengusulkan perbaikan sebelum diminta?
Data yang Sudah Ada di Sistem, tapi Tidak Dimanfaatkan untuk Keputusan
Riset Gartner (2017) memperkirakan kualitas data yang buruk membebani organisasi rata-rata USD 12,9 juta per tahun, angka yang perlu dibaca sebagai ilustrasi skala masalah, bukan proyeksi biaya pasti bagi setiap perusahaan.
Konteks ini menguatkan apa yang disoroti Dr. Ervina: data yang paling bernilai bagi CFO justru sering sudah ada di sistem, hanya dipakai untuk pelaporan, bukan untuk keputusan.
Enam jenis data yang menurutnya sering terlewat:
- PPN masukan yang tidak dapat dikreditkan, dirinci per vendor dan penyebab (ini kebocoran kas yang nyata);
- pola koreksi dan penolakan faktur yang berulang;
- kredit pajak yang belum diklaim (bukti potong PPh 22, 23, dan PPh 4(2) yang perlu dicocokkan);
- prakiraan kas pajak yang memengaruhi arus kas, khususnya di bisnis bermargin tipis;
- beban pajak per outlet atau entitas untuk keputusan ekspansi dan pricing;
- serta kesadaran bahwa data faktur dan bukti potong kini terintegrasi di Coretax dan bisa dicek otoritas, sehingga perusahaan sebaiknya memeriksa kesesuaian datanya sendiri lebih dahulu, sebelum diminta klarifikasi.
Ketika regulasi terus bergerak mengikuti perbaikan Coretax, prinsip dokumentasinya juga berubah: mencatat keputusan dan dasarnya, bukan hanya prosedurnya.
Dr. Ervina menyarankan lima praktik:
- regulatory register (daftar aturan relevan seperti PMK 81/2024, PER-11/PJ/2025 soal format SPT dan faktur pajak, PER-3/PJ/2026, PMK 28/2026 soal restitusi pendahuluan, dan PMK 44/2026, lengkap dengan tanggal efektif dan status penyesuaian sistem);
- tax position memo untuk keputusan di situasi abu-abu;
- change log setiap perubahan konfigurasi dan SOP;
- bukti kejadian sistem berupa tangkapan layar dan log tiket;
- serta impact assessment setiap kali ada aturan baru.
Betapa cepatnya lanskap ini bergerak terlihat dari satu regulasi saja: PER-11/PJ/2025 merombak 147 pasal sekaligus mencabut 25 aturan lama dalam satu langkah, menggeser tenggat unggah atau upload faktur pajak menjadi tanggal 20 bulan berikutnya, dan melipatkan jumlah lampiran SPT Tahunan Badan dari 6 menjadi 14, menjadi bukti konkret bahwa dokumentasi yang hanya mengikuti prosedur lama akan cepat tertinggal.
Menutup Jebakan “Evaluasi Tanpa Tindak Lanjut”
Untuk menghindarinya, Dr. Ervina menyarankan lima langkah:
- ubah setiap temuan menjadi action register dengan satu pemilik, tenggat, dan prioritas yang jelas, jadi tidak ada temuan tanpa nama;
- batasi jumlahnya pada lima sampai tujuh prioritas yang benar-benar dikerjakan, daripada lima puluh temuan yang dibiarkan;
- siapkan sumber daya sebelum review dimulai, karena tanpa anggaran dan waktu, temuan hanya jadi daftar keinginan;
- bawa ke ritme rapat yang sudah ada dengan pembagian 30-60-90 hari;
- dan kaitkan dengan KPI serta penilaian kinerja pemilik tindak lanjut.
Ujiannya sederhana: tiga bulan setelah review, apakah angka KPI-nya benar-benar berubah?
Soal siapa yang bertanggung jawab, akuntabilitas tidak boleh dibebankan ke satu pihak saja, tapi setiap temuan harus punya satu pemilik yang jelas:
| Peran | Tanggung jawab |
|---|---|
| CFO | Accountable. Memastikan sumber daya tersedia, menyingkirkan hambatan lintas fungsi, memutuskan prioritas dan toleransi risiko. |
| Tax Manager | Responsible. Memimpin pelaksanaan sehari-hari, memegang tindak lanjut teknis perpajakan, melaporkan kemajuan. |
| Tim lintas fungsi (IT, AP, akuntansi, operasional) | Contributor. Memegang bagian prosesnya masing-masing, karena akar masalah sering berada di hulu, di luar tim pajak. |
| Internal Audit | Assurance independen. Memverifikasi tindak lanjut benar-benar menutup risiko, tanpa memilikinya, agar independensi terjaga. |
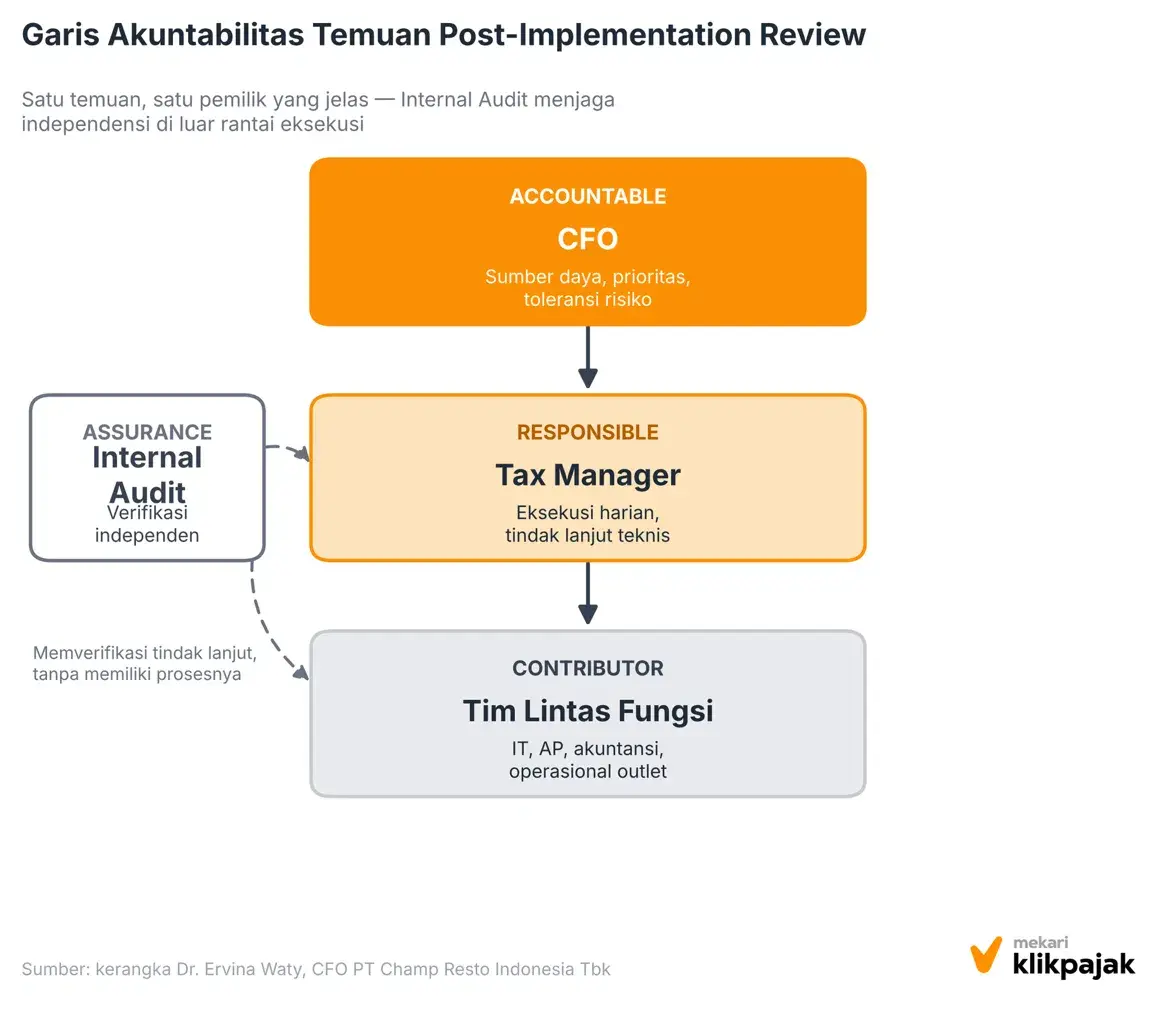
Untuk temuan yang menyangkut beberapa fungsi, tetapkan satu pemimpin sebagai pintu tunggal, dengan kontributor yang tertulis jelas. Tanpa itu, tindak lanjut cenderung berputar di antara fungsi tanpa ada yang benar-benar menuntaskannya.
Satu Nasihat Berbeda untuk Tiga Peran
Menyikapi hasil post-implementation review, Dr. Ervina membagikan nasihat berbeda untuk tiga peran yang paling berkepentingan:
- Untuk CFO: jadikan hasil review sebagai agenda strategis, bukan laporan teknis. Berikan sumber daya dan wewenang lintas fungsi, tetapkan toleransi risiko yang eksplisit, dan hindari mencari kambing hitam, karena itu justru membuat tim berhenti melaporkan masalah.
- Untuk Tax Manager: bawalah data, bukan keluhan. Pisahkan dengan tegas mana masalah sistem, mana masalah proses, dan mana risiko eksternal. Usulkan prioritas dan solusi, bukan hanya daftar masalah, dan jangan menunggu ditanya untuk melaporkan risiko.
- Untuk Internal Audit: posisikan diri sebagai mitra berbasis risiko, bukan hakim. Uji juga kontrol kompensasi yang dipakai saat sistem bermasalah, bukan hanya kontrol standar, dan tetap jaga independensi sambil memberi wawasan yang membantu bisnis.
Ketiganya bertemu di satu titik: hasil review harus berujung pada keputusan dan tindakan, bukan dokumen yang berakhir di folder arsip.
Menariknya, dari pengalaman Dr. Ervina sebagai Board Member CFO Club Indonesia selama lebih dari tujuh tahun, tantangan post-implementation review ini sebenarnya banyak dialami perusahaan lain, tapi jarang dibicarakan terbuka, karena menyentuh isu kepatuhan dan risiko sanksi yang sensitif, serta ada keengganan mengakui proses internal belum rapi.
Diskusinya lebih sering terjadi informal, antar sesama CFO yang saling bertanya soal workaround atau cara menghadapi himbauan pajak.
Baca Juga: Kalender Kepatuhan Pajak Perusahaan: Dari Daftar Tenggat Menjadi Proses Operasional Lintas Entitas30 Hari Pertama: Checklist Memulai Evaluasi Internal
Seluruh kerangka di atas bisa terasa banyak untuk dimulai sekaligus.
Berikut sintesis praktis dari seluruh pembahasan, sebagai ringkasan kerja yang bisa langsung dipakai Tax Manager atau CFO pada minggu pertama, tanpa menunggu momentum besar seperti pergantian tahun pajak:
| Minggu | Fokus | Keluaran |
|---|---|---|
| 1 | Petakan Zona 1–3 untuk proses pajak perusahaan Anda; mulai risk register tiga kolom (zona, pemilik, tindakan) | Risk register awal, meski belum lengkap |
| 2 | Audit cepat lima indikator kesiapan (siklus pelaporan stabil, volume tiket, PIC jelas, baseline data, pengetahuan tidak terkunci satu orang) | Status: siap health check, atau masih perlu stabilisasi |
| 3 | Tetapkan baseline KPI dari tujuh kategori (ketepatan waktu, akurasi, rekonsiliasi, PPN masukan, biaya kepatuhan, efisiensi, kesehatan proses) | Satu halaman KPI awal untuk dilaporkan ke CFO |
| 4 | Tunjuk process owner per area dan jadwalkan health check pertama di hari ke-30–90 | Jadwal evaluasi terkonfirmasi, pemilik temuan sudah ada sebelum temuan muncul |
Checklist ini sengaja tidak menunggu kondisi ideal karena, seperti ditekankan di seluruh artikel ini, kesiapan internal perusahaan tidak bergantung pada kapan Coretax dianggap selesai dibenahi.
Setelah minggu keempat, ritme evaluasi berlanjut mengikuti jadwal yang sudah dinyatakan Dr. Ervina. Tabel berikut merangkumnya:
| Waktu | Yang dilakukan |
|---|---|
| Hari 30–90 | Health check ringan: pastikan siklus lengkap (faktur, bukti potong, pembayaran, SPT Masa) berjalan dua sampai tiga kali tanpa kejutan |
| Rutin, pembagian 30-60-90 hari | Pantau tindak lanjut temuan di rapat rutin finance atau steering committee; eskalasi temuan yang menggantung |
| Sekitar 3 bulan setelah review | Uji hasil: apakah angka KPI benar-benar berubah? |
| 3–6 bulan setelah proses relatif stabil | Evaluasi formal pertama dengan data yang cukup dibandingkan baseline, lalu diulang tahunan menjelang penyusunan SPT Tahunan |
Kesimpulan: Kendali Ada di Tangan Perusahaan, Bukan di Coretax
Menunggu Coretax benar-benar stabil sebelum membenahi proses internal punya risiko nyata:
- target penyelesaian sistem sudah beberapa kali bergeser tanpa tanggal pasti;
- utang proses (workaround, data kotor, selisih rekonsiliasi) makin mahal diperbaiki semakin lama dibiarkan;
- dan karena data faktur serta bukti potong sudah terintegrasi di Coretax; ketidaksesuaian bisa terlihat lebih dulu oleh otoritas daripada oleh perusahaan sendiri.
Sebaliknya, perusahaan yang membenahi proses internal sekarang mendapat data dan tim yang siap beradaptasi dengan versi sistem mana pun, jejak dokumentasi yang kuat saat diperiksa, efisiensi kas dari pajak masukan yang terselamatkan dan sanksi yang terhindar, serta keputusan CFO yang lebih baik karena data pajaknya bisa dipercaya.
Kita tidak bisa mengendalikan kecepatan perbaikan Coretax, tetapi kita sepenuhnya mengendalikan kesiapan perusahaan kita sendiri. Perusahaan yang membenahi diri sekarang tidak hanya aman hari ini, tetapi juga lebih cepat dan lebih tangguh pada setiap perubahan berikutnya.
Mulai dari Zona yang Bisa Anda Kendalikan Hari ini
Memperbaiki Zona 1, kualitas master data, pemetaan akun pajak, rekonsiliasi GL terhadap SPT, hingga ketepatan waktu faktur dan bukti potong, tidak perlu menunggu Coretax mencapai versi idealnya.
Mekari Klikpajak membantu tim pajak dan finance menjalankan evaluasi internal itu lebih cepat: e-Faktur dan e-Bupot yang terintegrasi untuk menekan risiko kesalahan input, rekonsiliasi otomatis yang membantu menemukan selisih sebelum ditemukan otoritas, serta pelaporan SPT yang terpantau dalam satu dasbor sehingga KPI ketepatan waktu dan akurasi lebih mudah dipantau CFO maupun Tax Manager.
Konsultasikan kondisi kepatuhan pajak digital perusahaan Anda bersama tim Mekari Klikpajak, dan mulai bangun fondasi evaluasi internal yang tidak tergantung pada kecepatan pembenahan sistem pemerintah.

Jadwalkan demo untuk tim finance dan tax Anda sekarang!
Referensi
Wawancara oleh Mekari Klikpajak dengan Dr Ervina Waty, CFO PT Champ Resto Indonesia Tbk & Lecturer in Binus University.
DDTC News. “Mulai 16 Desember, DJP Bakal Miliki Kontrol Penuh atas Coretax”
McKinsey & Company. “Unlocking success in digital transformations (2021)”
Formtek. “Data Quality: The Cost of Bad Data (mengutip riset Gartner, 2017)”
JDIH Kementerian Keuangan. “PER-11/PJ/2025”