


- Pemungutan ganda dilarang secara desain peraturan, tetapi desain sistem tidak menjamin kualitas data yang masuk ke dalamnya.
- Lima red flag bisa dibaca dari invoice, statement kartu, dan vendor master. Empat terlihat setelah transaksi, satu sebelum uang berpindah.
- Biaya terbesar bukan kas ganda, melainkan posisi pengkreditan dan jendela koreksi yang punya tanggal kedaluwarsa.
- Jalur koreksinya khusus, bukan restitusi PPN biasa, dan diajukan lewat penerbit.
Sejak SPP-TDLN mulai berlaku pada 25 September 2026, satu langganan SaaS lintas negara bisa dipungut PPN dua kali, dan jalan koreksinya bukan restitusi PPN biasa, melainkan mekanisme pengembalian dalam PMK 49/2026.
Sistem memang menyelesaikan problem pemungutan manual, tetapi tidak otomatis menyelesaikan problem penentuan apakah suatu transaksi memang objek PPN, berapa dasar pengenaannya, dan apakah transaksi itu sudah dipungut melalui kanal lain.

Skenario: Satu Langganan, Dua Pemungutan PPN
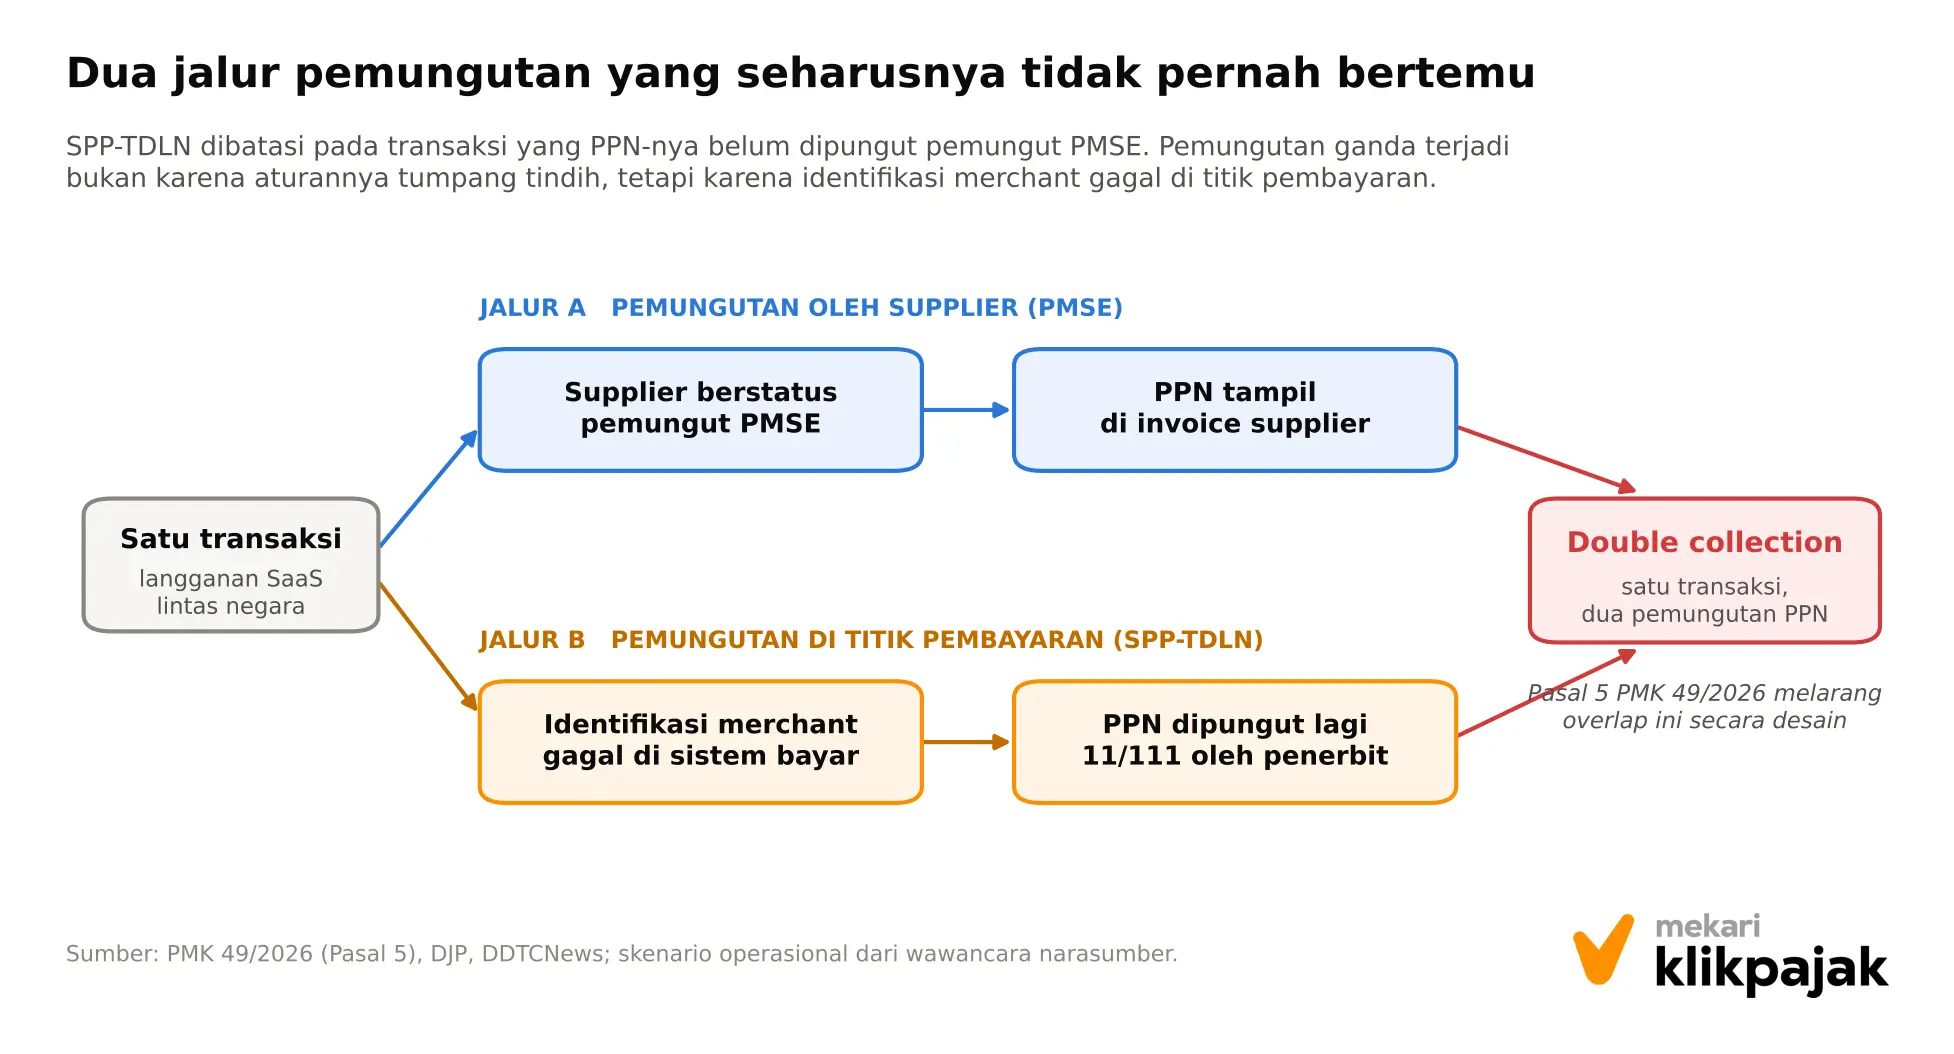
Sebuah perusahaan Indonesia berlangganan SaaS dari entitas asing. Entitas itu sudah berstatus Pemungut PPN PMSE, dan pada invoice PPN memang tercantum.
Pembayaran dilakukan memakai kartu yang terhubung dengan SPP-TDLN, dan di titik itu identifikasi merchant tidak sempurna. Payment channel kembali mengenakan PPN atas transaksi yang sama.
Hasil akhirnya satu langganan dengan dua pemungutan, dua dokumen pajak, dan satu entitas yang harus menjelaskan mana yang benar ketika diperiksa.
Menurut Praktisi Pajak Botax Consulting Indonesia, Raden Agus Suparman, transaksi yang paling rentan cukup spesifik:
- SaaS;
- Cloud;
- digital advertising;
- AI subscription, dan;
- software licence.
Hal tang membuatnya rentan bukan nilainya, melainkan cara layanan itu dipasarkan, yaitu lewat beberapa legal entity atau reseller sekaligus.
Diagram berikut memperlihatkan di titik mana double collection PPN bisa terjadi pada satu transaksi.
Regulasinya Sudah Menutup Celah ini, Lalu Kenapa Masih Terjadi?
Secara desain, overlap itu memang dilarang. Merujuk siaran pers SP-22/2026, Pasal 5 ayat (1) PMK 49/2026 membatasi pemungutan lewat SPP-TDLN pada transaksi yang pemungutan PPN-nya dilakukan oleh pihak selain pelaku usaha PMSE yang sudah ditunjuk.
DJP menegaskan hal yang sama saat sistem ini mulai diterapkan: SPP-TDLN hanya berlaku untuk transaksi yang belum dipungut PPN lewat mekanisme PMSE, supaya PPN tidak dipungut dua kali atas transaksi yang sama.
Tarifnya pun tidak berubah: Pasal 7 ayat (2) menghitung PPN sebesar 11/111 dari nilai pembayaran yang sudah memperhitungkan PPN.
Hal yang dijamin di situ adalah desain sistemnya. Kualitas data yang masuk ke dalam sistem itu tetap menjadi urusan perusahaan.
“Sistem pembayaran pada dasarnya melihat data pembayaran, bukan substansi hukum transaksinya.” – Raden Agus Suparman, Praktisi Pajak, Botax Consulting Indonesia
Di sinilah verifikasi status pemungut berhenti menjadi pekerjaan sekali jadi.
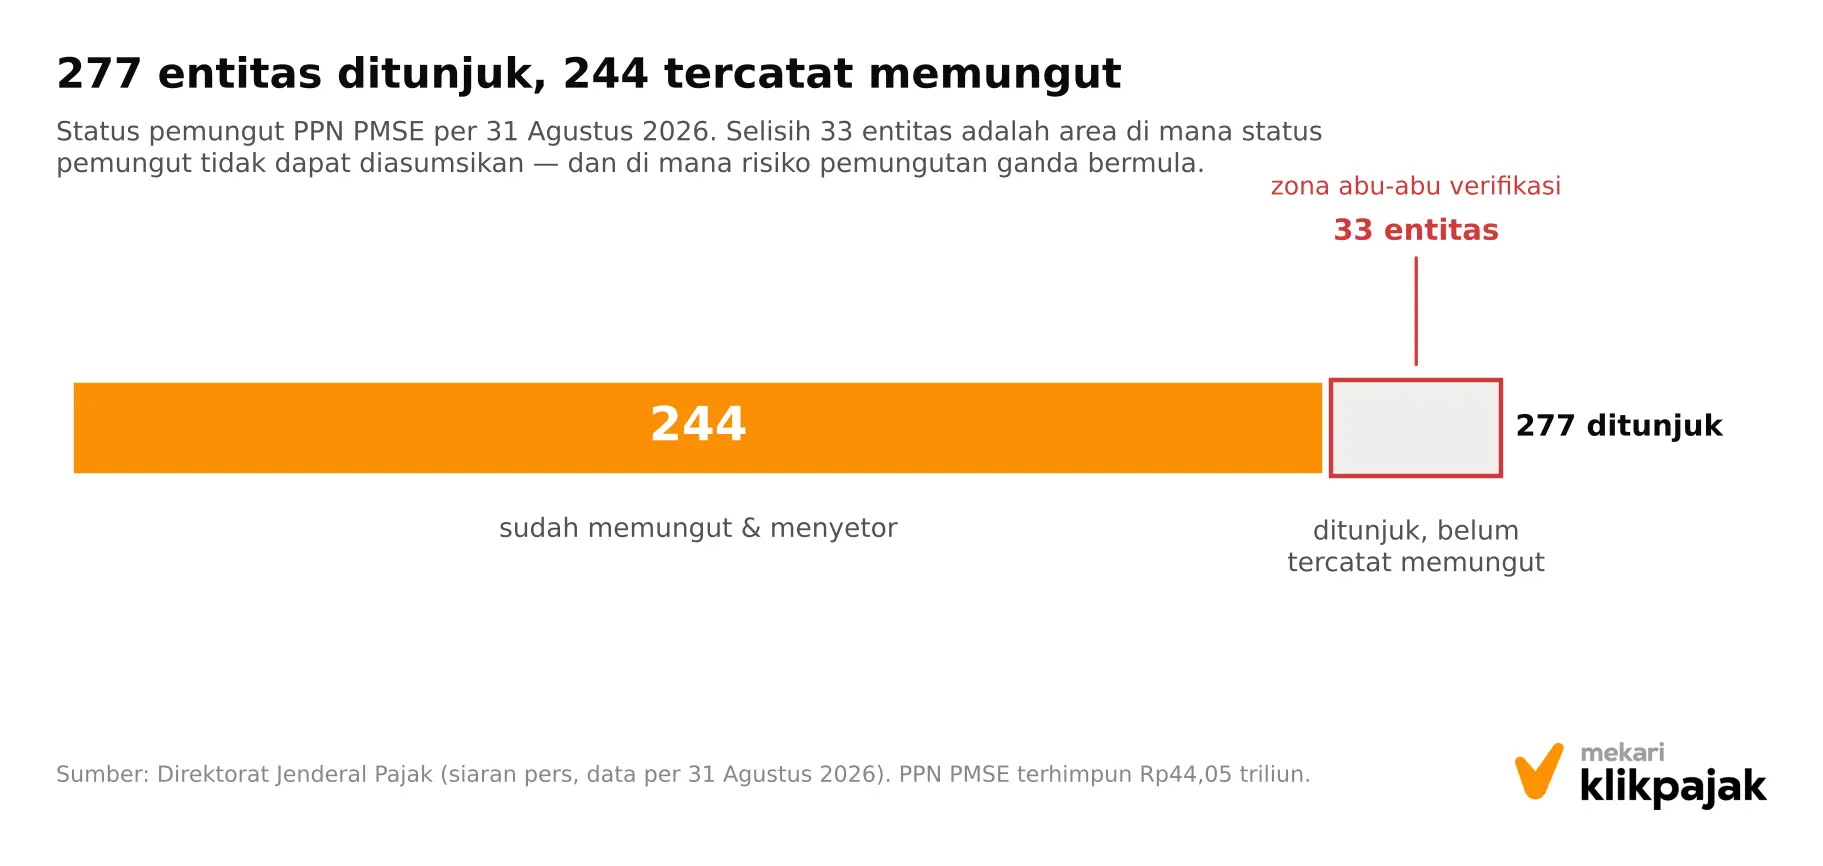
Per 31 Agustus 2026, Direktorat Jenderal Pajak (DJP) mencatat 277 pelaku usaha sudah ditunjuk sebagai pemungut PPN PMSE, dan 244 di antaranya tercatat memungut serta menyetorkan, dengan total PPN PMSE Rp44,05 triliun
Selisih itu bukan sekadar statistik. Selama status pemungut tidak dicek pada tanggal transaksi, perusahaan sedang menebak jalur mana yang berlaku untuk pembayarannya.
Masalahnya bertambah karena daftar DJP disusun per badan hukum, bukan per merek. Satu nama besar bisa muncul sebagai beberapa entitas berbeda, dan hanya sebagian yang berstatus pemungut.
Karena itu verifikasi perlu dilakukan pada entitas penerbit invoice dan pada tanggal transaksi, bukan sekali saja ketika vendor didaftarkan. Prosedur lengkapnya kami bahas terpisah di panduan kesiapan tim pajak menghadapi SPP-TDLN.
Konteks globalnya juga menjelaskan kenapa lapisan pembayaran ini dibangun. OECD-Consumption Tax Trends 2024, mencatat otoritas pajak umumnya punya kewenangan dan kapasitas terbatas untuk menegakkan kewajiban terhadap banyak pemasok non-residen.
Memungut lewat jalur pembayaran menutup kelemahan itu, tetapi memindahkan beban pembuktian ke pihak yang paling dekat dengan transaksi, yaitu perusahaan pembeli.
Baca Juga: Pengkreditan Pajak Masukan dalam Siklus PPN Bulanan: Kerangka Kontrol agar Tidak Jadi Beban BiayaApa yang Sebenarnya Hilang kalau Pemungutan Ganda Lolos?
Kerugian yang paling mudah dilihat adalah kas keluar dua kali atas satu dasar pengenaan pajak. Dalam praktik, itu justru lapisan kerugian yang paling murah.
Lapisan kedua ada di posisi pengkreditan. Dua dokumen pemungutan atas satu transaksi berarti hanya satu yang punya dasar hukum, sementara keduanya terlanjur masuk pembukuan.
Pasal 10 ayat (6) PMK 49/2026 menyatakan PPN dalam dokumen pemungutan menjadi pajak masukan yang dapat dikreditkan jika surel atau nomor telepon pemanfaat sudah terdaftar di DJP dan pengkreditannya memenuhi ketentuan perpajakan yang berlaku.
Dokumen yang gagal memenuhi syarat itu tidak menjadi sah hanya karena nominalnya sudah dibayar.
Lapisan ketiga adalah biaya koreksi, dan di sinilah waktu bekerja melawan perusahaan.
Pasal 16 ayat (4) menutup jalur pembetulan di sisi penyelenggara dalam dua keadaan:
- SPT Masa PPN yang bersangkutan sudah diperiksa, atau;
- SPT lebih bayar itu disampaikan melewati batas dua tahun sebelum daluwarsa penetapan sebagaimana Pasal 8 ayat (1a) UU KUP.
Karena daluwarsa penetapan berjalan lima tahun, jendela koreksi praktis sudah tertutup sekitar tiga tahun setelah masa pajaknya berakhir (batas waktu pembetulan SPT).
Artinya jendela koreksi punya tanggal kedaluwarsa, sementara temuan double collection PPN justru cenderung muncul terlambat.
Semakin jauh jaraknya dari tanggal transaksi, semakin kecil pilihan yang tersisa. Karena itu Raden Agus Suparman menolak gagasan toleransi untuk kasus semacam ini.
Untuk legal identity dan duplikasi pembayaran pajak saya sarankan zero tolerance.
Ambang toleransi internal boleh saja ditetapkan untuk selisih kurs atau settlement fee.
Namun menurut Raden Agus Suparman, ambang semacam itu adalah kontrol internal perusahaan, bukan toleransi yang diberikan DJP atas duplikasi pemungutan pajak.
Lima Red Flag yang Bisa Dibaca Sebelum Rekonsiliasi Penuh
Kabar baiknya, indikasi awal tidak menuntut sistem baru. Semuanya terbaca dari tiga dokumen yang sudah dimiliki tim finance: invoice supplier, statement kartu, dan vendor master.
| Red flag | Terlihat di | Kenapa ini sinyal |
|---|---|---|
| PPN Indonesia muncul di invoice, dan komponen PPN juga muncul di statement | Invoice supplier + bank/card statement | Dua jalur pemungutan menyentuh satu transaksi yang sama |
| Total debet kartu lebih tinggi daripada gross amount invoice | Card statement | Ada komponen yang ditambahkan di luar tagihan supplier |
| Muncul descriptor seperti VAT, tax, atau Indonesia VAT | Deskripsi transaksi di statement | Penerbit memperlakukan transaksi sebagai objek pemungutan |
| Selisih bernilai sekitar tarif efektif PPN di luar nilai yang sudah ditagihkan supplier | Selisih invoice vs debet | Besarannya konsisten dengan pemungutan di titik pembayaran, yaitu 11/111 dari nilai pembayaran |
| Vendor sudah tercantum di daftar pemungut PMSE, tetapi sistem pembayaran tetap memperlakukannya sebagai kandidat SPP-TDLN | Vendor master + log pembayaran | Status pemungut tidak terbaca oleh jalur pembayaran |
Empat red flag pertama baru terbaca setelah transaksi selesai. Hal yang terakhir adalah satu-satunya yang menyala sebelum uang berpindah, dan karena itu paling bernilai.
Baca Juga: Otomatisasi Pajak Perusahaan: Tugas Mana yang Boleh ke Mesin, Mana yang Wajib Ditinjau ManusiaUrutan yang Tidak Boleh Dibalik: Dari Konfirmasi hingga Penyesuaian SPT
Pertanyaan yang menentukan bukan “apakah ada selisih”, melainkan “jalur mana yang sah untuk transaksi ini”.
Urutannya tidak boleh dibalik, karena koreksi yang diajukan atas transaksi yang ternyata hanya dipungut sekali akan menciptakan masalah baru.
1. Konfirmasi bahwa dua pemungutan benar-benar terjadi atas transaksi yang sama
Pastikan PPN pertama memang dipungut supplier berstatus PMSE dan PPN kedua memang pemungutan SPP-TDLN.
Cocokkan vendor, tanggal, jumlah, mata uang, dan nomor referensi. Tanpa nomor referensi yang cocok, yang Anda punya baru dugaan, belum temuan.
2. Pilih jalur koreksi yang tepat, dan ini bagian yang paling sering keliru
Pihak terpungut mengajukan permohonan pengembalian kepada Penyelenggara SPP-TDLN melalui Pihak Lain, yaitu penerbit yang memungut.
Bila salah pungut itu membuat SPT Masa PPN tidak sesuai, penyelenggara yang melaporkan SPT pembetulan, bukan perusahaan.
Kelebihan bayarnya juga tidak ditindaklanjuti dengan penerbitan SKPLB (Surat Ketetapan Pajak Lebih Bayar), melainkan diperhitungkan sebagai pengurang pada SPT Masa PPN normal pertama yang belum disampaikan setelah masa pajak yang dibetulkan (Pasal 16 PMK 49/2026).
3. Sesuaikan posisi pajak masukan di sisi perusahaan
Jika PPN yang salah pungut terlanjur dikreditkan, SPT Masa PPN perusahaan ikut disesuaikan. Langkah ini sering tertinggal karena dianggap selesai begitu dana kembali.
Jangan langsung menggunakan konsep restitusi PPN biasa. Primary remedy dalam kasus salah pungut SPP-TDLN adalah mekanisme pengembalian Pasal 16.
Pembedaan ini bukan soal istilah. Salah memilih jalur berarti proses yang lebih panjang, dengan hasil yang belum tentu sama.
Kasus Kembarnya: Refund Setelah PPN Dipungut
Pemungutan ganda bukan satu-satunya cara perusahaan berakhir memegang PPN yang tidak seharusnya ada.
Pembatalan transaksi menghasilkan posisi yang sama, dan diselesaikan lewat mekanisme yang sama.
Pasal 16 ayat (1) PMK 49/2026 memicu mekanisme pengembalian dalam dua keadaan, dan hanya satu di antaranya adalah salah pungut.
Hal yang satu lagi adalah transaksi yang dibatalkan sebagian atau seluruhnya sehingga ada PPN yang seharusnya tidak dipungut.
Raden Agus Suparman pun menempatkan refund setelah pemungutan sejajar dengan double collection sebagai risiko yang paling berpotensi meningkat setelah SPP-TDLN berjalan.
Bentuknya sehari-hari sangat biasa: langganan tahunan dibatalkan di tengah periode, jumlah seat diturunkan, atau terjadi chargeback.
Masalahnya muncul karena PPN sudah dipungut di titik pembayaran dan, pada banyak kasus, sudah dikreditkan.
Kontrolnya satu kalimat: setiap refund atas transaksi digital lintas negara harus memicu peninjauan posisi PPN, bukan hanya jurnal balik di sisi akuntansi. Tanpa itu, pembukuan kembali seimbang sementara posisi pajaknya tidak.
Geser Kontrolnya ke Sebelum Pembayaran
Seluruh langkah di atas adalah penyelesaian setelah kejadian. Kontrol yang benar-benar menekan risiko berada satu langkah sebelumnya, yaitu di saat pembayaran belum diotorisasi.
Raden Agus Suparman menyarankan tiga flag yang harus menyala sebelum pembayaran berjalan:
- PMSE status
- VAT included
- SPP-TDLN eligibility
Ketiganya hanya bisa diisi kalau vendor master menyimpan data yang tepat.
| Field di vendor master | Isi | Fungsinya dalam mencegah pemungutan ganda |
|---|---|---|
| PMSE Collector | Yes / No | Menentukan jalur pemungutan mana yang berlaku |
| PMSE legal entity | Nama badan hukum penerbit invoice | Menghindari verifikasi berbasis merek, bukan entitas |
| Effective date | Tanggal status mulai berlaku | Status penunjukan dapat berubah atau dicabut |
| Invoice VAT | Yes / No | Menandai apakah PPN sudah muncul di tagihan supplier |
| SPP-TDLN eligibility | Yes / No / Perlu ditinjau | Menyimpulkan keempat field di atas menjadi satu keputusan sebelum bayar |
Satu kontrol terakhir menyatukan semuanya: gunakan satu transaction ID yang sama dari procurement hingga pembayaran dan pelaporan.
Jangan sampai invoice mempunyai satu ID, kartu satu ID, dan sistem pajak ID lain tanpa mapping key.
Kontrol ini terdengar administratif, sampai Anda melihat berapa banyak pintu masuk yang dimiliki langganan digital di perusahaan modern.
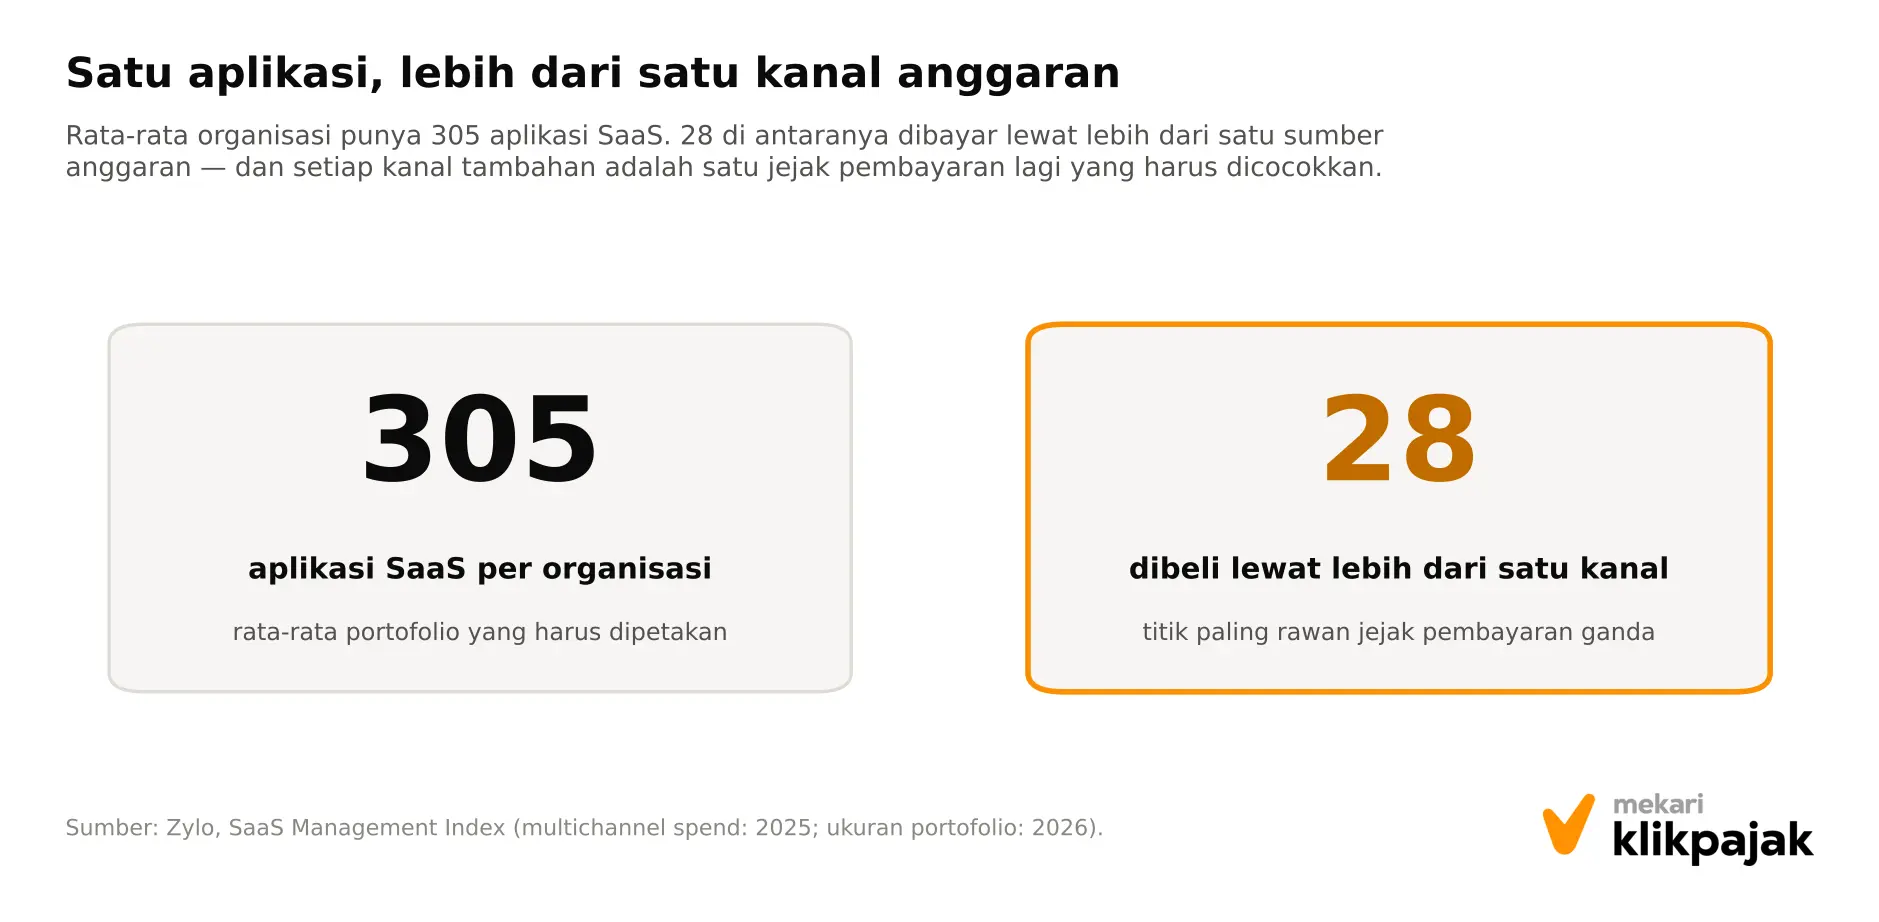
Data Zylo menunjukkan rata-rata organisasi mengelola sekira 305 aplikasi SaaS, dan 28 di antaranya dibayar lewat lebih dari satu sumber anggaran.
Aplikasi dengan dua kanal pembayaran adalah kandidat terkuat untuk jejak yang tidak lagi cocok dengan satu bukti pungut.
Tanpa mapping key, pencocokan itu dikerjakan manual, satu per satu, setelah uang berpindah.
Baca Juga: Tantangan Compliance saat Volume Transaksi Melonjak: 5 Titik yang Sering Lolos dari Kontrol EnterpriseApa yang Bisa Dibantu Sistem, dan yang Tetap Milik Tim Pajak
Tidak ada sistem yang bisa memutuskan apakah sebuah pembayaran merupakan objek PPN atau bukan.
Keputusan itu tetap milik tim pajak, dan Raden Agus Suparman menempatkannya sebagai kontrol paling fundamental.
Hal yang bisa dibantu perangkat administrasi adalah memastikan keputusan tersebut meninggalkan jejak yang bisa ditelusuri kembali.
Di situlah Mekari Klikpajak bekerja, yaitu pada lapisan administrasi dan pelaporan setelah pembayaran.
Untuk kasus pemungutan ganda, tiga hal yang paling relevan:
- Administrasi pajak yang terpusat, sehingga dokumen dan pelaporan satu entitas tidak tersebar di beberapa spreadsheet milik orang berbeda.
- Traceability dokumen, sehingga bukti pungut dan dokumen pendukung tetap melekat pada transaksinya saat pemeriksaan datang.
- Alur pelaporan yang konsisten antara data finance dan data pajak, sehingga selisih terlihat sebagai selisih, bukan tenggelam menjadi angka yang kebetulan seimbang di pembukuan.
Ketiganya tidak menghapus kebutuhan akan penilaian manusia. Sedangkan yang berubah adalah kecepatan tim pajak menemukan transaksi yang perlu dinilai, dan kelengkapan bukti saat penilaian itu harus dipertahankan di depan pemeriksa.
Kelola PPN tanpa memindahkan data dua kali
Mekari Klikpajak mengurus administrasi dan pelaporan PPN perusahaan dalam satu aplikasi pajak online, dan terhubung dengan software akuntansi Mekari Jurnal.
Pencatatan akuntansi dan pelaporan pajak berangkat dari sumber data yang sama, sehingga tim finance dan tim pajak tidak lagi merekonsiliasi dua versi angka yang seharusnya identik.
Saya Mau Coba Gratis Mekari Klikpajak Sekarang!
Keimpulan: Transaksi Belum Selesai saat Invoice Dibayar
SPP-TDLN tidak menciptakan jenis pajak baru dan tidak mengubah tarif. Hal yang berubah adalah titik pemungutannya, dan karena itu berubah pula titik di mana kesalahan bisa masuk tanpa terlihat.
Raden Agus Suparman menutup pembahasan ini dengan satu kalimat yang menjadi inti seluruh kerangka kontrolnya.
Sebuah transaksi baru benar-benar selesai ketika invoice, pembayaran, pemungutan pajak, pencatatan akuntansi, dan pelaporan pajak sudah saling cocok.
Selama salah satunya belum tersambung, perusahaan masih memegang risiko yang belum dihitung.
Untuk tim pajak yang membaca ini minggu ini, pertanyaan praktisnya cukup satu: dari seluruh langganan digital luar negeri yang dibayar bulan lalu, berapa banyak yang bisa Anda buktikan hanya dipungut PPN satu kali?
Pastikan transaksinya benar-benar selesai
Invoice, pembayaran, pemungutan, pencatatan, dan pelaporan hanya bisa dicocokkan kalau semuanya berangkat dari satu sumber data. Mekari Klikpajak menyatukan administrasi dan pelaporan PPN, terintegrasi langsung dengan Mekari Jurnal.
Jadwalkan demo Mekari Klikpajak sekarang!
Referensi
JDIH Kementerian Keuangan. “PMK Nomor 49 Tahun 2026”
Direktorat Jenderal Pajak. “Siaran Pers SP-22/2026”
IKPI. “6 Bank dan LinkAja Jadi Pemungut PPN”
OECD. “Consumption Tax Trends 2024”
Zylo. “Duplicate SaaS Subscriptions”
Wawancara Mekari Klikpajak dengan Raden Agus Suparman dari Praktisi Pajak Botax Consulting Indonesia