


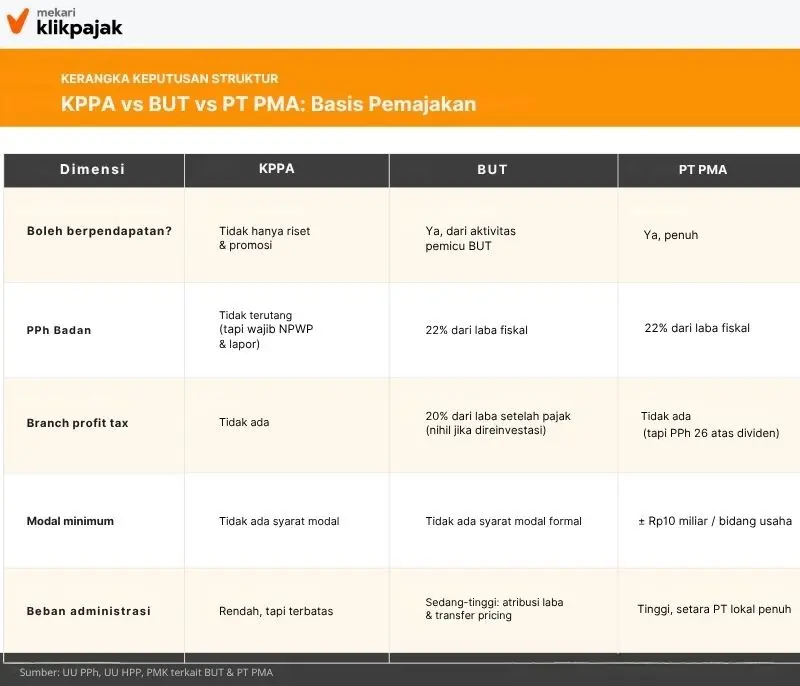
- KPPA, BUT, dan PT PMA punya basis pemajakan berbeda, dari tanpa PPh badan (KPPA), 22% plus branch profit tax 20% (BUT), sampai 22% plus PPh dividen ke induk (PT PMA).
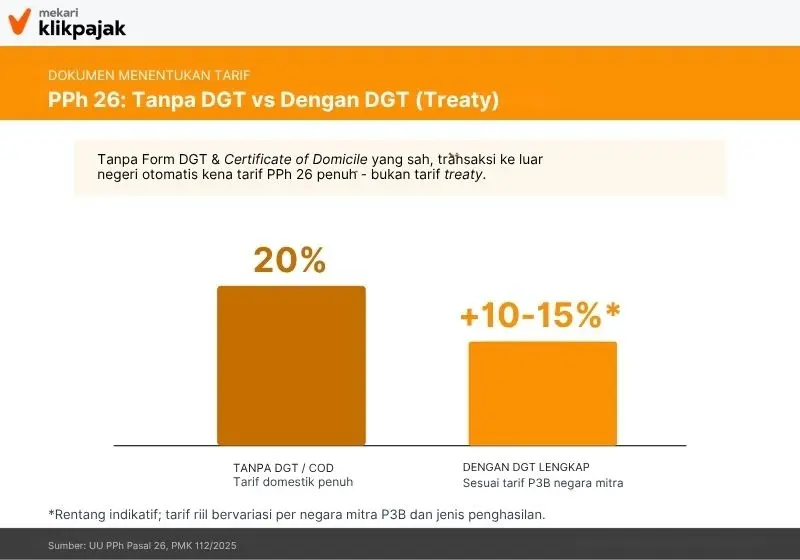
- Tarif treaty harus diklaim, bukan otomatis, tanpa DGT dan COD lengkap, pembayaran ke luar negeri kena PPh 26 tarif penuh 20%.
- Satu PT, banyak peran, tetap harus dipisah pajaknya, importir, distributor, dan retailer dalam satu entitas tidak boleh disamakan perlakuannya.
- Regulasi kerap menyusul teknologi, transaksi lintas batas model baru bisa lebih dulu ada daripada aturannya; dokumentasi saat itu yang menentukan posisi perusahaan saat diperiksa.
- Struktur murah di depan bisa mahal di belakang, pilihan yang tepat tergantung skenario masuk pasar, bukan sekadar biaya pendirian termurah.
Ketika perusahaan asing masuk ke pasar Indonesia, pertanyaan yang biasanya diajukan lebih dahulu adalah soal perizinan: PT PMA atau kantor perwakilan? Padahal yang seharusnya diputuskan lebih dahulu adalah basis pemajakannya.
Mengapa? Karena struktur yang dipilih hari ini menentukan tarif pajak, kewajiban potong-pungut pajak, dan beban administrasi yang ditanggung perusahaan bertahun-tahun setelah dokumen pendirian ditandatangani.
Bentuk Usaha Tetap (BUT), PT Penanaman Modal Asing (PT PMA), dan Kantor Perwakilan Perusahaan Asing (KPPA) adalah tiga rezim pajak perusahaan asing di Indonesia yang berbeda, dengan konsekuensi yang baru terasa penuh setelah perusahaan beroperasi dan berhadapan dengan pemeriksa pajak.
Sermin E. N. Situmorang, Tax Manager di sebuah perusahaan retail terbesar di Indonesia yang menaungi entitas importir, distributor, dan retailer sekaligus, membagikan bagaimana struktur yang tidak dipikirkan matang di awal menjadi koreksi dan perdebatan dengan otoritas pajak di kemudian hari.

Tiga Pintu Masuk, Tiga Basis Pemajakan yang Berbeda
Secara garis besar, perusahaan asing yang ingin beroperasi di Indonesia punya tiga opsi struktur, dan masing-masing membawa konsekuensi pajak yang berbeda sejak hari pertama:
1. Kantor Perwakilan Perusahaan Asing (KPPA)
Struktur ini tidak boleh melakukan kegiatan komersial atau memperoleh penghasilan dari sumber di Indonesia.
Fungsinya terbatas pada riset pasar, menjalin relasi bisnis, mengawasi afiliasi, atau promosi produk.
Karena tidak menghasilkan pendapatan, KPPA tidak terutang PPh badan, tapi tetap wajib memiliki NPWP dan melaporkan kegiatan pajaknya meski tidak beroperasi secara komersial.
Tidak ada syarat modal minimum, tapi izin operasinya terbatas, dan begitu perusahaan ingin closing transaksi nyata dengan pelanggan di Indonesia, struktur ini sudah tidak lagi memadai.
2. Bentuk Usaha Tetap (BUT)
Menurut Undang-Undang PPh, BUT adalah tempat kedudukan usaha yang bersifat tetap yang digunakan untuk menjalankan usaha atau melakukan kegiatan oleh orang pribadi atau badan luar negeri.
Undang-undang mengenali 16 kategori yang bisa membuat kehadiran perusahaan asing di Indonesia dianggap sebagai BUT (Pasal 2 ayat 5 UU PPh):
- Tempat kedudukan manajemen
- Cabang perusahaan
- Kantor perwakilan
- Gedung kantor
- Pabrik
- Bengkel
- Gudang
- Ruang untuk promosi dan penjualan
- Pertambangan dan penggalian sumber alam
- Wilayah kerja pertambangan minyak dan gas bumi
- Perikanan, peternakan, pertanian, perkebunan, atau kehutanan
- Proyek konstruksi, instalasi, atau proyek perakitan
- Pemberian jasa dalam bentuk apa pun oleh pegawai atau orang lain, sepanjang dilakukan lebih dari 60 hari dalam jangka waktu 12 bulan
- Orang atau badan yang bertindak selaku agen dengan kedudukan tidak bebas (dependent agent)
- Agen atau pegawai perusahaan asuransi asing yang menerima premi atau menanggung risiko di Indonesia
- Komputer, agen elektronik, atau peralatan otomatis yang dimiliki, disewa, atau digunakan oleh penyelenggara transaksi elektronik untuk menjalankan usaha melalui internet
Dua kategori terakhir (14 dan 16) yang paling relevan untuk model bisnis lintas batas dan digital, termasuk kasus PMSE.
BUT dikenai PPh badan 22% atas penghasilan kena pajak, ditambah branch profit tax 20% dari laba setelah pajak berdasarkan Pasal 26 ayat (4) UU PPh, kecuali laba tersebut ditanam kembali di Indonesia, di mana branch profit tax itu bisa nihil.
Uraian lebih lengkap tiap jenis BUT beserta cakupan penghasilannya bisa dibaca di Jenis atau Contoh BUT dan Cakupan Penghasilannya.
3. PT Penanaman Modal Asing (PT PMA)
PT PMA ini adalah badan hukum Indonesia sepenuhnya, dengan syarat modal minimum sekira Rp10 miliar per bidang usaha (di luar tanah dan bangunan), dan kepemilikan asing sesuai batas yang ditentukan per sektor.
PT PMA dikenai PPh badan 22% seperti perusahaan lokal, tanpa branch profit tax, tapi begitu laba dibagikan sebagai dividen ke pemegang saham asing, dividen tersebut kena PPh Pasal 26 dengan tarif 20%, atau tarif lebih rendah sesuai Perjanjian Penghindaran Pajak Berganda (P3B) jika dokumen treaty-nya lengkap.
Tidak ada satu struktur yang “paling murah” secara mutlak:
- KPPA murah di awal tapi tidak bisa menghasilkan pendapatan.
- BUT menghindari kebutuhan modal besar tapi menambah kerumitan atribusi laba ke kantor pusat dan isu transfer pricing.
- PT PMA butuh modal besar di muka tapi paling stabil untuk operasi jangka panjang dan closing transaksi langsung dengan pelanggan akhir.
Baca Juga: Kesiapan Data Pajak Perusahaan: Insight Compliance dari Tax Manager Perusahaan Ritel Terbesar di IndonesiaDokumen Treaty Menentukan Tarif, Bukan Niat Baik
Salah satu kesalahpahaman paling umum pada perusahaan yang baru masuk ke Indonesia adalah menganggap tarif pajak atas pembayaran ke luar negeri otomatis mengikuti tarif treaty yang berlaku antara Indonesia dan negara asal.
Kenyataannya, tarif treaty itu adalah hak yang harus diklaim dengan dokumen, bukan default yang berlaku sendiri.
Sermin menjelaskan bagaimana mekanisme ini bekerja dalam praktik sehari-hari, ketika perusahaannya berlangganan layanan digital dari penyedia luar negeri:
Kalau pihak luar negeri tidak bisa memberikan DGT dan COD, kami akan memotong PPh Pasal 26 sebesar 20% (tarif maksimum), ditambah PPN atas jasa luar negeri sebesar 11%. Konsekuensinya, beban PPh 20% itu sepenuhnya menjadi tanggungan kami sebagai pemotong pajak.

Tanpa Form DGT/Surat Keterangan Domisili (Direktur Jenderal Pajak) dan Certificate of Domicile (COD) dari otoritas pajak negara mitra yang lengkap dan sah, pembayaran ke penerima di luar negeri, baik berupa jasa, royalti, bunga, maupun dividen, dikenai PPh Pasal 26 dengan tarif domestik penuh 20%.
Dengan dokumen yang lengkap, tarif itu bisa turun sesuai ketentuan P3B negara mitra, yang umumnya di kisaran 10%–15% tergantung jenis penghasilan dan negara asal.
Selisih itu langsung menjadi beban tambahan yang ditanggung pihak Indonesia sebagai pemotong pajak, karena pemasok luar negeri biasanya tetap menerima nilai kontrak secara penuh.
Sejak PMK 112/2025, mekanisme klaim manfaat treaty mengalami perubahan administratif: beneficial ownership kini digunakan sebagai alat penilaian untuk mendeteksi penyalahgunaan manfaat treaty, bukan lagi sekadar syarat formal berdiri sendiri, dan masa berlaku persetujuan Form DGT diperpanjang dari 5 menjadi 10 hari kerja.
Konsekuensinya bagi perusahaan yang baru masuk pasar: proses administrasi dokumen treaty harus masuk dalam perencanaan sejak kontrak dengan pihak luar negeri dirancang, bukan setelah pembayaran pertama jatuh tempo.
Satu PT, Banyak Peran, dan itu Tidak Boleh Dicampur
Konsekuensi struktur tidak berhenti di level entitas induk-anak. Bagi perusahaan yang menjalankan rantai bisnis penuh (impor, distribusi, sampai retail) persoalan berikutnya adalah bagaimana peran-peran itu diperlakukan secara pajak, bahkan ketika secara operasional semuanya berjalan di bawah satu grup.
Kami bisa menjadi perusahaan importir, distributor, sekaligus retailer dalam satu PT yang sama — tapi kebijakan pemerintah memperlakukan ketiganya secara berbeda. Importir, distributor, dan retailer tidak boleh disamakan perlakuan pajaknya. Karena itu, karakter kami adalah benar-benar menjaga pemisahan ini, dan di situlah kekuatan kami ada pada tax planning.
Ini adalah titik yang sering terlewat dalam perencanaan struktur masuk pasar: keputusan legal untuk mendirikan satu PT PMA yang menaungi banyak lini bisnis tidak menghapus kebutuhan untuk memisahkan perlakuan pajak antar peran di dalamnya.
Kebijakan pemerintah menetapkan tarif dan kewajiban berbeda untuk aktivitas importir, distributor, dan retailer, sehingga perusahaan tetap perlu menjaga tax planning yang eksplisit memisahkan transaksi ini, walau secara legal berada dalam satu payung entitas.
Tax planning yang yang dimaksud di sini bukan sekadar istilah umum, dalam praktiknya termasuk kepatuhan terhadap ketentuan transfer pricing, karena transaksi antar peran (misalnya dari entitas importir ke distributor, atau distributor ke retailer) dalam satu grup tetap harus mengikuti prinsip kewajaran harga (arm’s length) sekalipun berada di bawah kendali bisnis yang sama.
Konsekuensinya menyentuh perlakuan PPN (termasuk kemungkinan PPN digunggung untuk transaksi retail langsung ke konsumen akhir), pemotongan PPh sesuai jenis transaksi, hingga bagaimana ekualisasi pajak dilakukan saat rekonsiliasi tahunan.
Praktik ini juga berlaku pada skala grup yang lebih besar. Sermin menjelaskan bahwa meski perusahaannya menaungi beberapa entitas dan lini bisnis sekaligus, fungsi pajaknya tetap dikelola sebagai satu kesatuan tanpa pembagian scope terpisah per entitas, justru untuk menjaga agar standar dokumentasi dan kepatuhan tetap seragam di seluruh lini bisnis, bukan berbeda-beda tergantung siapa yang menangani.
Bagi Regional Finance Director atau Country Manager yang merancang struktur masuk pasar, ini berarti keputusan tentang “berapa banyak entitas yang perlu didirikan” tidak bisa dijawab semata dari efisiensi biaya pendirian.
Semakin banyak peran fungsional yang digabung dalam satu entitas, semakin besar kebutuhan sistem internal untuk memisahkan basis pemajakan tiap peran secara konsisten, dan semakin besar pula area yang akan diperiksa saat terjadi audit pajak.
Baca Juga: Tax Treaty: Definisi, Prosedur, dan Contoh ModelnyaKetika Regulasi Menyusul Teknologi
Struktur yang dipilih hari ini juga harus mempertimbangkan satu risiko yang jarang masuk dalam kalkulasi awal: model bisnis lintas batas, khususnya yang berbasis teknologi sering berjalan lebih dulu sebelum aturan pajak spesifiknya terbit.
Ini bukan skenario hipotetis. Sermin mengalaminya langsung dengan transaksi berlangganan layanan cloud dari penyedia luar negeri, sebelum Indonesia memiliki aturan PMSE (Perdagangan Melalui Sistem Elektronik) yang spesifik.
Saat itu saya sampaikan ke pemeriksa bahwa belum ada aturan yang mengcover transaksi ini, dan argumen itulah yang membuat kami menang.
Latar dari kutipan ini penting. Sebelum aturan PMSE terbit, transaksi berlangganan lintas batas seperti layanan cloud computing berada di area abu-abu: apakah kena PPh 26 sebagai jasa luar negeri, dan berapa tarifnya, tidak diatur secara eksplisit untuk model bisnis subscription semacam itu.
Ketika pemeriksa mempertanyakan kenapa pemotongan tidak dilakukan, argumen yang berhasil dipertahankan adalah bahwa pada saat transaksi terjadi, belum ada aturan yang secara spesifik mencakup jenis transaksi tersebut.
Setelah itu, barulah terbit ketentuan PMSE (Perdagangan Melalui Sistem Elektronik) yang mewajibkan platform digital luar negeri, termasuk yang tidak berstatus subjek pajak dalam negeri, untuk memungut PPN meski hanya terdaftar NPWP guna kepentingan pemungutan itu saja.
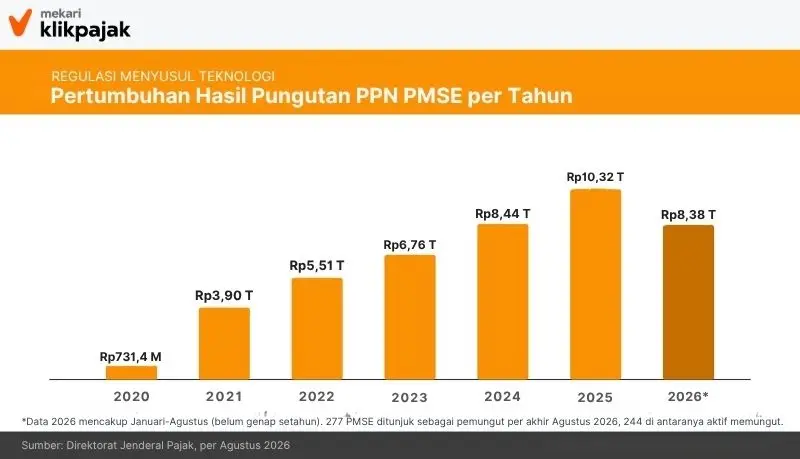
Pertumbuhan hasil pungutan PPN PMSE dari tahun ke tahun mencerminkan seberapa cepat regulasi ini menyusul pertumbuhan transaksi digital lintas batas: dari Rp731,4 miliar pada 2020, naik menjadi Rp3,90 triliun (2021), Rp5,51 triliun (2022), Rp6,76 triliun (2023), Rp8,44 triliun (2024), Rp10,32 triliun (2025), dan sudah mencapai Rp8,38 triliun hanya dalam periode Januari–Agustus 2026.
Jumlah pemungut yang ditunjuk pun terus bertambah, kini mencapai 277 pelaku PMSE per akhir Agustus 2026, dengan 244 di antaranya sudah aktif memungut dan menyetor, bagian dari total penerimaan pajak ekonomi digital yang tercatat Rp57,23 triliun hingga periode yang sama, dengan PPN PMSE sebagai kontributor terbesarnya (Rp44,05 triliun).
Bagi perusahaan yang merancang struktur masuk pasar dengan model bisnis digital atau lintas batas, pelajarannya bukan menunggu aturan spesifik terbit lebih dahulu, melainkan mendokumentasikan basis argumen pajak sejak transaksi pertama terjadi, karena posisi perusahaan saat pemeriksaan nanti akan dinilai dari argumen dan dokumentasi yang tersedia saat itu, bukan dari aturan yang baru berlaku belakangan.
Baca Juga: SPP-TDLN Mengubah Pemungutan PPN Transaksi Digital: Apa yang Perlu Disiapkan Tim Pajak Perusahaan?Risiko BUT yang Tidak Disengaja
Ada satu risiko yang jarang masuk radar Regional Finance Director atau Country Manager: status BUT bisa muncul bukan karena perusahaan sengaja membangun kehadiran tetap di Indonesia, tapi karena aktivitas operasional sehari-hari tanpa disadari sudah memenuhi salah satu dari 16 kriteria BUT.
Pemicu paling umum ada dua:
- Pertama, karyawan atau konsultan dari kantor pusat yang berulang kali dikirim ke Indonesia untuk memberikan jasa (pelatihan, instalasi, supervisi proyek) dan total hari kehadirannya melewati ambang 60 hari dalam periode 12 bulan, terakumulasi lintas beberapa kunjungan atau proyek yang masing-masing terlihat singkat kalau dihitung terpisah.
- Kedua, keberadaan dependent agent: pihak di Indonesia, baik karyawan maupun mitra lokal, yang secara rutin menandatangani kontrak atau menegosiasikan syarat penjualan atas nama perusahaan induk di luar negeri, meski secara legal tidak ada entitas yang didirikan di sini.
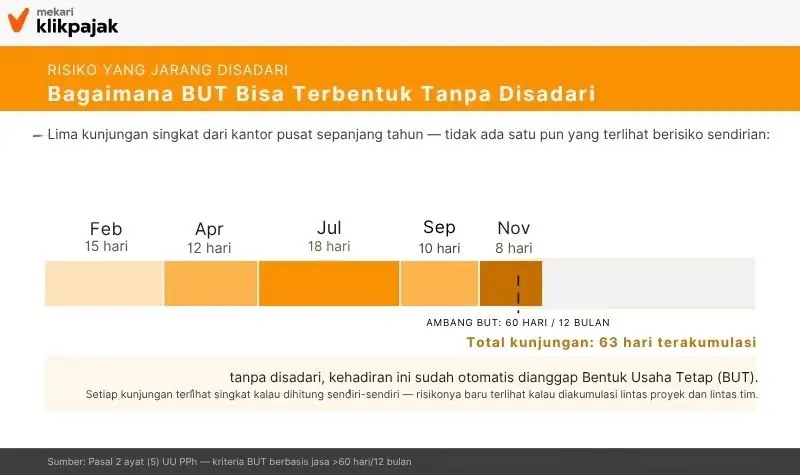
Konsekuensinya baru terasa saat pemeriksa menemukan pola ini: perusahaan yang selama ini menganggap dirinya hanya “menjual dari luar negeri” tiba-tiba dianggap sudah punya BUT sejak beberapa tahun lalu, lengkap dengan kewajiban PPh badan dan branch profit tax yang belum pernah diperhitungkan atau dilaporkan.
Titik paling praktis untuk mengantisipasinya:
- Lacak akumulasi hari kunjungan dan jasa secara terpusat, bukan per proyek atau per tim secara terpisah.
- Tinjau ulang siapa saja di Indonesia yang secara de facto berwenang menegosiasikan atau menyetujui kontrak atas nama entitas di luar negeri.
Baca Juga: Panduan Perpajakan Distributor Makanan & MinumanKerangka Keputusan: Memilih Struktur Berdasarkan Skenario Masuk Pasar
Alih-alih bertanya “struktur mana yang terbaik”, pertanyaan yang lebih relevan bagi Regional Finance Director atau Country Manager adalah:
- Skenario masuk pasar seperti apa yang sedang dihadapi perusahaan?
- Struktur mana yang basis pemajakannya paling sesuai dengan skenario itu?
1. Sekadar riset pasar atau membangun relasi bisnis, belum ingin closing transaksi
KPPA cukup, beban administrasi rendah, tidak ada kewajiban PPh badan, tapi ingat batas waktu operasinya dan larangan menghasilkan pendapatan.
2. Proyek dengan durasi terbatas (konstruksi, instalasi, pemberian jasa lebih dari 60 hari)
Kehadiran ini kemungkinan besar sudah otomatis dikategorikan BUT menurut ketentuan, terlepas dari niat awal perusahaan, sehingga kewajiban PPh badan dan branch profit tax perlu direncanakan sejak kontrak diteken, bukan setelah pemeriksa menemukannya.
3. Model bisnis digital lintas batas tanpa kehadiran fisik permanen
Perhatikan kategori BUT berbasis “agen elektronik” dan kewajiban PMSE, kehadiran fisik bukan lagi syarat mutlak untuk dianggap punya basis pemajakan di Indonesia.
4. Rencana operasi jangka panjang dengan penjualan langsung ke pelanggan Indonesia
PT PMA adalah pilihan paling stabil, dengan syarat modal yang jelas dan tanpa risiko branch profit tax, tapi kewajiban kepatuhannya setara penuh dengan perusahaan lokal.
5. Grup dengan banyak peran fungsional (impor, distribusi, retail) dalam satu entitas
Legalitas satu PT tidak menghapus kebutuhan tax planning yang memisahkan basis pemajakan tiap peran secara eksplisit dan konsisten.
Kerangka ini menegaskan satu hal: struktur bukan keputusan sekali jalan di awal pendirian, melainkan keputusan yang perlu ditinjau ulang setiap kali skenario bisnis berubah, ekspansi lini baru, perubahan model penjualan, atau masuknya jenis transaksi lintas batas yang belum pernah ada sebelumnya.
Sistem yang Terintegrasi: Syarat Praktis di Balik Setiap Struktur
Apa pun struktur yang dipilih (KPPA, BUT, atau PT PMA), konsekuensi yang dibahas di atas pada akhirnya berujung pada satu kebutuhan operasional yang sama: sistem pencatatan yang menjaga konsistensi data pajak dan akuntansi tanpa rekonsiliasi manual berlapis-lapis.
Ini bukan kebutuhan hipotesis. Sermin menjelaskan bagaimana ketidaksinkronan sederhana, angka di invoice berbeda dari faktur pajak, atau faktur yang sudah dibatalkan secara akuntansi tapi masih terlanjur dilaporkan secara pajak, justru jadi sumber temuan paling sering saat pemeriksaan, bukan karena kesalahan besar, tapi karena tim finance dan tim pajak bekerja dari dua sumber data yang tidak saling terhubung.
Bagi perusahaan yang baru menetapkan struktur masuk pasar dan mulai membangun proses back-office dari nol, ini adalah kesempatan untuk tidak mengulang pola tersebut.
Menghubungkan pembukuan per entitas atau per peran fungsional dengan pelaporan pajak (potong-pungut, penerbitan faktur, pelaporan SPT) sejak transaksi pertama, alih-alih menyatukannya belakangan lewat rekonsiliasi manual, adalah bentuk paling praktis dari “kesiapan dokumen”.
Software akuntansi Mekari Jurnal membantu tim finance mencatat transaksi secara terstruktur per entitas maupun per lini bisnis, sementara aplikasi pajak online Mekari Klikpajak menangani sisi pelaporan pajaknya, mulai dari penerbitan e-Faktur, perhitungan potong-pungut PPh, hingga pelaporan SPT, dengan data yang bisa saling terhubung antar kedua sistem.
Kombinasi ini membuat pemisahan basis pajak antar peran (importir, distributor, retailer) maupun antar entitas (BUT, PT PMA) lebih mudah dijaga konsisten sejak hari pertama transaksi, bukan disatukan belakangan saat mendekati deadline pelaporan atau menjelang pemeriksaan.
Satu Alur Transaksi, Dua Sistem yang Saling Bicara
Titik rawan yang diceritakan Sermin di atas (invoice dan faktur pajak yang angkanya beda sendiri) hampir selalu lahir dari sistem pembukuan dan sistem pelaporan pajak yang jalan sendiri-sendiri, lalu “dipertemukan” manual belakangan.
Mekari Jurnal mencatat setiap transaksi rapi sejak awal, per entitas maupun per peran bisnis; begitu tercatat, Mekari Klikpajak meneruskannya menjadi e-Faktur, hitungan potong-pungut, hingga SPT yang siap lapor, tanpa transaksi yang sama harus diketik ulang dua kali di dua tempat berbeda.
Mulai dari pembukuan yang rapi, lanjutkan ke pengelolaan pajak melalui integrasi Mekari Klikpajak dan Mekari Jurnal. Ingin mengetahui bagaimana integrasi sistem ini bekerja untuk kemudahan pengelolaan administrasi perusahaan?
Jadwalkan Demo untuk Tim Finance dan Tax Anda Sekarang!
Kesimpulan: Struktur Diputuskan Sebelum Transaksi Pertama, Bukan Sesudah Pemeriksaan
Perusahaan yang masuk ke Indonesia jarang gagal karena memilih struktur yang salah secara hukum.
Namun hal yang lebih sering terjadi, struktur yang dipilih benar secara legal tapi tidak pernah dipikirkan konsekuensi pajaknya hingga bertahun-tahun kemudian, saat pemeriksa mempertanyakan:
- Kenapa suatu transaksi tidak dipotong pajak?
- Kenapa peran importir dan retailer dicampur dalam satu pencatatan?
- Atau; kenapa dokumen treaty tidak pernah dilengkapi sejak awal?
Basis pemajakan, kewajiban potong-pungut, dan beban administrasi bukan detail teknis yang bisa diselesaikan tim pajak belakangan.
Ketiganya adalah bagian dari keputusan struktur itu sendiri, dan sebaiknya diputuskan bersama tim finance dan tax sejak skenario masuk pasar mulai dirancang, bukan setelah entitas berdiri dan transaksi pertama sudah berjalan.
Sama halnya dengan sistem yang menopangnya: pembukuan dan pelaporan pajak yang terhubung sejak awal akan jauh lebih murah dijaga daripada disatukan belakangan lewat rekonsiliasi manual.
Referensi
Direktorat Jenderal Pajak. “DJP Catat Penerimaan Pajak Ekonomi Digital Rp57,23 Triliun“
MUC Consulting. “Government Issues More Detailed Tax Treaty Provisions under PMK No. 112 of 2025“
Direktorat Jenderal Pajak. “Form DGT — PMK 112 Tahun 2025“
Direktorat Jenderal Pajak. “Lima Jenis Tarif PPh Badan yang Wajib Diperhatikan” (dasar hukum tarif 22%: Pasal 17 ayat (1) huruf b UU No. 7/2021)
Ortax. “Branch Profit Tax: Tarif, Persyaratan, dan Cara Hitung”
Database Peraturan JDIH BPK. “Undang-Undang No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan”
Kementerian Investasi/BKPM. “Realisasi Investasi 2025 Lampaui Target, Hilirisasi Melompat 43,3 Persen”
Wawancara oleh Mekari Klikpajak dengan Sermin E. N. Situmorang, Tax Manager Perusahaan Retail Terbesar di Indonesia.