


- Pemadanan NIK dan NPWP di sisi DJP hampir tuntas, jadi sisa masalah ada di master data perusahaan.
- NIK atau NPWP yang tidak padan bisa menahan faktur pajak dan bukti potong saat volume tinggi.
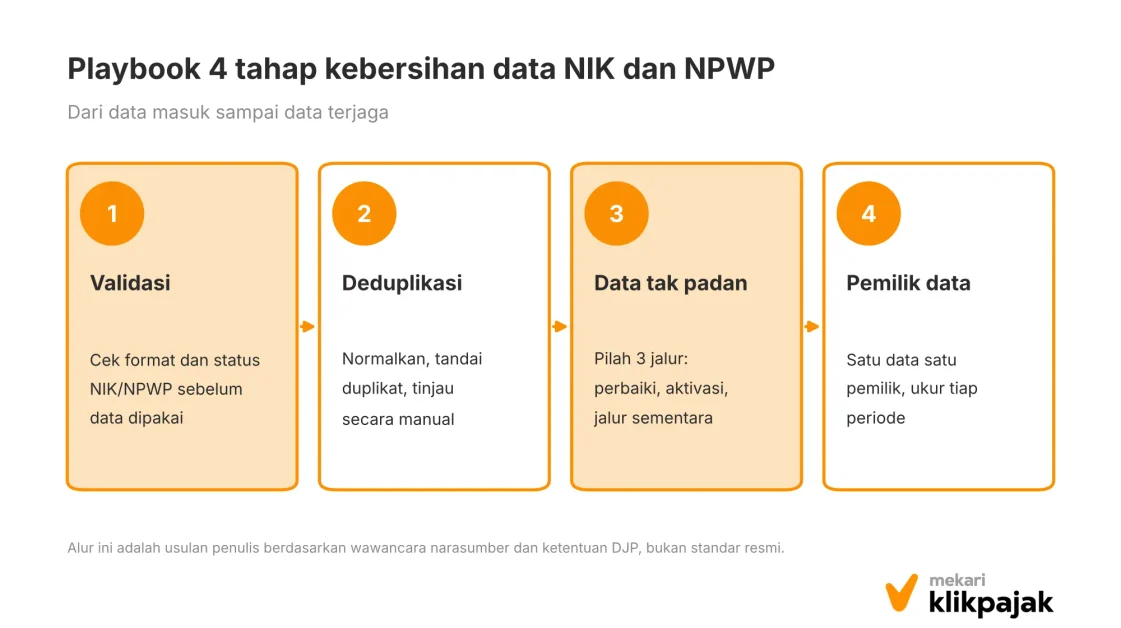
- Playbook empat tahap: validasi, deduplikasi, tangani data tak padan, tetapkan pemilik data.
- Vendor dan karyawan butuh alur berbeda, tetapi prinsip kontrolnya sama.
- Ukur kebersihan data tiap periode dengan indikator sederhana agar bisa dibandingkan.
Satu salah ketik di kolom NPWP hampir tidak terasa ketika Anda memproses lima faktur. Lain cerita ketika faktur diterbitkan massal dari file Excel yang panjang: satu salah salin gampang lolos, dan baru ketahuan berbulan-bulan kemudian, saat faktur sudah tidak bisa dikreditkan.
Bagi Tax Operations Lead dan Head of Finance Shared Service, validasi NIK dan NPWP bukan urusan administrasi personal. Ia menentukan apakah faktur pajak dan bukti potong bisa terbit lancar ketika volume transaksi naik.
Mekari Klikpajak merangkum playbook empat tahap, dari validasi sampai penetapan pemilik data, dengan pengalaman Sermin E. N. Situmorang, Tax Manager di salah satu perusahaan retail terbesar di Indonesia, serta data resmi DJP.
Pemadanan Hampir Tuntas, Masalahnya Pindah ke Data Anda
Data Direktorat Jenderal Pajak (DJP) per 20 Juni 2024 mencatat 73,76 juta NIK telah berstatus padan dengan NPWP, atau 99,07% dari 74,45 juta wajib pajak orang pribadi dalam negeri. Sekira 4,32 juta di antaranya diproses sendiri oleh wajib pajak.
Pada Oktober 2024, DDTCNews kembali melaporkan bahwa lebih dari 75 juta NIK orang pribadi telah padan, setara sekira 99%.
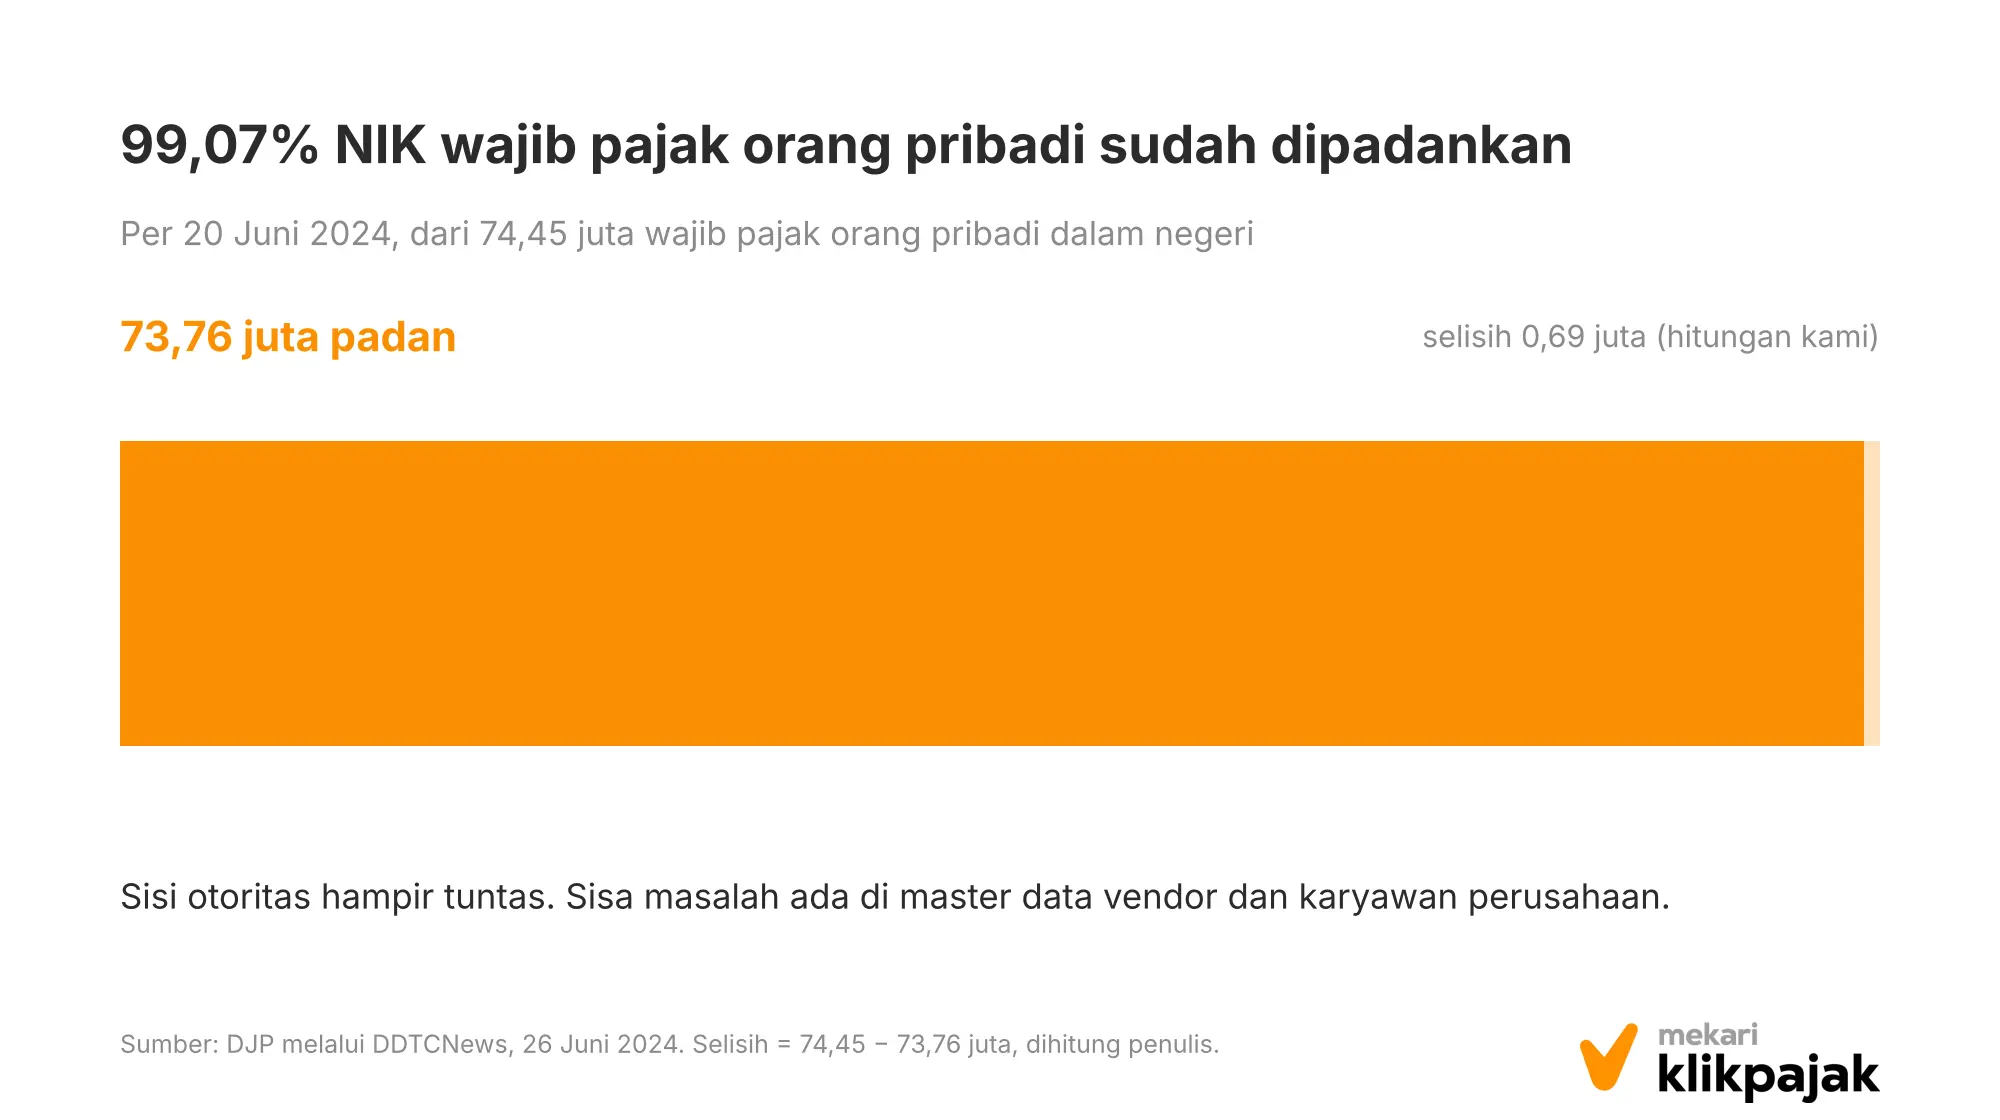
Angka itu mengukur sisi otoritas, bukan master data di sistem perusahaan Anda.
Artinya, ketika cakupan pemadanan nasional sudah hampir penuh, sumber masalah yang tersisa lebih sering ada di data internal, yaitu:
- NIK yang salah ketik;
- vendor yang datanya tidak lengkap;
- atau karyawan yang belum tervalidasi.
Dampaknya langsung terasa di dua dokumen utama:
- Faktur pajak. Saat pembelinya orang pribadi, Coretax mencocokkan NIK dengan data Dukcapil. Bila NIK ditolak, faktur tidak bisa terbit, dan NPWP sementara tidak dapat dipakai sebagai pengganti di kolom NPWP.
- Bukti potong PPh 21. Penerima yang NIK-nya belum terdaftar di Coretax tetap bisa dibuatkan bukti potong memakai NPWP sementara dari sistem. Konsekuensinya, dokumen itu tidak masuk ke akun penerima dan tidak muncul otomatis di SPT Tahunannya (DJP). Khusus bukti potong akhir tahun (A1/A2), NPWP sementara bukan solusi tetap.
Dari sisi kredit pajak, UU PPN Pasal 9 ayat (8) angka 2 mengecualikan faktur yang identitas pembelinya (nama, alamat, NPWP) tidak tercantum dari kredit pajak masukan.
Untuk faktur yang sah, kredit boleh diambil di masa pajak yang sama atau diundur hingga tiga masa pajak berikutnya selama belum dibebankan sebagai biaya, mengacu pada Pasal 9 ayat (2) dan (9) (DJP).
Itu sebabnya salah identitas yang terlambat ditemukan terasa mahal. Sermin pernah menghadapi kasus faktur yang terbit atas NPWP yang keliru:
Mengapa ini menjadi risiko? Jika sudah terlalu lama, faktur harus dibatalkan karena waktunya sudah lewat dan tidak lagi dapat dikreditkan.

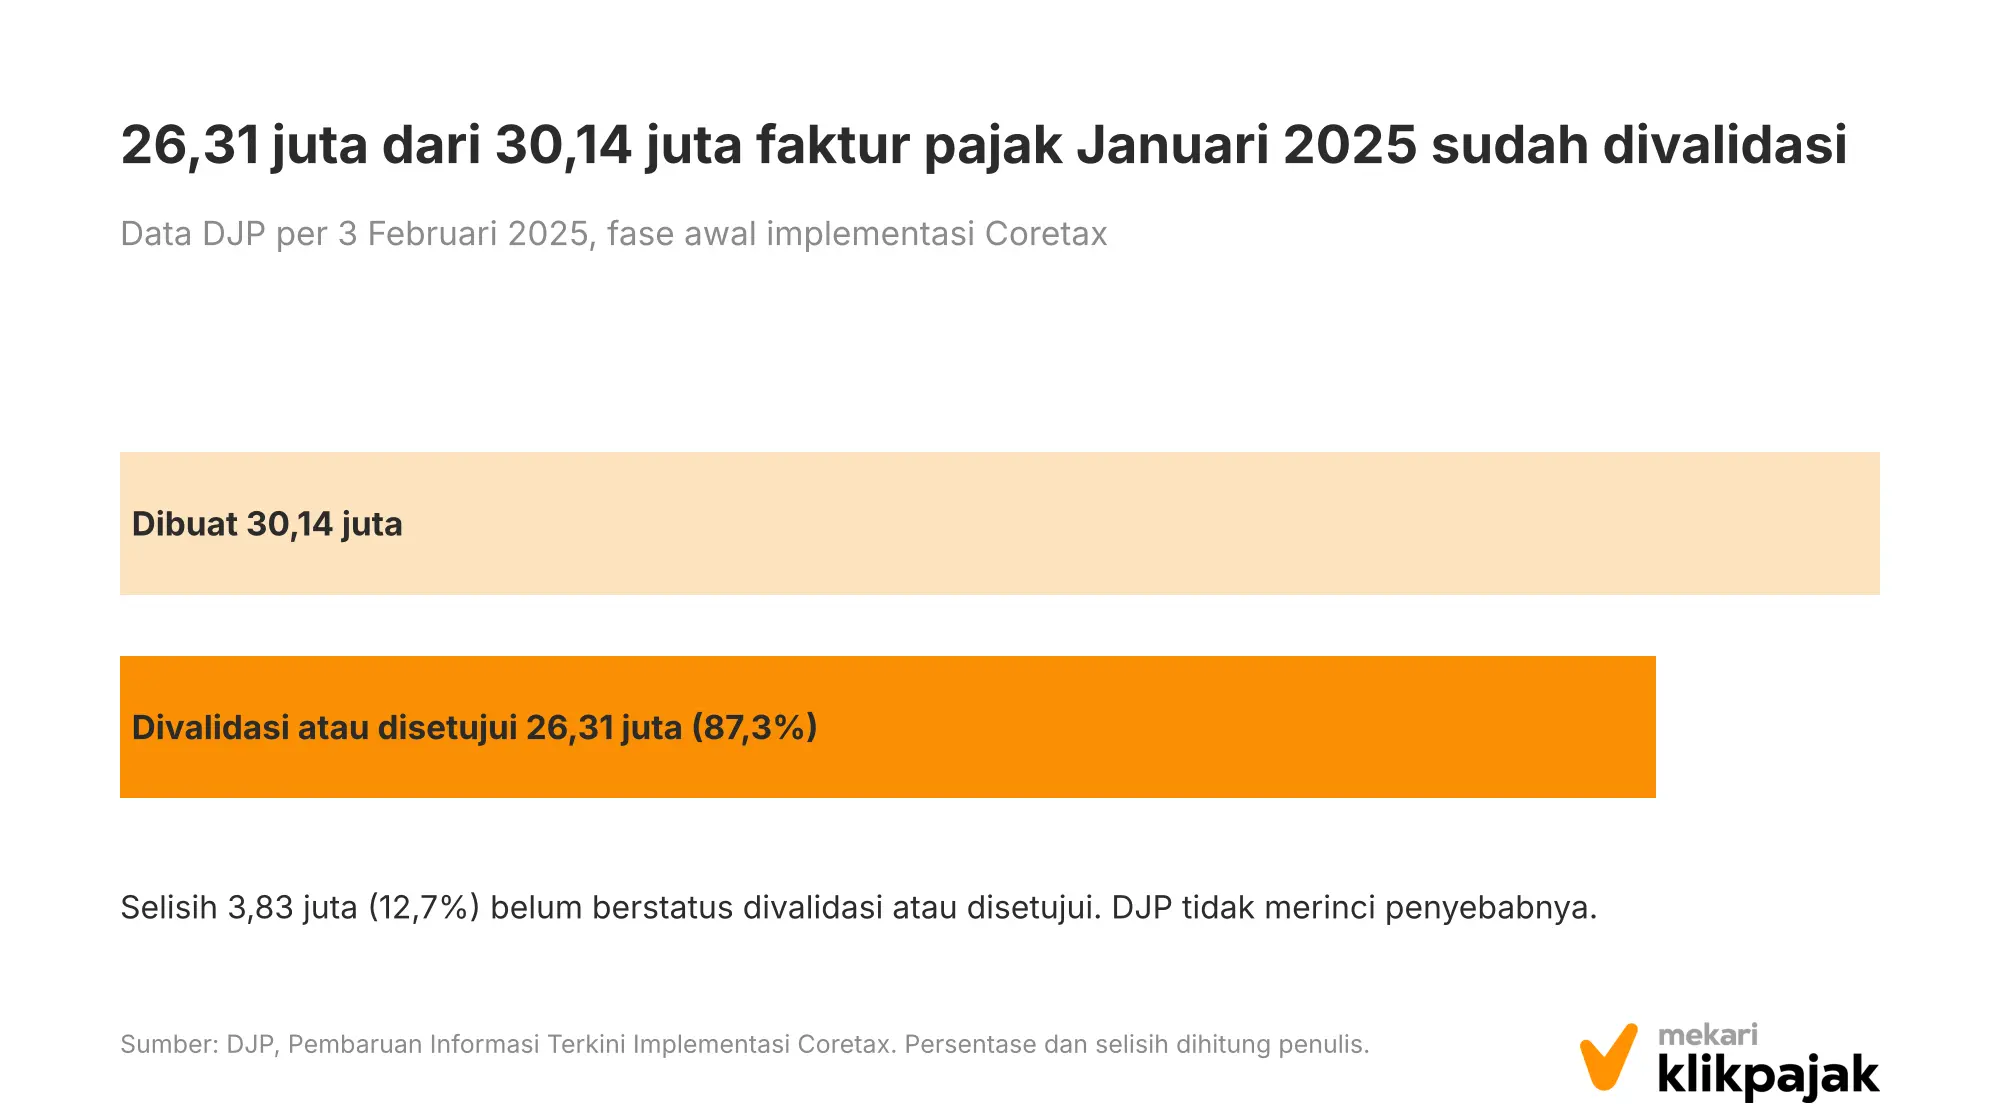
Di awal implementasi Coretax, data DJP per 3 Februari 2025 menunjukkan 30,14 juta faktur pajak masa Januari 2025 telah dibuat, dengan 26,31 juta di antaranya berstatus tervalidasi atau disetujui (DJP).
Selisihnya tidak otomatis berarti salah identitas, dan DJP tidak merinci penyebabnya. Gambaran skalanya cukup untuk menunjukkan bahwa kontrol data harus siap menghadapi volume jutaan dokumen.
Baca Juga: Otomatisasi Pajak Perusahaan: Tugas Mana yang Boleh ke Mesin, Mana yang Wajib Ditinjau ManusiaPlaybook Empat Tahap
Urutannya penting. Validasi menyaring data masuk, deduplikasi merapikan yang sudah ada, penanganan data tak padan menyelesaikan sisa masalah, dan pemilik data menjaga semuanya tetap bersih.
Tahap 1: Validasi NIK dan NPWP sebelum data dipakai
Pisahkan dulu populasinya: vendor badan, vendor orang pribadi, dan karyawan. Aturannya berbeda:
- Untuk orang pribadi
- NPWP 16 digit sama dengan NIK
- Untuk badan, versi 16 digitnya dibentuk dengan menambahkan angka 0 di depan NPWP 15 digit yang lama. Periksa format lebih dulu (jumlah digit, hanya angka), lalu status di sumber resmi.
Untuk karyawan, perusahaan bisa memakai fitur validasi massal di Portal NPWP 2.1. Pemberi kerja cukup mengunggah daftar berisi NIK, nama, nomor ponsel, dan email; DJP mencocokkannya dengan data kependudukan, memprosesnya setiap hari, dan menuntaskannya paling lambat tiga hari kalender (DJP).
NIK yang lolos tercatat dengan status “Belum Aktif (SPDN)”: belum menjadi wajib pajak aktif, tetapi cukup untuk menerbitkan bukti potong.
Vendor orang pribadi butuh pendekatan lain. Sermin menyebut transaksi dengan orang pribadi paling menantang, karena kemampuan mereka memenuhi aturan pajak berbeda-beda.
Di B2B, poin yang harus dilengkapi biasanya sudah dipahami. Karena itu, minta dan validasi dokumen sejak onboarding, bukan setelah pembayaran.
Sermin tegas soal ini: dari sisi pajak, perusahaan tidak boleh bertransaksi dengan vendor yang tidak punya dokumentasi, meski dalam praktik hal itu kadang sudah terlanjur terjadi.
Dalam beberapa kasus, tim pajak maupun tim finance sama sekali tidak mendapat informasi, padahal transaksinya sudah terjadi. Kita hanya menerima datanya dalam kondisi berantakan, dan tugas kita adalah membereskannya.
Tahap 2: Deduplikasi, tapi jangan percaya otomatisasi sepenuhnya
Setelah format dinormalkan (titik, strip, dan spasi dibuang), cari rekaman yang berbagi NIK atau NPWP yang sama dengan nama berbeda, dan sebaliknya.
Duplikasi juga terjadi di tingkat transaksi. Sermin menyebut faktur pajak yang terbit dua kali untuk satu transaksi, terutama ketika faktur diterbitkan massal karena “tidak mungkin satu per satu”.
Ia juga menemui NPWP yang tertukar saat menyalin dari Excel, sehingga faktur keluar atas nama PT lain.
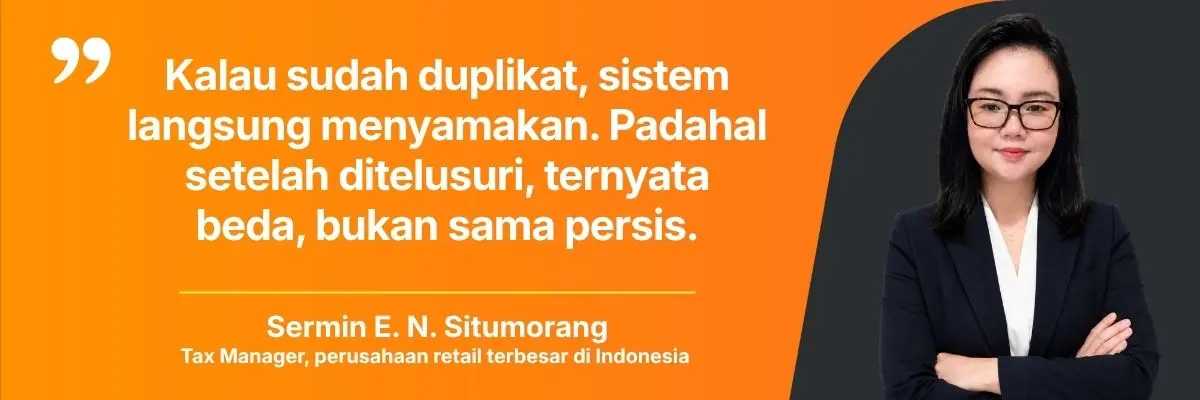
Aturan praktisnya: biarkan sistem menandai duplikat, tetapi jangan biarkan sistem menggabungkannya tanpa tinjauan.
Sermin mencontohkan sistem yang langsung menyamakan dua data yang tampak kembar, padahal setelah ditelusuri keduanya berbeda.
Menurutnya, kesalahan manusia memang dikontrol dari sistem, “tapi kita juga punya kacamata manusia untuk melihat analisisnya”.
Tahap 3: Tangani data yang tidak padan
Jangan perlakukan semua data tak padan sama. Pilah menjadi tiga jalur:
- Salah ketik atau format. Perbaiki di sumber, lalu validasi ulang.
- Belum terdaftar atau belum aktif. Minta vendor atau karyawan mengaktifkan NIK-nya. Untuk karyawan, gunakan validasi massal.
- Belum bisa diselesaikan. Gunakan jalur sementara dengan catatan jelas. Untuk bukti potong, DJP menyiapkan NPWP sementara 16 digit (9990000000999000) yang bisa dipakai sampai penerimanya terdaftar. Setelah NIK valid, bukti potong bulanan bernomor sementara dibatalkan dan diterbitkan ulang lewat pembetulan SPT Masa, dan ini harus beres sebelum A1 dibuat.
Kasus yang paling rumit adalah ketika identitas pemilik dan penerima dana tidak sama.
Sermin menemukannya cukup sering, misalnya pemilik usaha orang tua tetapi pembayaran diminta ke anaknya atau ke notaris:
Pada sebagian vendor, pemilik usahanya berbeda dengan pihak yang menerima transfer. Dasar apa yang perlu kita siapkan untuk memastikan dana ditransfer kepada pihak yang tepat?
Jawabannya di timnya adalah surat pernyataan dan dokumen pendukung tambahan, lalu konfirmasi dari tim Legal bahwa data sudah cukup sebelum pembayaran berjalan.
Ia juga menegosiasikan pembayaran uang muka dengan syarat vendor menyerahkan data yang dibutuhkan.
Sermin juga memakai batas waktu. Perusahaannya menyepakati di awal bahwa faktur pajak yang dikirim lebih dari tiga bulan setelah transaksi tidak lagi dituntut, dan perusahaan hanya membayar invoice tanpa PPN.
Ini praktik kontrak internal, bukan kewajiban umum. Batas tiga bulan itu searah dengan jendela kredit paling lama tiga masa pajak berikutnya, tetapi sebaiknya klausul serupa harus dibahas dulu dengan tim Legal.
Tahap 4: Tetapkan pemilik data
Tahap ini yang menentukan apakah tiga tahap sebelumnya bertahan. Menurut Sermin, tantangan terbesar menjaga konsistensi data adalah kesadaran semua pemangku kepentingan dan kesiapan menyiapkan data.
Di timnya, setiap PIC (person in charge) memegang tugas masing-masing, dan ketika ada transaksi baru yang asing, lead-nya terbuka untuk didiskusikan.
Pola yang sama berlaku lintas fungsi: tim Business Development yang akan membuka toko lebih dulu bertanya ke tim Tax apa yang harus disiapkan agar transaksi bisa ditutup.
Langkah yang sebaiknya diambil adalah bertanya terlebih dahulu: ‘Apa yang perlu disiapkan agar proses ini dapat berjalan?
Sebagai titik awal, berikut usulan pembagian kepemilikan (usulan kami, sesuaikan dengan struktur organisasi Anda):
| Jenis data | Pemilik yang disarankan | Peran Tax Operations |
|---|---|---|
| Vendor baru dan perubahan data vendor | Procurement atau Accounts Payable | Menetapkan standar validasi dan meninjau pengecualian |
| NIK dan NPWP karyawan | HR atau Payroll | Memeriksa hasil validasi massal sebelum bukti potong terbit |
| Dokumen pendukung untuk kasus tak padan | Legal bersama Accounts Payable | Menilai dampak pajak sebelum pembayaran |
| Integrasi dan kualitas data antarsistem | Finance Systems atau IT | Menetapkan aturan validasi yang dipakai sistem |
Sermin juga mengingatkan bahwa kebutuhan bergeser seiring volume.
Bisnis kecil cukup dengan karyawan administrasi umum, tetapi ketika transaksi meningkat, perusahaan butuh spesialis finance, akuntansi, dan pajak, serta sistem yang bisa menarik penjualan harian, laporan, riwayat bank, dan pada bisnis yang kompleks terhubung langsung ke bank.
Baca Juga: Pengkreditan Pajak Masukan dalam Siklus PPN Bulanan: Kerangka Kontrol agar Tidak Jadi Beban BiayaTiga Momen Rawan: Peluncuran, Ekspansi, dan Akhir Tahun
Playbook ini paling murah dijalankan sebelum volume naik, bukan saat volume sedang memuncak.
Sermin menyebut puncak transaksi di tempatnya datang dari peluncuran produk: pre-order menumpuk dan volume “berkali-kali lipat dari reguler bulan sebelumnya”.
Akhir tahun menambah tekanan karena peluncuran produk baru, harga produk lama turun, dan musim libur terjadi bersamaan.
Momen rawan lainnya adalah ekspansi. Tim Business Development bisa dikejar manajemen untuk membuka toko dalam tiga hari, sementara pemilik ruko dan notaris harus lolos validasi dokumen pada waktu yang sama.
Di akhir tahun, ada beban tambahan di sisi karyawan: NPWP sementara bukan solusi tetap untuk bukti potong A1/A2.
Jadwalkan satu putaran validasi massal karyawan dan peninjauan vendor aktif sebelum momen-momen itu tiba.
Satu Lagi untuk Vendor Badan: NITKU
NITKU (Nomor Identitas Tempat Kegiatan Usaha) adalah penanda lokasi usaha wajib pajak.
Nomornya 22 digit: 16 digit pertama berasal dari NPWP (atau NIK), disambung 6 digit nomor urut yang dibuat sistem DJP, dan seluruhnya berupa angka. Kantor pusat memakai nomor urut 000000.
Sejak 1 Juli 2024, NITKU wajib dipakai bersama NIK atau NPWP 16 digit dalam layanan DJP (PER-6/PJ/2024, Pasal 2 ayat (1) huruf a).
Aturan terbaru memperluas cakupannya ke setiap tempat kegiatan usaha, termasuk tempat kedudukan wajib pajak (PER-7/PJ/2025, Pasal 1 angka 40).
Di faktur pajak, NITKU membantu mengenali alamat penjual dan alamat tujuan penyerahan di pihak pembeli (merujuk Pasal 33 PER-7/PJ/2025).
Identitas pembelinya diatur terpisah: badan dan instansi pemerintah dicatat dengan nama, alamat, dan NPWP, sedangkan orang pribadi dalam negeri dengan NPWP atau NIK (PER-1/PJ/2025, Pasal 3 ayat (1) huruf b).
Implikasinya untuk master data: simpan NPWP 16 digit dan NITKU di kolom terpisah untuk setiap vendor atau pelanggan badan, termasuk tiap cabang yang bertransaksi.
Karena NITKU hanya berisi angka, bersihkan karakter non-angka sejak input. Satu kolom “NPWP” yang bercampur format akan menyulitkan validasi massal.
Catat Setiap Pengecualian Sebagai Jejak Pemeriksaan
Tidak ada tim yang bisa menolak semua transaksi dengan data belum lengkap.
Sermin mengakui bahwa kadang data belum lengkap tetapi transaksi mendesak, sehingga tetap diproses, dengan risiko “ketika terjadi pemeriksaan pajaknya”.
Namun yang membedakan tim yang aman dan yang tidak adalah ada atau tidaknya jejak keputusan.
Catat tiap pengecualian dalam satu daftar:
- siapa yang menyetujui;
- alasannya;
- dokumen pengganti (misalnya surat pernyataan);
- batas waktu pelengkapan; dan
- statusnya.
Daftar ini sekaligus menjadi daftar kerja. Bukti potong yang diterbitkan dengan NPWP sementara, misalnya, perlu ditarik dan dibuat ulang setelah NIK penerimanya valid. Tanpa daftar, pembatalan itu mudah terlewat.
Baca Juga: Sengketa Pajak: Kenapa Hasil Keberatan Ditentukan Dokumen, Bukan ArgumenNIK adalah Data Pribadi: Batasi Akses dan Simpan Seperlunya
Validasi massal berarti banyak NIK berpindah dari satu file ke file lain. UU Pelindungan Data Pribadi (UU 27/2022) mendefinisikan data pribadi sebagai data tentang orang perseorangan yang teridentifikasi atau dapat diidentifikasi (Pasal 1 angka 1).
NIK vendor perorangan dan karyawan tampaknya memenuhi gambaran itu, sehingga perusahaan yang menyimpannya berperan sebagai pengendali data (Pasal 1 angka 4).
Pengendali data harus memastikan data yang dipegangnya:
- tepat, lengkap, dan konsisten (Pasal 29 ayat (1));
- menjaga keamanannya (Pasal 35);
- serta mencegah akses tidak sah (Pasal 39 ayat (1)).
Bila perlindungan gagal, perusahaan wajib memberi tahu subjek data dan lembaga secara tertulis paling lambat 3 x 24 jam (Pasal 46 ayat (1)).
Pemberitahuan itu memuat data yang terungkap, kapan dan bagaimana terungkapnya, serta upaya penanganan dan pemulihannya (Pasal 46 ayat (2)).
Pelanggaran pasal-pasal tersebut dapat dikenai sanksi administratif (Pasal 57 ayat (1)):
- peringatan tertulis;
- penghentian sementara pemrosesan data;
- penghapusan atau pemusnahan data;
- dan denda administratif paling tinggi 2% dari pendapatan atau penerimaan tahunan atas variabel pelanggaran (Pasal 57 ayat (2) dan (3)).
Batas penyesuaian dua tahun sejak UU diundangkan pada 17 Oktober 2022 jatuh pada 17 Oktober 2024 (Pasal 74) (UU 27/2022, JDIH Kemenkeu).
Secara praktis, kurangi salinan: gunakan satu sumber data, batasi siapa yang bisa melihat NIK lengkap, hindari mengirim file berisi NIK lewat email atau pesan biasa, dan hapus file unggahan validasi massal setelah hasilnya tercatat.
Ini bukan nasihat hukum; konfirmasikan dengan Legal atau petugas pelindungan data perusahaan.
Ukur Supaya Bisa Dibandingkan
Ukur baseline internal selama satu sampai dua periode, lalu bandingkan. Lima indikator berikut adalah usulan, bukan standar resmi:
| Indikator | Cara menghitung |
|---|---|
| Tingkat padan | Rekaman NIK/NPWP valid ÷ total rekaman aktif |
| Tingkat duplikat | Rekaman dengan NIK/NPWP ganda ÷ total rekaman aktif |
| Tingkat lolos pertama | Faktur dan bukti potong terbit tanpa koreksi ÷ total terbit |
| Umur data tak padan | Median hari dari ditemukan sampai selesai |
| Pembatalan karena identitas | Jumlah faktur atau bukti potong dibatalkan per periode |
Unduh Template: Tracker Kebersihan Master Data NPWP dan NIK
Playbook empat tahap di atas paling mudah dijalankan kalau semua temuan tercatat di satu tempat. Karena itu kami menyiapkan template Excel yang mengubah tiap tahap menjadi lembar kerja.
Isi kolom oranye, dan kolom abu-abu langsung menunjukkan tahap berikutnya untuk setiap vendor atau karyawan, dari perbaikan format sampai “Siap pakai”.
Unduh Template Tracker Kebersihan Master Data NPWP dan NIK di Sini
Kesimpulan: Bersih di Hulu, Aman di Hilir
Pemadanan NIK dan NPWP di tingkat nasional sudah hampir selesai menurut data DJP 2024, tetapi validasi NIK dan NPWP di tingkat perusahaan masih pekerjaan harian.
Mulailah dari yang paling murah: validasi di pintu masuk, rapikan duplikat dengan tinjauan manusia, pilah data tak padan ke jalur yang jelas, dan beri setiap data satu pemilik.
Seperti pesan Sermin, mulailah dengan bertanya: apa yang harus disiapkan supaya transaksi ini bisa jalan?
Data NPWP dan NIK yang bersih baru separuh pekerjaan. Separuh lainnya adalah menjaganya tetap benar ketika transaksi mengalir setiap hari.\
Dengan integrasi Mekari Jurnal dan Mekari Klikpajak, transaksi berpajak yang tercatat di Jurnal langsung menjadi bahan faktur pajak tanpa input manual, dan data kontak dari Jurnal dipakai untuk menyiapkan faktur pajak serta bukti potong.
NPWP dan NITKU lawan transaksi divalidasi langsung ke sistem DJP. Faktur penjualan bisa direkonsiliasi dengan faktur pajak, dan SPT disusun dari dokumen yang sudah disetujui.
Pencatatan transaksi keuangan dan kewajiban pajak pun berjalan dalam satu alur. Lancarkan pengelolaan transaksi keuangan bisnis dan perpajakan Anda dengan integrasi Mekari Jurnal dan Mekari Klikpajak.
Coba Gratis Mekari Klikpajak sekarang!
Referensi
Database Peraturan JDIH BPK. “PMK 136/2023 tentang NPWP Orang Pribadi, Badan, dan Instansi Pemerintah”
Database Peraturan JDIH BPK. “UU 27/2022 tentang Pelindungan Data Pribadi”
Ortax. “PER-6/PJ/2024 tentang NPWP 16 Digit dan NITKU”
Kementerian Keuangan. “PER-7/PJ/2025 tentang Petunjuk Pelaksanaan Administrasi NPWP”
Ortax. “PER-1/PJ/2025 tentang Pembuatan Faktur Pajak”
DDTCNews. “Belum Semue NIK Padankan dengan NPWP”
Wawancara internal Mekari Klikpajak dengan Sermin E. N. Situmorang, Tax Manager perusahaan ritel terbesar di Indonesia.