


- Hanya Pasal 20 PMK 11/2025 yang diganti dalam PMK 53/2025. Pasal 313 dan 324 tetap, Pasal 343 dan 354 (kripto) dihapus sejak 1 Agustus 2025.
- Pihak tang terdampak adalah PPMSE dan penambang PKP. Asuransi, pialang, membangun sendiri, dan transaksi lain tidak berubah.
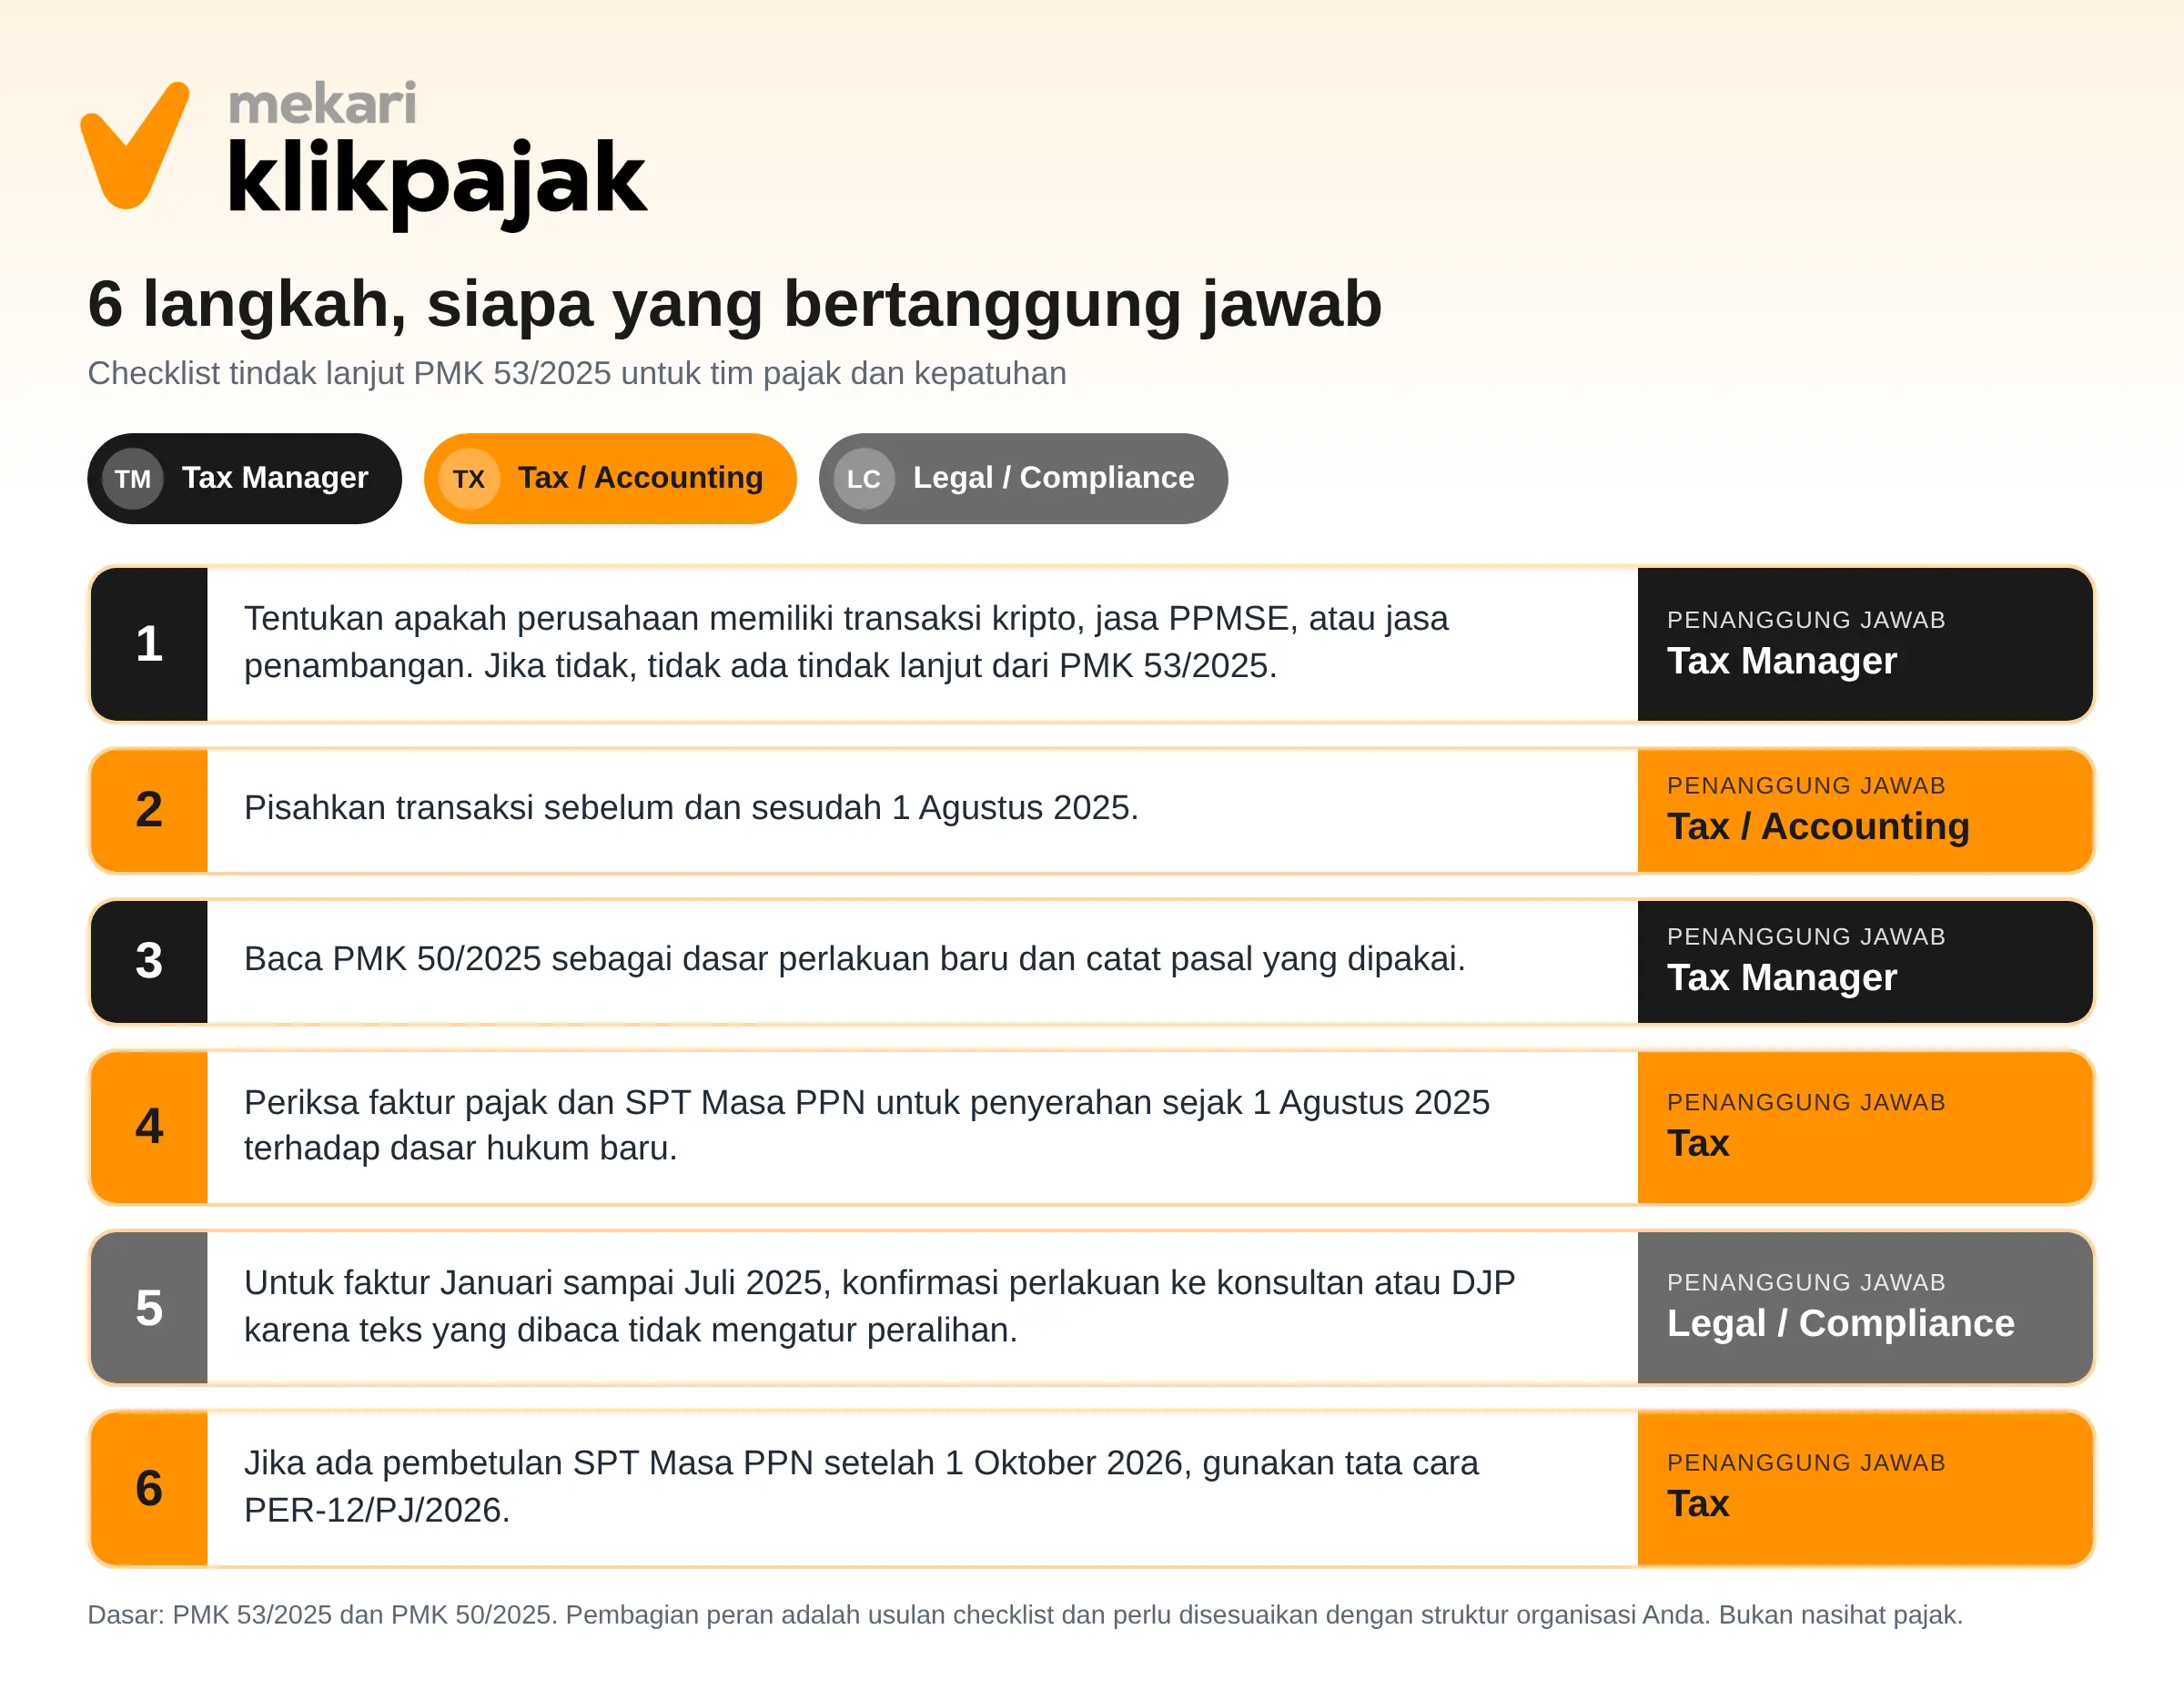
- Periksa faktur dan SPT Masa PPN penyerahan sejak 1 Agustus 2025 terhadap PMK 50/2025.
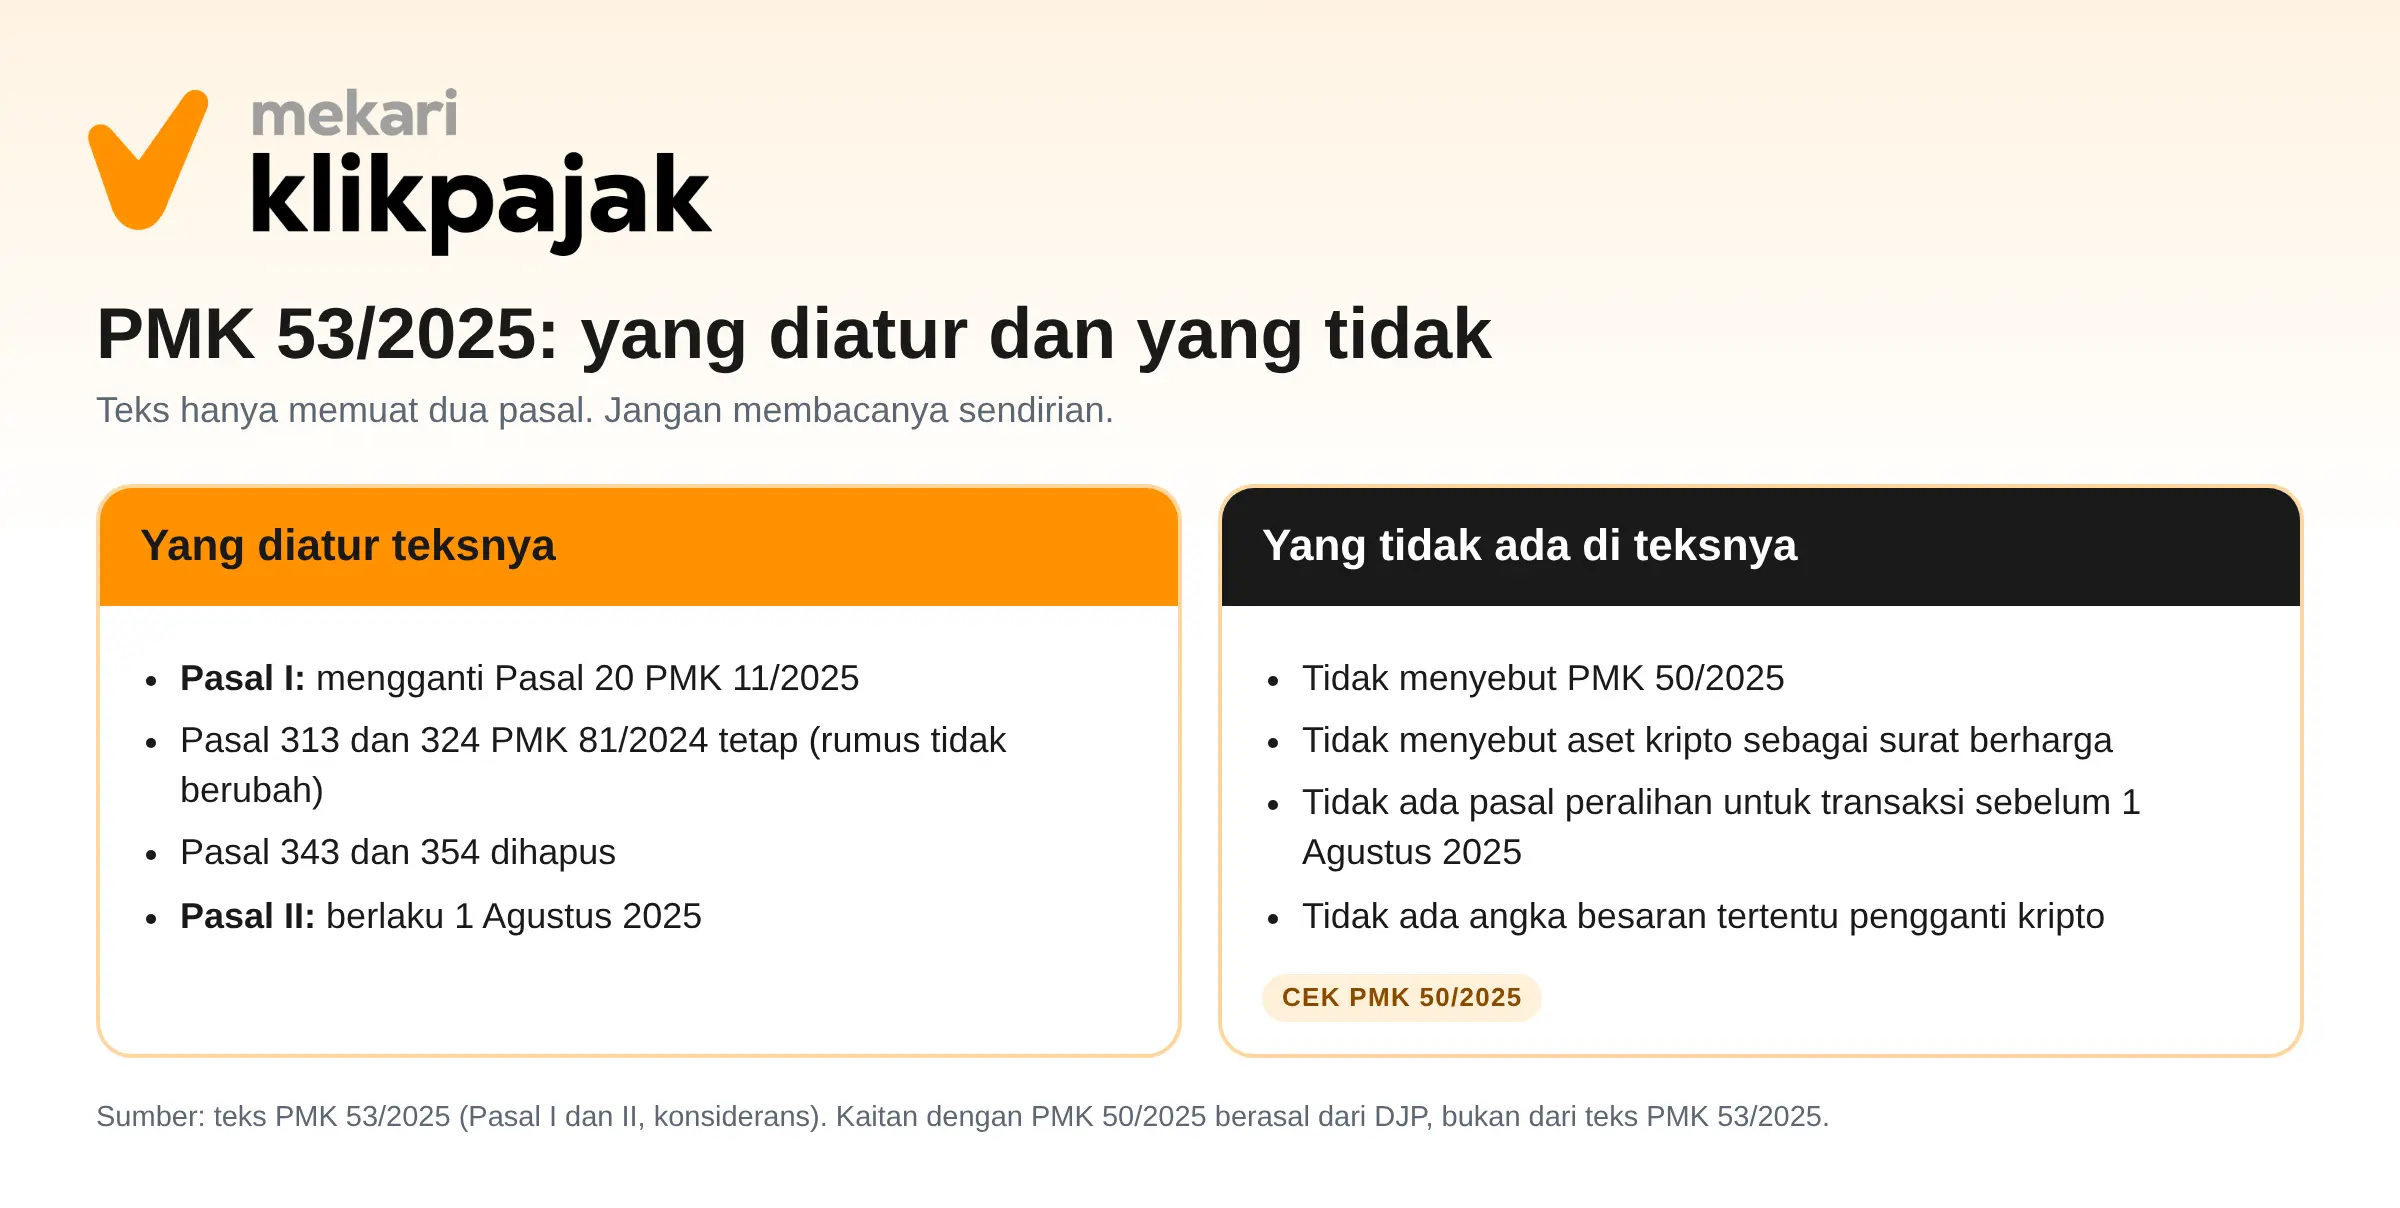
PMK 53/2025 hanya mengubah satu pasal, yaitu Pasal 20 PMK 11/2025, dan sejak 1 Agustus 2025 menghapus ketentuan PPN besaran tertentu atas aset kripto; besaran tertentu untuk agen dan pialang asuransi serta kegiatan membangun sendiri tidak berubah. Jika Anda mengelola transaksi kripto, mulai dari penyerahan 1 Agustus 2025 periksa faktur dan SPT Masa PPN terhadap PMK 50/2025, bukan rumus lama.
Teks PMK 53/2025 tidak memuat ketentuan peralihan, dan perlakuan penggantinya diatur di PMK 50/2025 (Pasal 2, 5, dan 8). Mekari Klikpajak akan memberikan tabel perubahan, contoh hitungan, dan checklist kontrolnya.

Perubahan Kecil di Teks, Pergeseran Besar di Instrumen
PMK 53/2025 sering terbaca sebagai revisi besar atas PMK 11/2025, padahal di teks ia hanya mengganti isi satu pasal. Efek nyatanya sempit: dua ketentuan PPN kripto di PMK 81/2024 dihapus. Aturan penggantinya tidak ada di PMK 53/2025, melainkan di PMK 50/2025.
Bagi tim pajak, pertanyaannya berubah dari “apa rumus besaran tertentu kripto di PMK 11/2025?” menjadi “di instrumen mana aturan transaksi ini sekarang tinggal, dan apakah faktur kami sudah mengikutinya?”
Dasar Hukum dan Status
| Peraturan | Ditetapkan | Berlaku | Catatan |
|---|---|---|---|
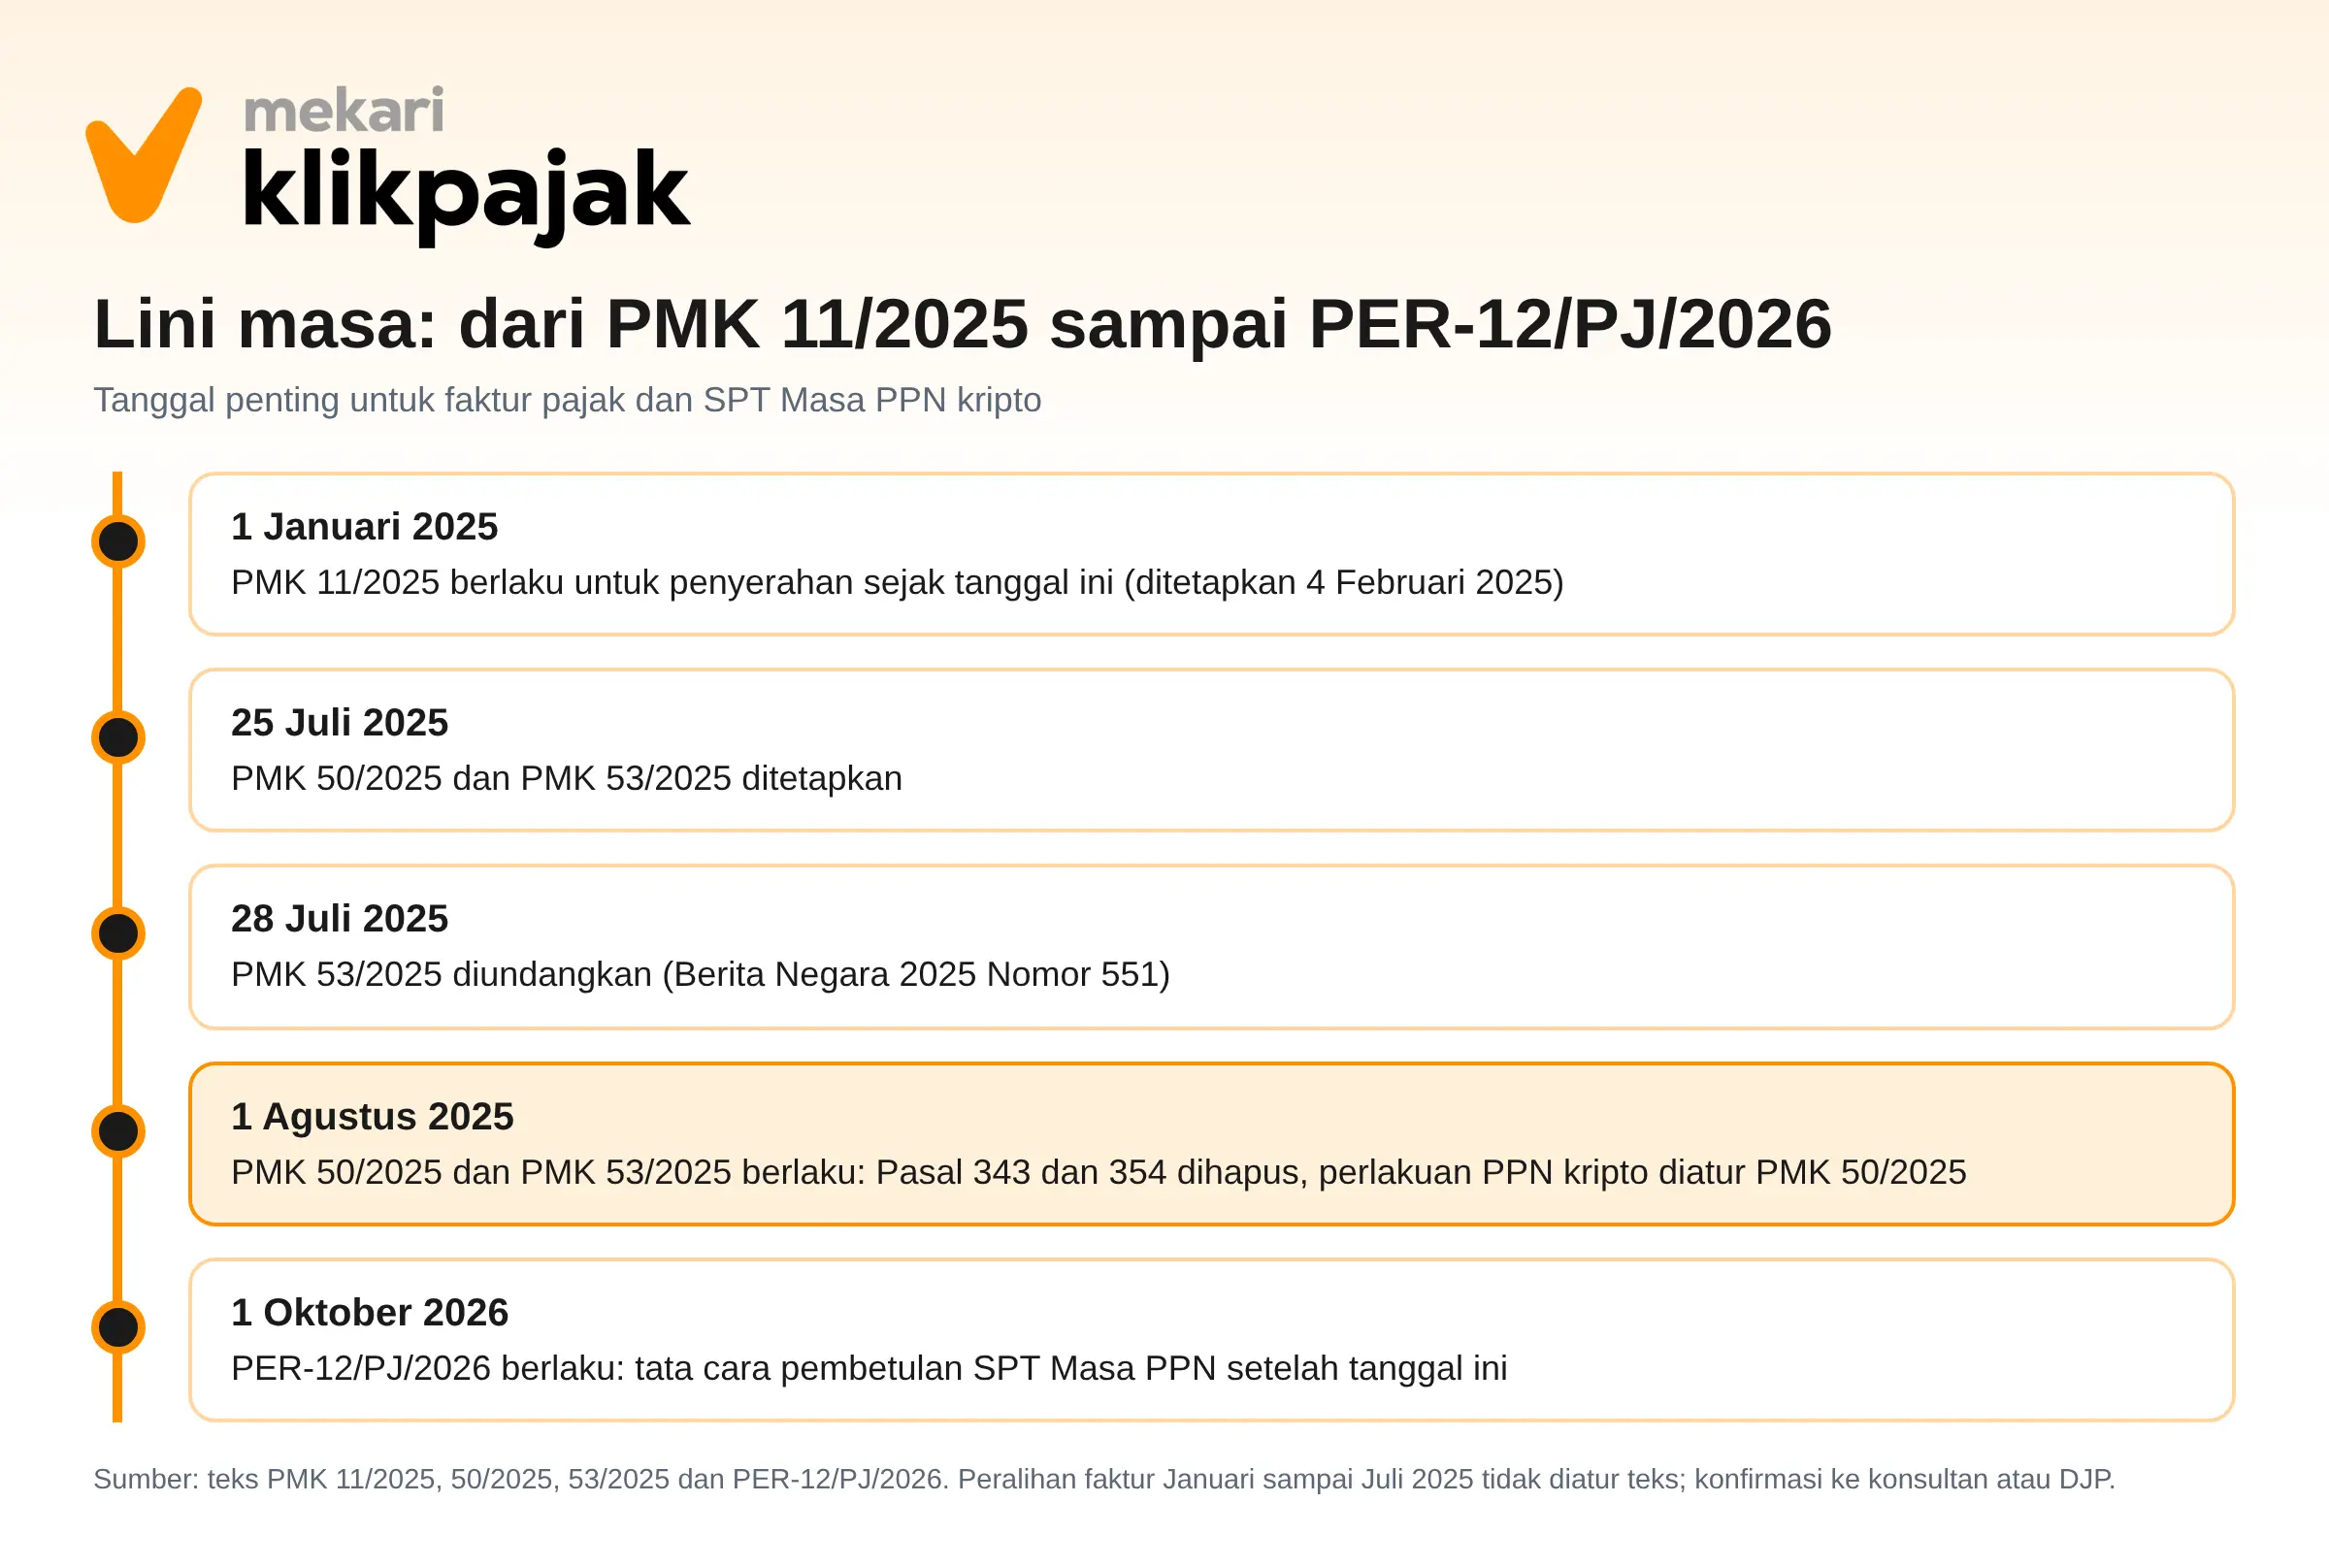
| PMK 11/2025 (nilai lain dan besaran tertentu PPN) | 4 Feb 2025 | Sejak diundangkan (Pasal 23); berlaku untuk penyerahan sejak 1 Jan 2025 (Pasal 22) | Pasal 20 mengubah beberapa pasal PMK 81/2024, termasuk 313, 324, 343, 354 |
| PMK 53/2025 | 25 Jul 2025 | 1 Agu 2025 (Pasal II) | Hanya Pasal I (mengganti Pasal 20 PMK 11/2025) dan Pasal II. Tidak ada ketentuan peralihan |
| PMK 54/2025 | 25 Jul 2025 | 1 Agu 2025 | Terutama menghapus ketentuan kripto di PMK 81/2024 |
| PMK 50/2025 | 25 Jul 2025 | 1 Agu 2025 | Dasar perlakuan PPN dan PPh baru atas aset kripto |
| PMK 81/2024 | Sudah ada | Sudah ada | Sumber Pasal 313, 324, 343, 354 |
Baca Juga: SPP-TDLN Mengubah Pemungutan PPN Transaksi Digital: Apa yang Perlu Disiapkan Tim Pajak Perusahaan?Apa yang Berubah: Sebelum dan Sesudah PMK 53/2025
Pasal 20 PMK 11/2025 memuat empat butir perubahan atas PMK 81/2024. PMK 53/2025 mempertahankan dua butir pertama dengan bunyi yang sama dan menghapus dua butir terakhir. Tarif efektif di kolom kanan kami hitung dari rumus pasal dengan tarif PPN 12% dan faktor 11/12.
| Pasal PMK 81/2024 | Objek | Versi PMK 11/2025 | Sesudah PMK 53/2025 | Tarif efektif (hitungan) |
|---|---|---|---|---|
| 313 ayat (2) huruf a | Komisi agen asuransi | 10% × 11/12 × tarif PPN × komisi | Tidak berubah | ,1% dari komisi |
| 313 ayat (2) huruf b | Imbalan pialang asuransi dan reasuransi | 20% × 11/12 × tarif PPN × imbalan | Tidak berubah | 2,2% dari imbalan |
| 324 ayat (2) | Kegiatan membangun sendiri | 20% × 11/12 × tarif PPN × DPP | Tidak berubah | 2,2% dari DPP |
| 343 ayat (2) | Perdagangan aset kripto melalui PPMSE | 1% (pedagang fisik) atau 2% (bukan) × 11/12 × tarif PPN × nilai transaksi | Dihapus | 0,11% atau 0,22% (sebelum dihapus) |
| 354 ayat (2) | Penambang aset kripto | 10% × 11/12 × tarif PPN × nilai uang atas aset kripto | Dihapus | 1,1% (sebelum dihapus) |
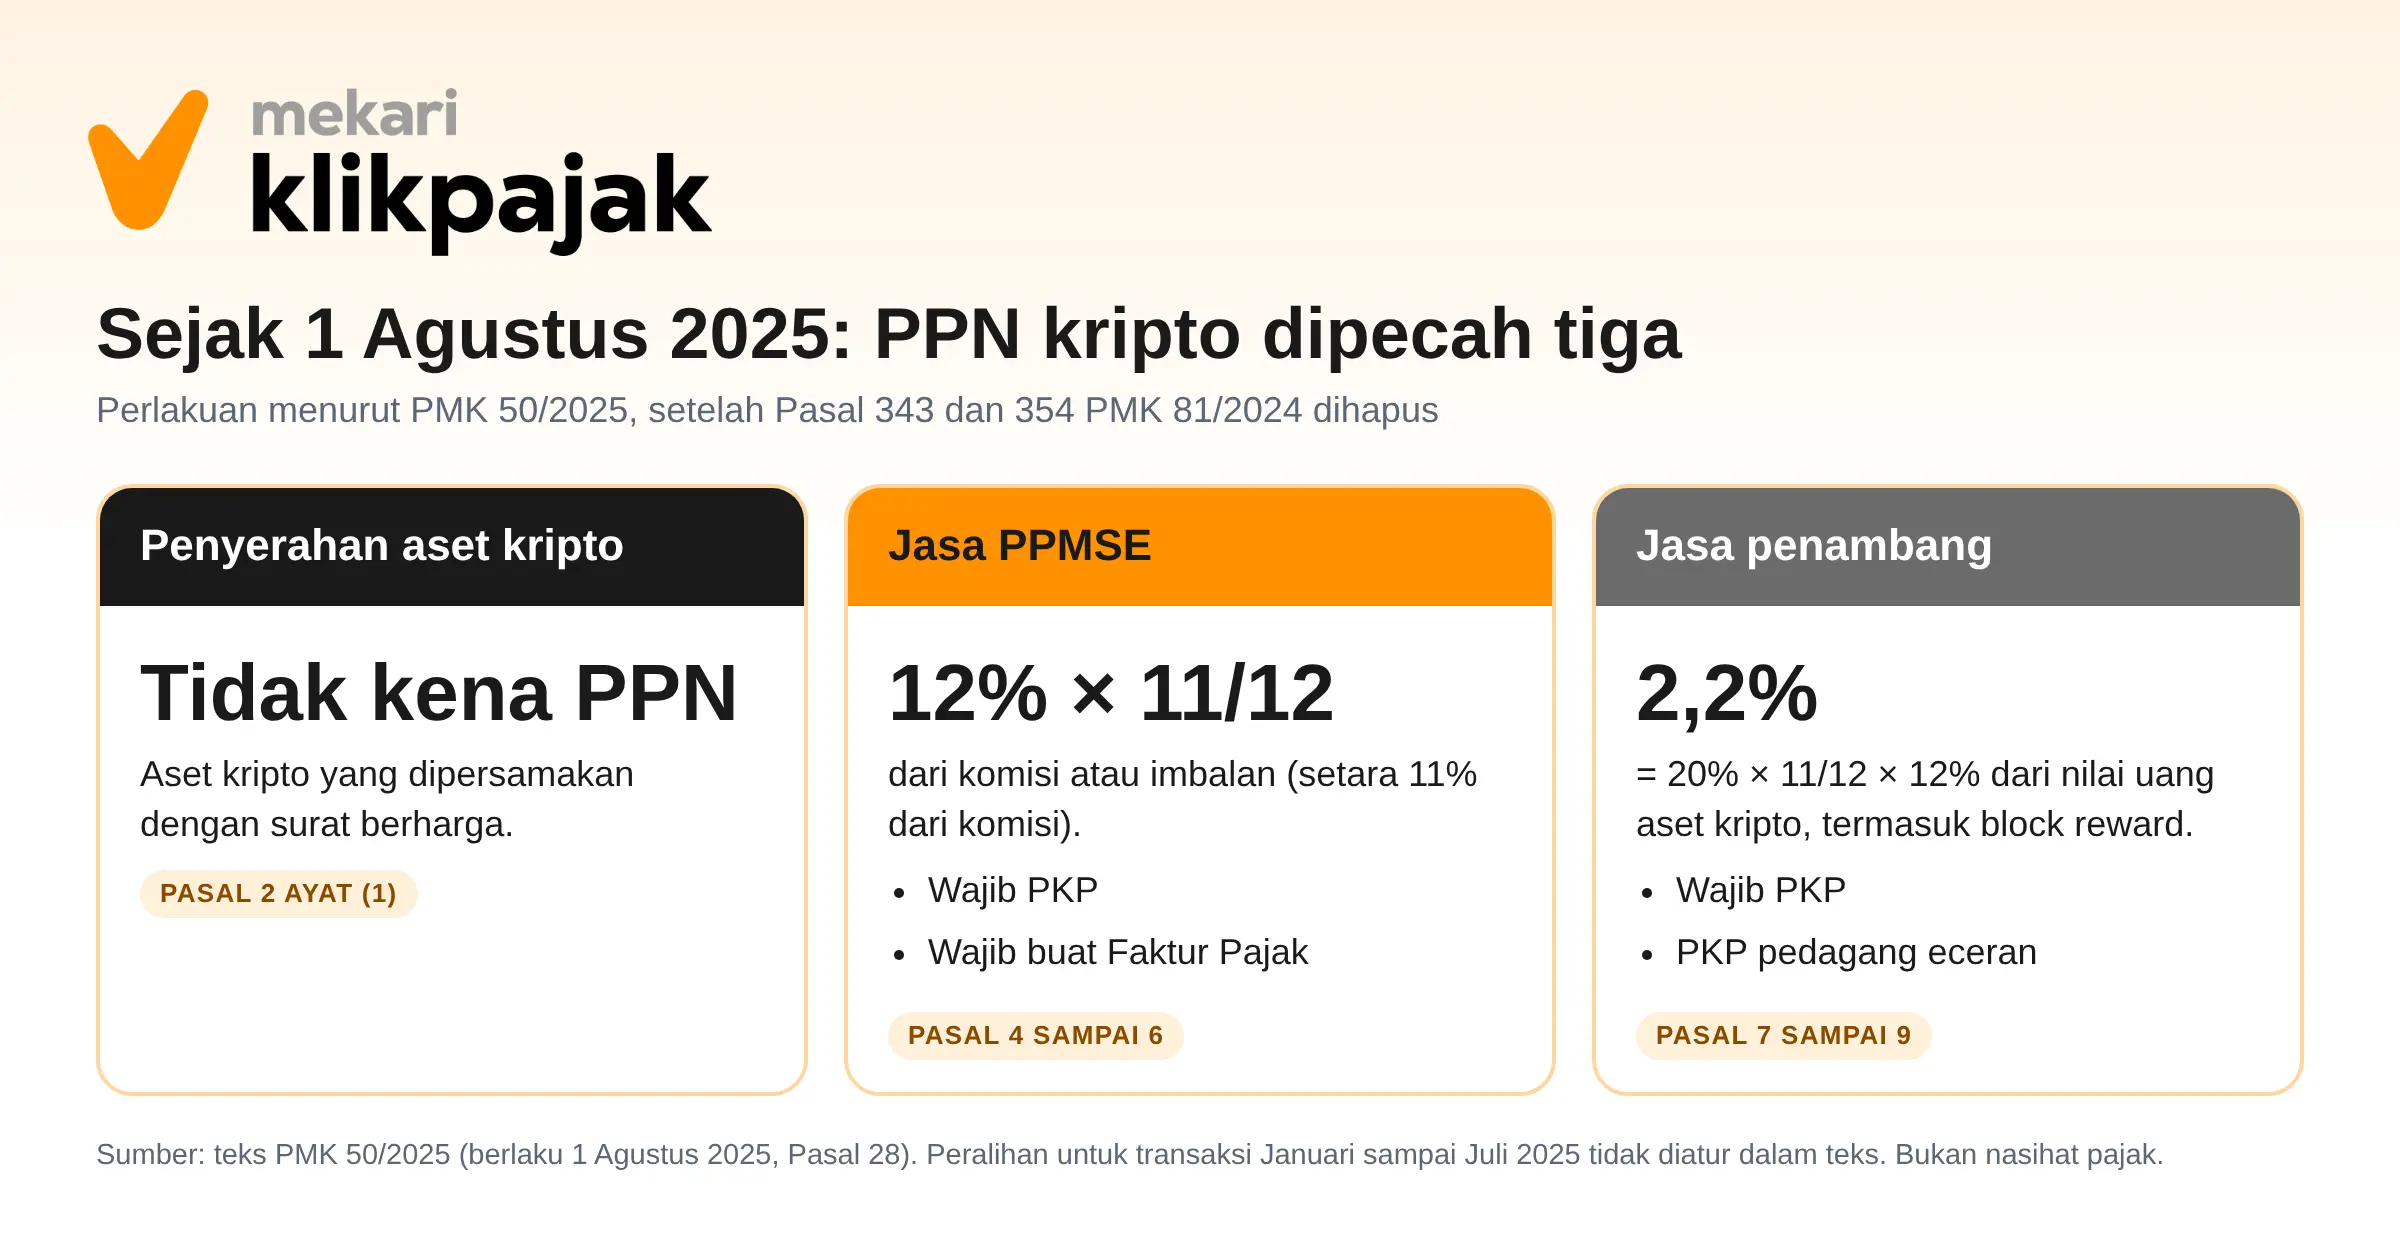
Yang menggantikan (PMK 50/2025 Pasal 2 ayat (1)): penyerahan aset kripto yang dipersamakan dengan surat berharga tidak lagi dikenai PPN. Jasa platform (PPMSE) tetap terutang PPN: 12% × nilai lain 11/12 dari komisi atau imbalan (Pasal 5). Jasa verifikasi penambang terutang PPN dengan besaran tertentu 20% × 11/12 × 12% = 2,2% dari nilai uang atas aset kripto yang diterima, termasuk block reward (Pasal 8).
Baca Juga: Pengkreditan PPN SaaS Luar Negeri: Risiko Pembelian dengan Kartu Pribadi yang Sering Terlewat Tim PajakApakah Usaha Anda Terdampak?
Jawabannya bergantung pada jenis transaksi, bukan pada ukuran perusahaan.
| Posisi Anda | Terdampak PMK 53/2025? | Dasar |
|---|---|---|
| Perusahaan asuransi atau agen asuransi | Tidak. Pasal 313 diulang dengan bunyi yang sama | Perbandingan teks PMK 11/2025 dan 53/2025 |
| Perusahaan pialang asuransi atau reasuransi | Tidak. Pasal 313 ayat (2) huruf b tetap | Perbandingan teks PMK 11/2025 dan 53/2025 |
| Pihak yang membangun sendiri | Tidak. Pasal 324 tetap | Perbandingan teks PMK 11/2025 dan 53/2025 |
| Penyelenggara perdagangan aset kripto (PPMSE) atau PKP terkait | Ya. Pasal 343 dihapus sejak 1 Agu 2025 | Teks PMK 53/2025, Pasal I angka 3 |
| Penambang aset kripto yang PKP | Ya. Pasal 354 dihapus; PPN jasa verifikasi diatur ulang (menurut DJP) | Teks PMK 53/2025, Pasal I angka 4; DJP |
| Perusahaan yang hanya membeli atau menjual aset kripto sebagai investasi | Tidak ada PPN atas penyerahan aset kripto yang dipersamakan dengan surat berharga (PMK 50/2025 Pasal 2 ayat (1)); jasa platform dan jasa penambang tetap terutang. | Siaran pers DJP SP-81/2025 |
| Perusahaan di luar semua kategori di atas | Tidak ada perubahan dari PMK 53/2025. Aturan PMK 11/2025 lainnya tetap | Teks PMK 53/2025 |
Dampak ke Pelaporan dan Pembukuan
- Faktur pajak. Untuk penyerahan sejak 1 Agustus 2025, besaran tertentu kripto di Pasal 343 tidak lagi menjadi dasar pembuatan faktur. Menurut PMK 50/2025 Pasal 6, PPMSE wajib membuat Faktur Pajak, dan bukti tagihan jasa sarana elektronik ditetapkan sebagai dokumen tertentu yang dipersamakan dengan Faktur Pajak.
- SPT Masa PPN. Pembetulan SPT Masa untuk Masa Pajak sejak Januari 2025 yang disampaikan setelah 1 Oktober 2026 mengikuti PER-12/PJ/2026, yang berlaku sejak 1 Oktober 2026.
- Pembukuan. Memisahkan transaksi kripto Januari sampai Juli 2025 dari Agustus 2025 dan sesudahnya memudahkan penelusuran, karena perlakuan peralihannya belum dipastikan. Ini kesimpulan editorial, bukan kewajiban peraturan.
Mengapa PMK 53/2025 Terbit, dan Apa yang Tidak Dikatakannya
Konsiderans PMK 53/2025 menyebut dua alasan: memberi kepastian hukum atas transaksi perdagangan aset kripto sekaligus menyesuaikannya dengan perkembangannya, dan bahwa ketentuan nilai lain serta besaran tertentu PPN di PMK 81/2024 yang telah diubah PMK 11/2025 belum menyesuaikan hal itu.
Tiga hal tidak tercantum dalam teksnya, dan ini penting bagi tim pajak:
- Teks PMK 53/2025 tidak menyebut PMK 50/2025 dan tidak menyebut perlakuan PPN atas aset kripto yang dipersamakan dengan surat berharga. Kaitan itu berasal dari DJP dan Ortax, jadi PMK 53/2025 tidak cukup dibaca sendirian.
- Teksnya tidak mengatur perlakuan transaksi sebelum 1 Agustus 2025.
- Teksnya tidak menetapkan angka besaran tertentu pengganti untuk kripto.
Apa yang Diatur PMK 50/2025
- Bukan objek PPN: penyerahan aset kripto yang dipersamakan dengan surat berharga (Pasal 2 ayat (1)).
- Tetap kena PPN: jasa sarana elektronik oleh PPMSE dan jasa verifikasi oleh penambang (Pasal 2 ayat (2)).
- PPMSE: wajib PKP, memungut, menyetor, dan melaporkan PPN. PPN = 12% × nilai lain (11/12 × komisi atau imbalan). Wajib membuat Faktur Pajak, dan bukti tagihan dipersamakan dengan Faktur Pajak (Pasal 4 sampai 6).
- Penambang: wajib PKP dan berstatus PKP pedagang eceran. Besaran tertentu 20% × 11/12 × 12% (= 2,2%) dari nilai uang atas aset kripto yang diterima, termasuk block reward (Pasal 7 sampai 9).
- Berlaku: 1 Agustus 2025 (Pasal 28). Ketentuan PPh penambang berlaku sejak tahun pajak 2026 (Pasal 27), tetapi PPh di luar cakupan artikel ini.
- Tidak ada pasal peralihan PPN, sehingga perlakuan faktur kripto Januari sampai Juli 2025 tetap tidak terjawab oleh kedua teks.
Baca Juga: Rekonsiliasi Data Transaksi Digital Pasca SPP-TDLN: Panduan Praktis untuk Tim Pajak PerusahaanContoh Hitungan
Rumus: persentase objek × 11/12 × 12% × dasar. Hasilnya dihitung ulang dari bunyi pasal.
| Skenario | Dasar (Rp) | Hitungan | PPN (Rp) |
|---|---|---|---|
| A. Komisi agen asuransi (Pasal 313 ayat (2) huruf a) | 10.000.000 | 10% × 11/12 × 12% × 10.000.000 | 110.000 |
| B. Imbalan pialang asuransi (Pasal 313 ayat (2) huruf b) | 50.000.000 | 20% × 11/12 × 12% × 50.000.000 | 1.100.000 |
| C. Membangun sendiri (Pasal 324) | 500.000.000 | 20% × 11/12 × 12% × 500.000.000 | 11.000.000 |
| D1. Perdagangan kripto melalui PPMSE bukan pedagang fisik, penyerahan sebelum 1 Agu 2025 (Pasal 343 versi PMK 11/2025) | 100.000.000 | 2% × 11/12 × 12% × 100.000.000 | 220.000 |
| D2. Penyerahan aset kripto yang sama, sejak 1 Agu 2025 | 100.000.000 | Tidak dikenai PPN (PMK 50/2025 Pasal 2 ayat (1)) | 0 |
| D3. Jasa PPMSE atas imbalan Rp500.000, sejak 1 Agu 2025 | 500.000 | DPP 11/12 × 500.000 = 458.333; × 12% | 55.000 |
Skenario A sampai C tidak berubah oleh PMK 53/2025. Skenario D1 sampai D3 menunjukkan pergeseran untuk kripto; D2 dan D3 bertumpu pada PMK 50/2025 Pasal 2, 5, dan 8.
Checklist Langkah
Waktu pelaksanaan adalah rekomendasi praktik, bukan kewajiban peraturan.
Dukungan Sistem
Selama aturan kripto dan peralihannya belum final, hal yang paling membantu adalah catatan transaksi per tanggal penyerahan dan rujukan pasal yang dipakai. Apakah dan bagaimana Mekari Klikpajak mendukung pencatatan dan pelaporan tersebut.
Ingin merapikan pelaporan PPN Anda di Mekari Klikpajak? Nikmati pengelolaan PPN otomatis karena integrasi Mekari Klikpajak dengan software akuntansi Mekari Jurnal.
Jadwalkan Demo untuk Tim Finance dan Tax Anda Sekarang!
Kesimpulan: Kecil di Teks, Besar di Faktur
PMK 53/2025 hanya mengganti satu pasal PMK 11/2025. Pasal 313 dan 324 PMK 81/2024 tetap, sedangkan Pasal 343 dan 354 untuk kripto dihapus sejak 1 Agustus 2025. Perlakuan PPN kripto kini dibaca di PMK 50/2025: penyerahan aset kripto yang dipersamakan dengan surat berharga tidak kena PPN, jasa PPMSE dihitung 12% × 11/12 dari komisi atau imbalan, dan jasa penambang 2,2%.
Bagi tim pajak, tiga langkah menentukan: pisahkan transaksi sebelum dan sesudah 1 Agustus 2025, cek faktur serta SPT Masa PPN terhadap dasar hukum baru, dan konfirmasi perlakuan faktur Januari sampai Juli 2025 ke konsultan atau DJP, karena kedua teks tidak mengatur peralihan.
Tulisan ini bersifat informasi umum, bukan nasihat pajak atau hukum, dan mengacu pada peraturan yang dapat berubah. Contoh hitungan hanya ilustrasi. Rujuk peraturan resmi di JDIH dan konsultasikan dengan konsultan pajak atau DJP sebelum mengambil keputusan.
Referensi
Database Peraturan JDIH BPK. “PMK 53/2025”
Database Peraturan JDIH BPK. “PMK 11/2025”
Database Peraturan JDIH BPK. “PMK 81/2024”
Database Peraturan JDIH BPK. “PMK 50/2025”
JDIH Kemenkeu. “PMK 54/2025”
JDIH Kemenkeu. “PMK 1/2026”
DJP. “Siaran pers SP-18/2025”